Nguồn cung căn hộ TP Hồ Chí Minh đang dần trở lại khi nhiều vướng mắc pháp lý được tháo gỡ, song bài toán giá nhà vẫn chưa hạ nhiệt. Theo Savills, 80% nguồn cung căn hộ sơ cấp trong quý II/2026 đã có giá trên 100 triệu đồng/m², trong khi tỷ lệ hấp thụ chỉ khoảng 32%.
Nguồn cung trở lại nhưng 80% căn hộ sơ cấp đã vượt 100 triệu đồng/m²
Thị trường căn hộ TP Hồ Chí Minh đang bước vào giai đoạn tái định hình sau thời gian dài nguồn cung bị hạn chế bởi những vướng mắc pháp lý. Một số dự án đã được khơi thông, nguồn hàng mới bắt đầu quay trở lại thị trường, nhưng sự cải thiện này chưa đồng nghĩa sức mua sẽ phục hồi tương ứng.
Nhận định mới nhất của Savills cho thấy, một nghịch lý đang ngày càng rõ nét: nguồn cung có dấu hiệu tăng trở lại nhưng giá nhà vẫn neo ở mức cao, trong khi sức mua chững lại. Khả năng chi trả vì vậy đang trở thành yếu tố có sức nặng lớn hơn trong quyết định mua nhà. Điều này cũng đặt thị trường trước một câu hỏi mới. Khi giá căn hộ khu vực lõi ngày càng xa khả năng tài chính của một bộ phận người mua ở thực, dòng cầu sẽ dịch chuyển về đâu?
Theo Savills, quý III/2026 ghi nhận những chuyển động rõ nét hơn trong quá trình xử lý các dự án tồn đọng tại TP Hồ Chí Minh. Tính đến đầu tháng 9, thành phố đã hoàn tất tháo gỡ vướng mắc cho 650 dự án. Riêng trong nhóm 921 dự án được tổng hợp sau khi triển khai cơ chế mới, 233 dự án đã hoàn tất tháo gỡ, 688 dự án còn lại được các sở, ngành đề xuất phương án xử lý.
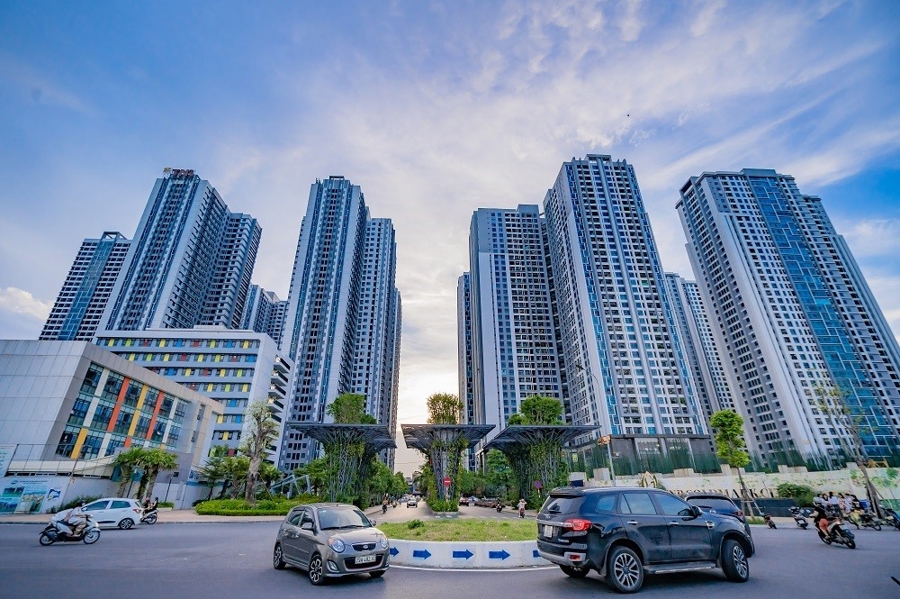 Thị trường căn hộ TP Hồ Chí Minh đang bước vào giai đoạn tái định hình sau thời gian dài nguồn cung bị hạn chế bởi những vướng mắc pháp lý.
Việc khơi thông pháp lý bắt đầu chuyển hóa thành nguồn hàng thực tế. Trong 7 tháng đầu năm, có 37 dự án được xác nhận đủ điều kiện bán, cho thuê mua nhà ở hình thành trong tương lai. Trong số này có 30 dự án căn hộ, cung cấp 21.165 căn ra thị trường. Dù vậy, nguồn cung mới không phân bổ đồng đều trên không gian đô thị sau sáp nhập.
Theo phân tích của Savills từ danh sách dự án do Sở Xây dựng TP Hồ Chí Minh công bố, khu vực Bình Dương cũ chiếm hơn 55% nguồn cung căn hộ đủ điều kiện mở bán, cao hơn đáng kể so với khu vực nội thành cũ. Điều này cho thấy nguồn cung đang được cải thiện, nhưng phần lớn sản phẩm mới lại đến từ những khu vực còn dư địa phát triển thay vì khu vực lõi. Sự dịch chuyển này diễn ra trong bối cảnh mặt bằng giá căn hộ tại khu vực trung tâm đã lên mức cao.
Dữ liệu Savills cho thấy trong quý II/2026, 80% giá căn hộ sơ cấp tại TP Hồ Chí Minh đã vượt 100 triệu đồng/m². Trong khi đó, tỷ lệ hấp thụ toàn thị trường giảm xuống khoảng 32% và tiếp tục chịu sức ép trong quý III. Khoảng cách giữa nguồn cung và khả năng chi trả vì thế ngày càng hiện hữu.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu và Tư vấn Savills Hồ Chí Minh, nhận định thị trường chưa bước vào chu kỳ điều chỉnh giá trên diện rộng do nguồn cung mới tại TP Hồ Chí Minh chưa có chuyển biến đáng kể.
Theo chuyên gia này, thị trường đang ở giai đoạn “sức mua chững lại, trong khi giá vẫn neo cao”. Nhu cầu nhà ở thực tế không mất đi, nhưng chi phí vay khiến người mua thận trọng hơn, nhất là với những sản phẩm có giá vượt quá khả năng tài chính của nhóm khách hàng phải sử dụng đòn bẩy.
Diễn biến trên cũng tương đồng với xu hướng được một số đơn vị nghiên cứu thị trường ghi nhận trong quý III. Nguồn cung mới tại khu vực TP Hồ Chí Minh cũ vẫn nghiêng về phân khúc cao cấp, trong khi các khu vực thuộc Bình Dương cũ tiếp tục đóng vai trò cung cấp những sản phẩm có mức giá thấp hơn. Khoảng cách giá giữa khu vực lõi và các đô thị mở rộng vì vậy đang trở thành yếu tố thúc đẩy người mua thay đổi cách lựa chọn nơi ở.
Ở chiều chính sách, TP Hồ Chí Minh cũng đang thúc đẩy phát triển nguồn nhà ở có mức giá phù hợp hơn. Theo thông tin được HĐND Thành phố công bố, giai đoạn 2021-2025 thành phố đã hoàn thành 28 dự án nhà ở xã hội với gần 18.000 căn; 19 dự án với khoảng 18.899 căn đang triển khai và 37 dự án với hơn 26.000 căn đang chuẩn bị đầu tư.
Nguồn cung này vẫn cần thời gian để hình thành. Trong ngắn hạn, khi căn hộ thương mại tại khu vực lõi duy trì mặt bằng giá cao, khả năng chi trả sẽ tiếp tục là phép thử đối với thanh khoản thị trường.
Giá khó giảm mạnh, hạ tầng kéo người mua ra vùng ven
Giá nhà cao đang khiến khái niệm “vị trí” trên thị trường căn hộ TP Hồ Chí Minh dần thay đổi. Nếu trước đây khoảng cách tới trung tâm là một trong những tiêu chí quan trọng nhất khi lựa chọn nhà ở, Savills cho rằng người mua hiện phải cân đối đồng thời giữa vị trí, khả năng kết nối và mức giá.
Những khu vực có hạ tầng giao thông được cải thiện, thời gian di chuyển thuận lợi hơn nhưng giá nhà dễ tiếp cận có thể trở thành lựa chọn thay thế cho người mua ở thực. Xu hướng này đã phần nào phản ánh trong cơ cấu nguồn cung và giao dịch. Ở phân khúc nhà thấp tầng, gần như toàn bộ nguồn cung mới đến từ các khu vực ngoại vi, trong khi hai khu đô thị quy mô lớn ở phía Bắc và phía Nam chiếm hơn 90% lượng giao dịch toàn thị trường.
Động lực hạ tầng cũng đang được đẩy nhanh. Trong số các dự án giao thông lớn, tuyến cao tốc TP Hồ Chí Minh - Mộc Bài đã khởi công tuyến chính từ ngày 1/7/2026; dự án cao tốc TP Hồ Chí Minh - Thủ Dầu Một - Chơn Thành cũng đã khởi công và triển khai thi công.
Thành phố đồng thời chuẩn bị triển khai nhiều công trình kết nối khác như cầu Thủ Thiêm 4, cầu Cần Giờ, cầu Phú Mỹ 2 và đường liên cảng Cát Lái - Phú Hữu kết nối Vành đai 3. Khi mạng lưới hạ tầng từng bước thu hẹp khoảng cách di chuyển, lợi thế của một dự án nhà ở cũng không còn chỉ được đo bằng số kilomet tới khu vực trung tâm.
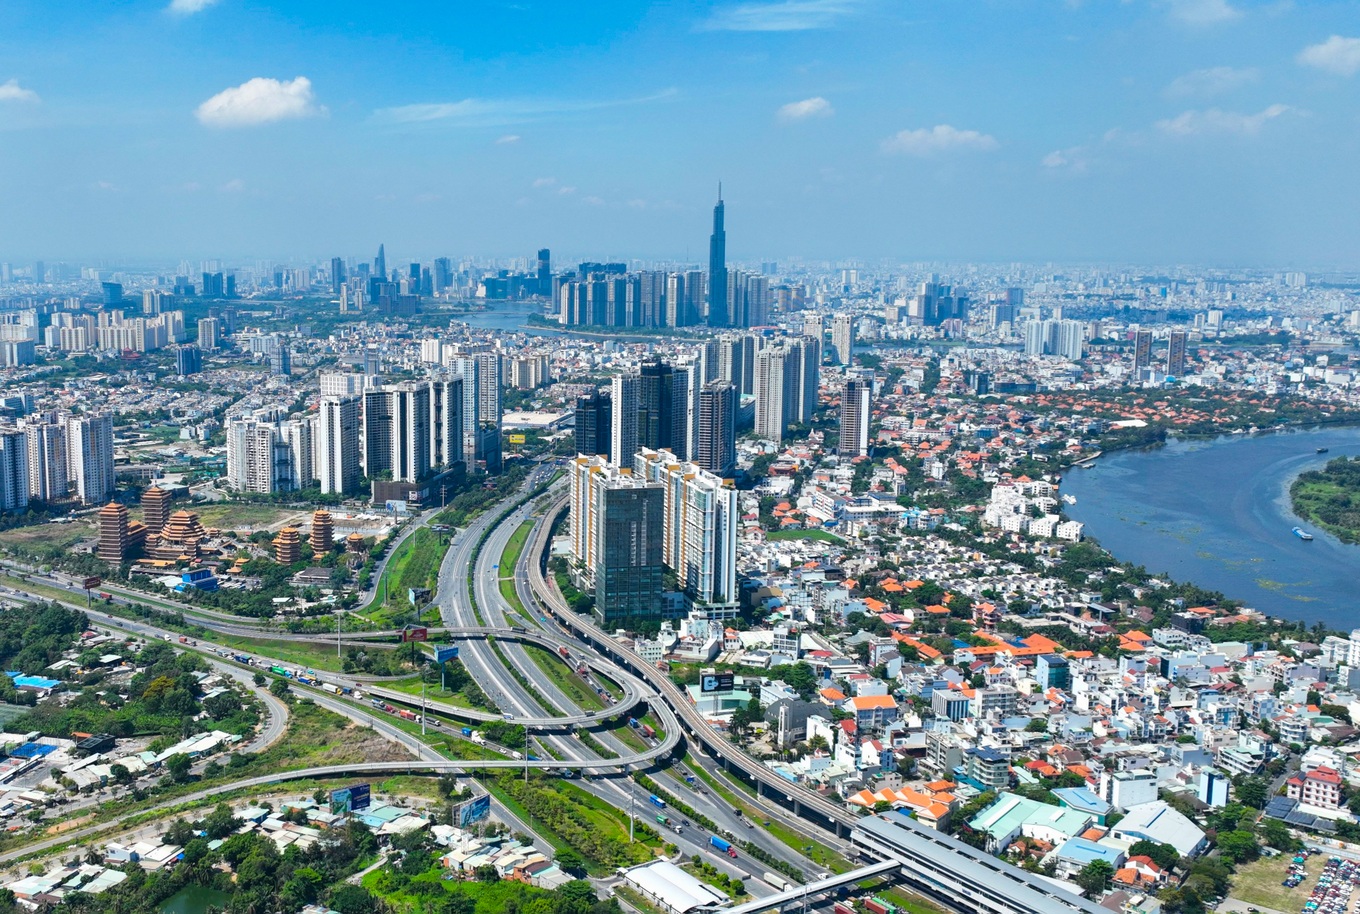 Giá khó giảm mạnh, hạ tầng kéo người mua ra vùng ven.
Theo Savills, về dài hạn, nguồn cung tại các đại đô thị và vùng ven gắn với hạ tầng có thể mở thêm lựa chọn cho người mua ở thực với mức giá dễ tiếp cận hơn. Lợi thế vị trí vì vậy ngày càng được đánh giá dựa trên ba yếu tố: Khả năng kết nối, mức giá và chất lượng môi trường sống. Tuy nhiên, việc nguồn cung mở rộng ra vùng ven chưa đồng nghĩa thị trường sẽ bước vào một chu kỳ giảm giá.
Savills dự báo trong 6-12 tháng tới, mặt bằng giá chung khó giảm mạnh bởi bản thân các chủ đầu tư cũng đang chịu chi phí vốn lớn trong quá trình phát triển dự án. Thay vào đó, mức độ phân hóa giữa các dự án có thể ngày càng rõ nét.
Thay vì trực tiếp giảm giá niêm yết, các chủ đầu tư đang có xu hướng sử dụng chính sách tài chính để kích cầu, gồm hỗ trợ lãi suất, gói vay với lãi suất cố định, ân hạn nợ gốc, chiết khấu cho khách hàng thanh toán nhanh hoặc kéo giãn tiến độ thanh toán. Cách làm này giúp giảm áp lực dòng tiền cho người mua nhưng không tác động trực tiếp tới mặt bằng giá công bố của dự án.
Theo bà Cao Thị Thanh Hương, những dự án có vị trí, pháp lý và chủ đầu tư uy tín nhiều khả năng vẫn giữ giá ổn định. Ngược lại, sản phẩm kém cạnh tranh hoặc phụ thuộc nhiều vào đòn bẩy tài chính sẽ chịu áp lực điều chỉnh lớn hơn. Nếu xuất hiện điều chỉnh, xu hướng có thể diễn ra cục bộ ở từng dự án và chủ yếu thông qua chính sách bán hàng thay vì giảm trực tiếp giá niêm yết.
Điều đó cho thấy thị trường căn hộ TP Hồ Chí Minh đang đứng trước một giai đoạn phân hóa mới. Nguồn cung pháp lý được khơi thông là tín hiệu tích cực, nhưng khi 80% căn hộ sơ cấp đã vượt ngưỡng 100 triệu đồng/m², việc có thêm sản phẩm chưa chắc đồng nghĩa bài toán an cư của người mua được giải quyết.
Thay vào đó, khả năng chi trả đang góp phần vẽ lại bản đồ nhu cầu. Những khu vực trước đây được xem là xa trung tâm có thể trở thành lựa chọn thực tế hơn khi hạ tầng kết nối được hoàn thiện và giá nhà thấp hơn khu vực lõi.
Theo Savills nhận định, câu chuyện của thị trường hiện nay không đơn thuần là giá căn hộ sẽ tăng hay giảm, mà quan trọng hơn là nguồn cung đang dịch chuyển về đâu, hạ tầng mở rộng không gian thị trường như thế nào và sản phẩm nào thực sự phù hợp với khả năng chi trả của người mua.
Thiên An