CPI bình quân 10 tháng năm 2026 tăng 4,57%, vượt mức mục tiêu khoảng 4,5%, trong khi nhu cầu vốn cho tăng trưởng tiếp tục ở mức cao. Kiểm soát mặt bằng giá, ổn định tỷ giá và giảm lãi suất đang đặt ra yêu cầu điều hành thận trọng trong những tháng cuối năm.
Áp lực lạm phát chưa thể xem nhẹ
Một trong những thách thức đáng chú ý đối với điều hành kinh tế vĩ mô trong những tháng cuối năm 2026 là kiểm soát lạm phát. Theo số liệu của Cục Thống kê, chỉ số giá tiêu dùng (CPI) tháng 10 tăng 0,2% so với tháng trước và tăng 5,09% so với cùng kỳ năm 2025. Tính chung 10 tháng, CPI tăng bình quân 4,57%, trong khi lạm phát cơ bản tăng 4,24%.
Đáng chú ý, mức tăng CPI bình quân 10 tháng đã cao hơn mục tiêu kiểm soát lạm phát khoảng 4,5% được đặt ra tại Nghị quyết 01/NQ-CP năm 2026. Cục Thống kê cũng đánh giá đây là mức tăng cao nhất của cùng kỳ trong giai đoạn 2021-2026, cho thấy dư địa điều hành giá trong những tháng còn lại của năm không còn rộng.
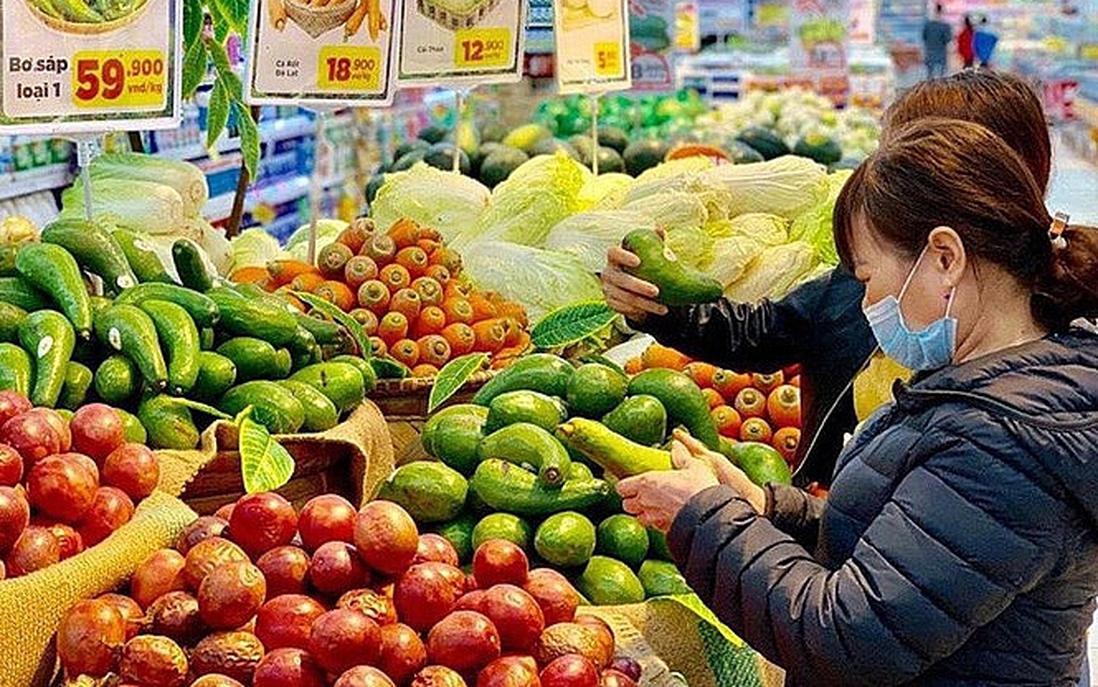
Diễn biến CPI theo tháng cho thấy áp lực giá cả không chỉ xuất hiện trong một thời điểm. Sau khi tăng mạnh trong những tháng đầu năm, CPI giảm trong tháng 6 và tháng 7, nhưng tăng trở lại từ tháng 8. Đến tháng 10, chỉ số này tiếp tục tăng 0,2% so với tháng trước, chủ yếu do giá xăng dầu.
Xét theo nhóm hàng hóa, dịch vụ, giao thông là nhóm có mức tăng cao nhất trong 10 tháng, tăng 15,57% so với cùng kỳ năm trước và tác động làm CPI chung tăng 1,55 điểm phần trăm. Riêng giá nhiên liệu tăng 35,03% do ảnh hưởng từ các đợt điều chỉnh giá xăng dầu trong nước theo thị trường thế giới.
Nhóm nhà ở, điện nước, chất đốt và vật liệu xây dựng tăng 6,5%, đóng góp 1,47 điểm phần trăm vào mức tăng CPI chung. Trong nhóm này, giá dầu hỏa tăng 43,07%, giá gas đun tăng 51,2%; giá vật liệu bảo dưỡng nhà ở tăng 9,83%. Bên cạnh đó, nhóm hàng ăn và dịch vụ ăn uống tăng 3,58%, tác động làm CPI chung tăng 1,28 điểm phần trăm.
Áp lực tăng giá tập trung đáng kể ở các nhóm hàng có liên quan đến nhiên liệu, năng lượng, chi phí nhà ở và thực phẩm. Đây cũng là những yếu tố có khả năng tác động đến chi phí sản xuất, vận chuyển và sinh hoạt của người dân. Khi giá đầu vào tăng, doanh nghiệp có thể phải đối mặt với áp lực chi phí lớn hơn, trong khi việc điều chỉnh giá bán còn phụ thuộc vào sức mua và khả năng hấp thụ của thị trường.
Đáng chú ý, CPI bình quân chung tăng nhanh hơn lạm phát cơ bản. Trong 10 tháng, lạm phát cơ bản tăng 4,24%, thấp hơn mức tăng 4,57% của CPI. Theo Cục Thống kê, chênh lệch này chủ yếu xuất phát từ biến động giá xăng dầu, gas, lương thực, thực phẩm tươi sống và dịch vụ y tế – những nhóm hàng được loại trừ trong danh mục tính lạm phát cơ bản.
Trong bối cảnh chỉ còn hai tháng để kết thúc năm, việc kiểm soát giá các mặt hàng thiết yếu, bảo đảm nguồn cung và hạn chế tác động lan tỏa từ chi phí đầu vào trở thành yêu cầu quan trọng. Đặc biệt, diễn biến giá năng lượng và chi phí vận tải quốc tế vẫn tiềm ẩn rủi ro, nhất là khi tình hình địa chính trị và chuỗi cung ứng toàn cầu chưa ổn định.
Tỷ giá hạ nhiệt nhưng vẫn cần theo dõi sát
Cùng với lạm phát, tỷ giá là một biến số quan trọng trong điều hành kinh tế vĩ mô, nhất là khi nền kinh tế có độ mở lớn và hoạt động xuất nhập khẩu chiếm tỷ trọng đáng kể. Biến động tỷ giá có thể ảnh hưởng đến chi phí nhập khẩu nguyên liệu, máy móc, nghĩa vụ trả nợ bằng ngoại tệ cũng như hoạt động sản xuất, kinh doanh của doanh nghiệp.
Theo Cục Thống kê, chỉ số giá USD trong nước tháng 10 giảm 0,26% so với tháng trước, giảm 1,26% so với cùng kỳ năm trước và giảm 1,32% so với tháng 12/2025. Tuy nhiên, tính bình quân 10 tháng, chỉ số này vẫn tăng 0,78% so với cùng kỳ năm trước.
Ở thị trường quốc tế, chỉ số USD bình quân tháng 10 đạt 101,88 điểm, tăng 2,39 điểm so với tháng 9. Cục Thống kê cho biết diễn biến này diễn ra trong bối cảnh kỳ vọng Cục Dự trữ Liên bang Mỹ (Fed) duy trì chính sách tiền tệ thắt chặt và lợi suất trái phiếu Chính phủ Mỹ ở mức cao. Trong khi đó, chỉ số giá USD trong nước giảm trong tháng 10 nhờ nguồn cung ngoại tệ tương đối dồi dào và chính sách điều hành tỷ giá linh hoạt của Ngân hàng Nhà nước.
Tỷ giá trong nước có thời điểm chịu tác động từ các yếu tố bên ngoài, nhưng không biến động hoàn toàn cùng chiều với thị trường quốc tế. Nguồn cung ngoại tệ, cán cân thanh toán và hoạt động điều hành của cơ quan quản lý vẫn là những yếu tố quan trọng đối với diễn biến thị trường trong nước.
Tại họp báo Chính phủ thường kỳ tháng 10, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết sẽ tiếp tục bám sát diễn biến kinh tế vĩ mô, tình hình thực tế trong nước và quốc tế để điều hành chính sách tiền tệ một cách chủ động, linh hoạt, góp phần giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát và hỗ trợ tăng trưởng kinh tế một cách bền vững.
Ngân hàng Nhà nước cũng triển khai các công cụ hỗ trợ thanh khoản và điều tiết thị trường ngoại hối. Theo thông tin được công bố tại họp báo Chính phủ, từ đầu tháng 11, cơ quan này triển khai nghiệp vụ hoán đổi ngoại tệ sang đồng Việt Nam với kỳ hạn 6 tháng đối với các tổ chức tín dụng. Quy mô trước mắt được công bố là 2 tỷ USD, tương đương khoảng 50.000 tỷ đồng được cung ứng thêm cho hệ thống ngân hàng.
Nghiệp vụ này vừa hỗ trợ các tổ chức tín dụng cân đối nguồn vốn VND, vừa tạo thêm công cụ điều tiết thanh khoản trong bối cảnh nhu cầu vốn tăng vào cuối năm. Tuy nhiên, hoán đổi ngoại tệ là nghiệp vụ có kỳ hạn, do đó nguồn vốn VND được cung ứng thông qua công cụ này có thời hạn theo thỏa thuận giao dịch.
Trong những tháng cuối năm, nhu cầu ngoại tệ phục vụ thanh toán nhập khẩu, trả nợ và các giao dịch quốc tế có thể thay đổi theo hoạt động của doanh nghiệp. Cùng với đó, diễn biến đồng USD và chính sách tiền tệ của các nền kinh tế lớn tiếp tục là những yếu tố cần theo dõi. Vì vậy, yêu cầu đặt ra là duy trì sự linh hoạt trong điều hành, đồng thời bảo đảm cân đối giữa ổn định thị trường ngoại hối và nhu cầu thanh khoản của hệ thống ngân hàng.
Giảm lãi suất trong bối cảnh nhu cầu vốn còn cao
Một bài toán khác đối với điều hành vĩ mô là giảm mặt bằng lãi suất để hỗ trợ doanh nghiệp, người dân tiếp cận vốn, trong khi vẫn phải bảo đảm ổn định thanh khoản và kiểm soát lạm phát.
Tại họp báo Chính phủ thường kỳ tháng 10, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết nhu cầu vốn cho nền kinh tế luôn ở mức cao, phục vụ mục tiêu tăng trưởng. Cùng với đó, diễn biến kinh tế thế giới rất phức tạp. Để ứng phó với tình trạng lạm phát tăng cao, nhiều ngân hàng trung ương, trong đó có các ngân hàng trung ương chủ chốt, tiếp tục tăng lãi suất. Trong nước, áp lực lên mặt bằng lãi suất luôn ở mức lớn trong thời gian qua.
Trước tình hình này, Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng triển khai giải pháp giảm lãi suất huy động và cho vay. Cụ thể, các ngân hàng được yêu cầu giảm từ 0,5-1%/năm lãi suất huy động đối với các khoản tiền gửi mới phát sinh có kỳ hạn từ 6 tháng trở lên; đồng thời giảm từ 1,5-2%/năm lãi suất cho vay đối với các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên.
Về lãi suất thực tế, trong giai đoạn cuối tháng 10, lãi suất huy động đối với các khoản tiền gửi phát sinh mới bình quân giảm khoảng 0,4%/năm so với giữa tháng. Lãi suất cho vay phát sinh mới giảm từ 0,2-0,5%. Trên 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi dành cho lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên, với mức giảm từ 1,5-2%/năm.
Tiếp đó, ngày 21/10, Ngân hàng Nhà nước ban hành Công văn số 9736/NHNN-CSTT, yêu cầu các ngân hàng thương mại giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới đối với kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm 2026, so với mức lãi suất của chính ngân hàng trong kỳ báo cáo từ ngày 11-20/10. Cơ quan quản lý đồng thời cho biết sẽ theo dõi việc thực hiện và có biện pháp xử lý đối với tổ chức tín dụng không chấp hành, trong đó có xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng.
Theo thông tin được Ngân hàng Nhà nước công bố tại họp báo ngày 4/11, các ngân hàng đã đồng loạt giảm 0,5%/năm lãi suất niêm yết đối với tiền gửi mới có kỳ hạn từ 6 tháng trở lên. Trong đó, mức giảm bình quân tại nhóm ngân hàng thương mại nhà nước và ngân hàng nước ngoài phổ biến 0,5%/năm; nhóm ngân hàng thương mại cổ phần giảm từ 0,5-0,7%/năm.
Các động thái này cho thấy yêu cầu giảm chi phí vốn đang được đặt ra rõ ràng hơn đối với hệ thống ngân hàng. Tuy nhiên, việc giảm lãi suất huy động và cho vay cần được thực hiện trong mối tương quan với khả năng cân đối nguồn vốn, thanh khoản và nhu cầu tín dụng. Nếu chi phí huy động giảm nhưng nhu cầu vốn tiếp tục tăng nhanh, các ngân hàng vẫn phải bảo đảm khả năng đáp ứng nhu cầu rút tiền và cho vay của khách hàng.
Ở chiều ngược lại, nếu mặt bằng lãi suất duy trì ở mức cao, chi phí tài chính có thể ảnh hưởng đến kế hoạch đầu tư, mở rộng sản xuất và khả năng phục hồi của doanh nghiệp. Do đó, yêu cầu điều hành không chỉ là giảm lãi suất trên biểu niêm yết mà còn phải tạo điều kiện để mức giảm được chuyển hóa thành chi phí vay vốn thực tế, nhất là đối với doanh nghiệp sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Cân bằng các mục tiêu trong giai đoạn nước rút
Áp lực lạm phát, tỷ giá và lãi suất cho thấy điều hành kinh tế vĩ mô trong hai tháng cuối năm không thể chỉ tập trung vào một mục tiêu riêng lẻ. Việc hỗ trợ tăng trưởng đòi hỏi duy trì dòng vốn cho nền kinh tế và mặt bằng lãi suất hợp lý; trong khi kiểm soát lạm phát và ổn định tỷ giá lại yêu cầu theo dõi chặt chẽ thanh khoản, cung tiền, giá cả và các cân đối lớn.
Tại Nghị quyết phiên họp Chính phủ thường kỳ tháng 10, Chính phủ đánh giá kinh tế vĩ mô cơ bản ổn định, lạm phát được kiểm soát, thị trường tiền tệ và tỷ giá cơ bản ổn định, thanh khoản hệ thống các tổ chức tín dụng được bảo đảm. Tuy nhiên, Chính phủ cũng yêu cầu các cơ quan chức năng tiếp tục theo dõi sát diễn biến giá cả, chủ động cập nhật kịch bản lạm phát và điều hành chính sách tiền tệ linh hoạt, phù hợp với tình hình trong nước và quốc tế.
Đối với công tác quản lý giá, yêu cầu đặt ra là theo dõi sát những mặt hàng có tác động lớn đến CPI, nhất là xăng dầu, lương thực, thực phẩm, phân bón, thức ăn chăn nuôi và vật liệu xây dựng. Việc bảo đảm nguồn cung, điều hành giá theo diễn biến thị trường và hạn chế các yếu tố gây tăng giá bất thường sẽ có ý nghĩa quan trọng trong kiểm soát mặt bằng giá chung.
Trong khi đó, chính sách tiền tệ cần tiếp tục phối hợp các công cụ điều hành lãi suất, tỷ giá và thanh khoản, hướng dòng vốn vào hoạt động sản xuất, kinh doanh và những lĩnh vực có khả năng tạo giá trị cho nền kinh tế. Ngân hàng Nhà nước cũng xác định tiếp tục theo dõi diễn biến tín dụng trong hai tháng cuối năm, bảo đảm dòng vốn đi đúng mục tiêu và hỗ trợ khả năng tiếp cận vốn của người dân, doanh nghiệp.
Bài toán đặt ra là phải duy trì điều kiện tài chính thuận lợi cho tăng trưởng nhưng không tạo thêm sức ép lên lạm phát và các cân đối tiền tệ. Trong bối cảnh CPI bình quân 10 tháng đã vượt mức mục tiêu khoảng 4,5%, dư địa điều hành giá thu hẹp, còn nhu cầu vốn của nền kinh tế vẫn cao, sự phối hợp linh hoạt giữa các công cụ chính sách sẽ có ý nghĩa quyết định đối với ổn định vĩ mô trong chặng cuối năm 2026.
Trung Anh