Thị trường trái phiếu Chính phủ ghi nhận quy mô phát hành sơ cấp tăng hơn 30% trong quý III/2026, trong khi giá trị giao dịch trên thị trường thứ cấp vượt 1 triệu tỷ đồng. Tuy nhiên, lợi suất trái phiếu đã tăng đáng kể từ đầu năm và được dự báo tiếp tục nhích lên trong quý IV, trong bối cảnh nhu cầu huy động vốn cuối năm gia tăng và rủi ro lạm phát vẫn hiện hữu.
Phát hành trái phiếu Chính phủ tăng hơn 30%
Theo báo cáo thị trường trái phiếu của Chứng khoán Vietcombank (VCBS), Kho bạc Nhà nước huy động 116.499,5 tỷ đồng trái phiếu Chính phủ trên thị trường sơ cấp trong quý , tăng 30,56% so với cùng kỳ năm trước.
Xét theo kỳ hạn, lượng phát hành tập trung chủ yếu ở kỳ hạn 5 năm và 10 năm, lần lượt đạt 48.407,7 tỷ đồng và 66.761,8 tỷ đồng. Ngoài ra, Kho bạc Nhà nước phát hành 190 tỷ đồng trái phiếu kỳ hạn 3 năm, 725 tỷ đồng kỳ hạn 15 năm và 415 tỷ đồng kỳ hạn 30 năm.
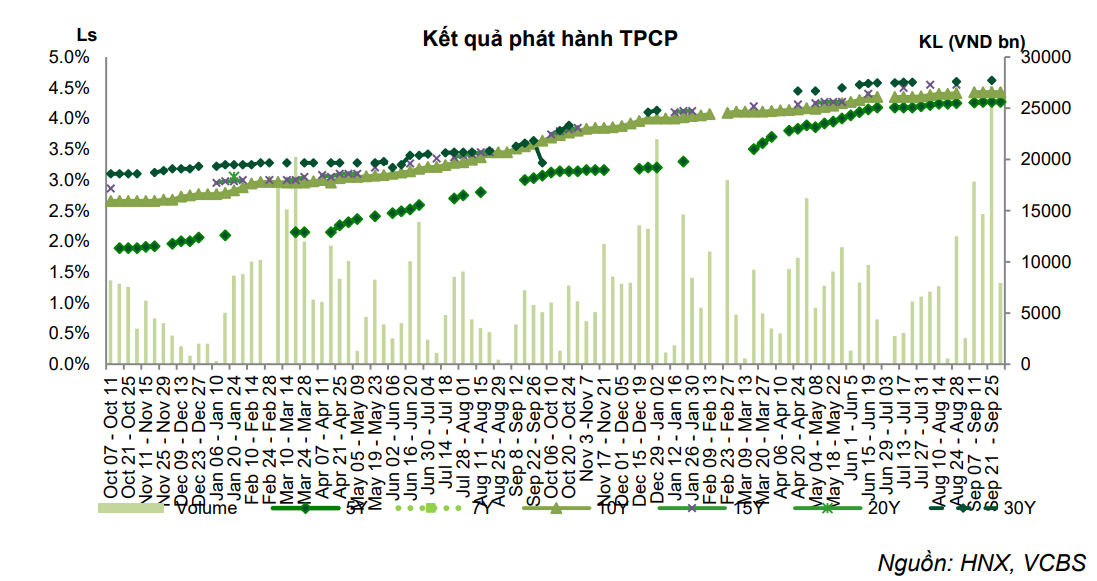
Lợi suất trúng thầu tại các kỳ hạn 3 năm, 5 năm, 10 năm, 15 năm và 30 năm lần lượt đạt 4,55%, 4,27%, 4,43%, 4,55% và 4,62%. So với quý trước, lợi suất tăng tương ứng 3 điểm cơ bản, 9 điểm cơ bản, 8 điểm cơ bản, 15 điểm cơ bản và 4 điểm cơ bản.
Trong 9 tháng đầu năm 2026, bên cạnh kỳ hạn 10 năm, Kho bạc Nhà nước cũng đẩy mạnh phát hành trái phiếu kỳ hạn ngắn hơn là 3 năm và 5 năm nhằm phục vụ nhu cầu thúc đẩy đầu tư công. Theo VCBS, kỳ hạn trúng thầu bình quân đã giảm xuống khoảng 8 năm.
Trên thị trường thứ cấp, tổng giá trị giao dịch trái phiếu trong quý III/2026 đạt 1.085.812 tỷ đồng. Trong đó, giao dịch outright đạt 725.228 tỷ đồng, giảm 3,8% so với cùng kỳ; giao dịch repo đạt 360.585 tỷ đồng, tăng 16,7%.
Thanh khoản giao dịch bình quân phiên riêng tháng 9 đạt 18.097 tỷ đồng, trong khi mức bình quân phiên của 9 tháng đầu năm đạt khoảng 16.506 tỷ đồng.
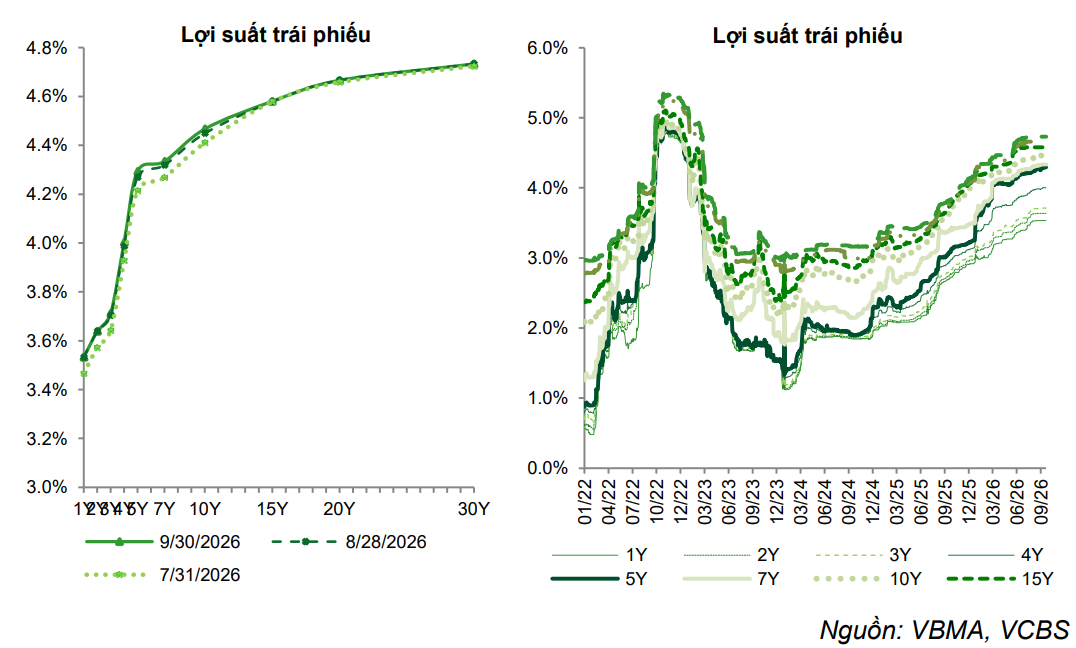
Diễn biến đáng chú ý là lợi suất trái phiếu Chính phủ tăng đáng kể từ đầu năm 2026. Theo thống kê của Hiệp hội Thị trường trái phiếu Việt Nam (VBMA), mức tăng lợi suất dao động khoảng 10,6-32%, với áp lực tăng tập trung rõ nét hơn ở nhóm kỳ hạn trung hạn từ 3 đến 7 năm, đặc biệt tại kỳ hạn 5 năm.
Kết thúc quý III, lợi suất trái phiếu các kỳ hạn 1 năm, 2 năm, 3 năm, 4 năm, 5 năm, 7 năm, 10 năm, 15 năm, 20 năm và 30 năm lần lượt đạt 3,533%; 3,638%; 3,713%; 4,003%; 4,294%; 4,334%; 4,467%; 4,58%; 4,666% và 4,733%.
Trong khi đó, nhà đầu tư nước ngoài mua ròng 1.203 tỷ đồng trên thị trường trái phiếu thứ cấp trong quý III, tăng 57,9% so với quý trước. Hoạt động mua ròng tập trung chủ yếu tại các kỳ hạn 20 năm và 3–5 năm.
Ba yếu tố có thể tiếp tục gây sức ép lên lợi suất trong quý IV
Dự báo về thị trường trái phiếu trong quý IV/2026, VCBS cho rằng xu hướng tăng nhẹ của lợi suất trái phiếu Chính phủ nhiều khả năng tiếp diễn. Báo cáo chỉ ra ba yếu tố chính gồm áp lực phát hành cuối năm, áp lực nguồn vốn tại hệ thống ngân hàng và rủi ro lạm phát.
Thứ nhất, nhu cầu huy động vốn qua kênh trái phiếu Chính phủ có thể tăng trong những tháng cuối năm nhằm đáp ứng kế hoạch huy động vốn và phục vụ giải ngân đầu tư công. Nguồn cung trái phiếu tăng có thể kéo theo xu hướng nhích tăng của lợi suất lên mức hấp dẫn hơn để thu hút nhà đầu tư.
Thứ hai, dù thanh khoản hệ thống ngân hàng đã cải thiện so với các giai đoạn trước, áp lực nguồn vốn mang tính cấu trúc vẫn tồn tại. Theo VCBS, điều này có thể hạn chế phần nào khả năng phân bổ dòng tiền vào các tài sản đầu tư dài hạn như trái phiếu.
Thứ ba, rủi ro lạm phát vẫn hiện hữu, đòi hỏi mức bù rủi ro phù hợp đối với nhà đầu tư nắm giữ trái phiếu.
Trên cơ sở các yếu tố này, VCBS dự báo lợi suất trái phiếu Chính phủ có thể tiếp tục tăng nhẹ trong quý IV/2026. Diễn biến thị trường trong những tháng cuối năm sẽ gắn với nhu cầu huy động vốn, khả năng cân đối nguồn vốn của hệ thống ngân hàng và những diễn biến liên quan đến lạm phát.
Trung Anh