Không có nguồn cung mới trong 9 tháng đầu năm 2026, thị trường bất động sản bán lẻ TP Hồ Chí Minh vẫn duy trì hoạt động cho thuê tích cực. Trong khi giá thuê khu vực trung tâm đi ngang ở mức cao, khu vực ngoài trung tâm ghi nhận mức tăng 8% so với cùng kỳ, cùng tỷ lệ mặt bằng trống giảm xuống còn 4,8%.
Không có nguồn cung mới, giá thuê ngoài trung tâm vẫn tăng
Thị trường bất động sản bán lẻ TP Hồ Chí Minh bước qua quý III/2026 mà không ghi nhận thêm nguồn cung mới. Tuy nhiên, nhu cầu thuê mặt bằng vẫn được duy trì, đặc biệt khi nhiều thương hiệu tiếp tục mở rộng hiện diện tại các trung tâm thương mại.
Theo dữ liệu của CBRE, tại khu vực trung tâm, giá chào thuê trung bình trong quý III/2026 đạt 288,6 USD/m²/tháng, không thay đổi so với quý trước cũng như cùng kỳ năm 2025. Dù giá thuê đi ngang ở mức cao, tỷ lệ mặt bằng trống tại khu vực này tiếp tục giảm 0,2 điểm phần trăm so với quý II, xuống còn 2,85%. Diễn biến này cho thấy sức hấp thụ của những mặt bằng bán lẻ tại khu vực lõi trung tâm vẫn được duy trì.
Trong quý III, thị trường ghi nhận hoạt động mở rộng của nhiều thương hiệu thuộc lĩnh vực ăn uống và thời trang như The Matcha Tokyo, Yamazaki, Wilson và Lukfook. Sự xuất hiện và mở rộng của các thương hiệu tiếp tục củng cố sức hút của những vị trí bán lẻ trung tâm đối với cả doanh nghiệp trong nước và quốc tế.
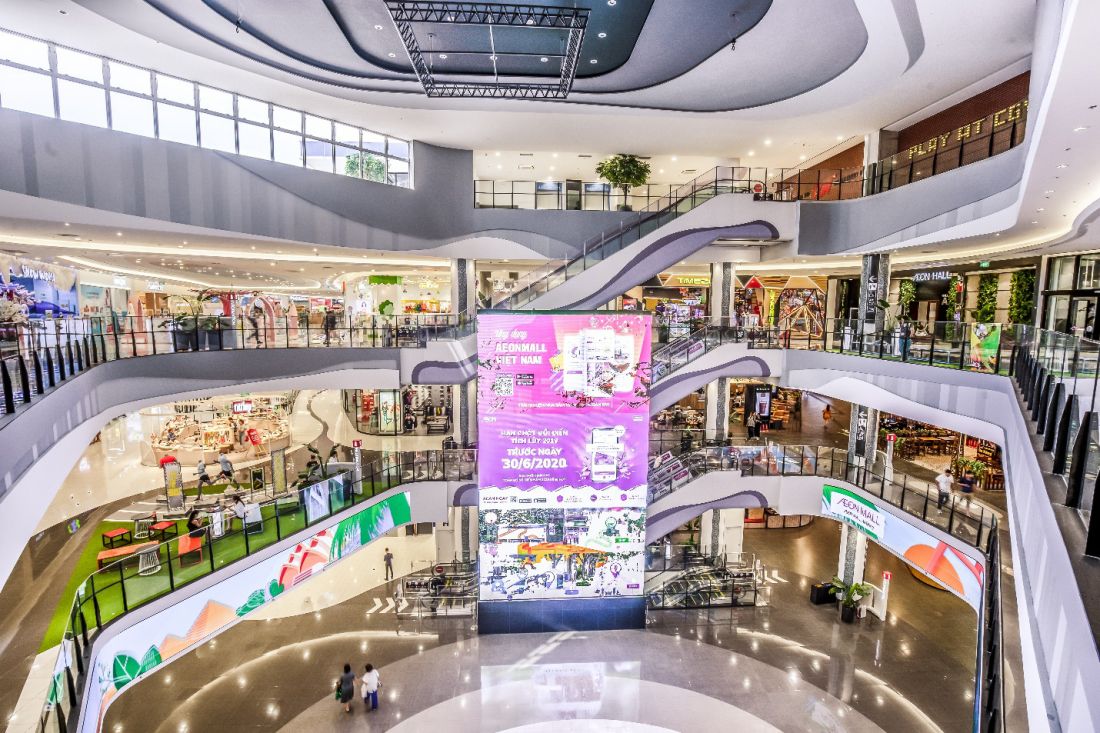 Thị trường bất động sản bán lẻ TP Hồ Chí Minh bước qua quý III/2026 mà không ghi nhận thêm nguồn cung mới.
Tuy nhiên, diễn biến đáng chú ý hơn lại nằm ở khu vực ngoài trung tâm. Giá chào thuê trung bình tại khu vực này đạt 57,9 USD/m²/tháng, tăng 3,1% so với quý II và tăng 8% so với cùng kỳ năm ngoái. Đồng thời, tỷ lệ mặt bằng trống giảm tới 2 điểm phần trăm so với quý trước, xuống còn 4,8%. Như vậy, dù mức giá tuyệt đối vẫn thấp hơn đáng kể so với khu vực trung tâm, mặt bằng bán lẻ ngoài trung tâm đang cho thấy cả giá thuê lẫn khả năng lấp đầy cùng cải thiện.
Theo CBRE, diễn biến này chủ yếu đến từ sự cải thiện hoạt động kinh doanh tại các dự án bán lẻ hiện hữu, cùng với xu hướng các thương hiệu mở rộng sang những khu dân cư mới và các trung tâm thương mại quy mô lớn ngoài khu vực lõi.
Nhu cầu thuê mới và mở rộng của các thương hiệu ăn uống đến từ Việt Nam, Trung Quốc và Nhật Bản cũng góp phần cải thiện tỷ lệ lấp đầy. Trong quý III, thị trường còn ghi nhận BHC Chicken, thương hiệu đến từ Hàn Quốc, mở hai cửa hàng đầu tiên tại Việt Nam.
Việc giá thuê ngoài trung tâm tăng trong khi tỷ lệ trống giảm cho thấy nhu cầu thuê không còn tập trung hoàn toàn vào khu vực lõi. Những dự án hiện hữu có vị trí phù hợp, quy mô đủ lớn và tiếp cận được các khu dân cư đông đúc vẫn có khả năng thu hút khách thuê trong bối cảnh chưa có nguồn cung mới gia nhập thị trường. Dù vậy, chênh lệch giá thuê giữa hai khu vực vẫn rất lớn. Với 288,6 USD/m²/tháng tại trung tâm và 57,9 USD/m²/tháng ngoài trung tâm, giá chào thuê tại khu vực lõi đang cao gần 5 lần.
Sự chênh lệch này phần nào phản ánh tính khan hiếm của mặt bằng bán lẻ chất lượng cao tại trung tâm, đồng thời mở ra dư địa cho các khu vực bên ngoài khi thương hiệu tìm kiếm những địa điểm mới với chi phí phù hợp hơn.
Ở góc độ tiêu dùng, sức cầu trong nước cũng đang tạo nền tảng hỗ trợ thị trường bán lẻ. Theo số liệu thống kê, trong 9 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng ước đạt 5.926 nghìn tỷ đồng, tăng 13,4% so với cùng kỳ năm trước. Nếu loại trừ yếu tố giá, mức tăng đạt 7,8%.
Tuy nhiên, áp lực chi phí vẫn hiện hữu khi chỉ số giá tiêu dùng bình quân 9 tháng tăng 4,52% so với cùng kỳ năm 2025. Diễn biến này đặt ra bài toán về sức mua thực tế cũng như hiệu quả kinh doanh của các nhà bán lẻ trong bối cảnh chi phí vận hành và giá thuê tại một số khu vực gia tăng.
Bán lẻ tương lai sẽ gắn với giao thông công cộng?
Theo CBRE, triển vọng thị trường bán lẻ TP Hồ Chí Minh trong thời gian tới tiếp tục phụ thuộc vào sức mua cũng như khả năng bổ sung nguồn cung phù hợp. Đến cuối năm 2026, thị trường dự kiến chưa có thêm trung tâm thương mại mới đi vào hoạt động.
Nguồn cung chất lượng cao tại khu vực trung tâm trong giai đoạn 2027-2029 cũng được dự báo tương đối hạn chế, chủ yếu đến từ các dự án như One Central và Saigon Centre giai đoạn 3. Trong khi đó, khu vực ngoài trung tâm được kỳ vọng sẽ bổ sung nguồn cung đáng kể hơn thông qua việc cải tạo các trung tâm thương mại hiện hữu và xuất hiện những mô hình bán lẻ thế hệ mới. Đáng chú ý, cùng với sự phát triển của hệ thống hạ tầng giao thông, cấu trúc không gian bán lẻ tại TP Hồ Chí Minh cũng được dự báo có những thay đổi.
Bà Thanh Phạm, Giám đốc Bộ phận Nghiên cứu và Tư vấn tại TP Hồ Chí Minh của CBRE, nhận định thị trường trong những năm tới có thể phát triển theo hướng tích hợp với giao thông công cộng, đồng thời tăng cường kết nối giữa các không gian thương mại.
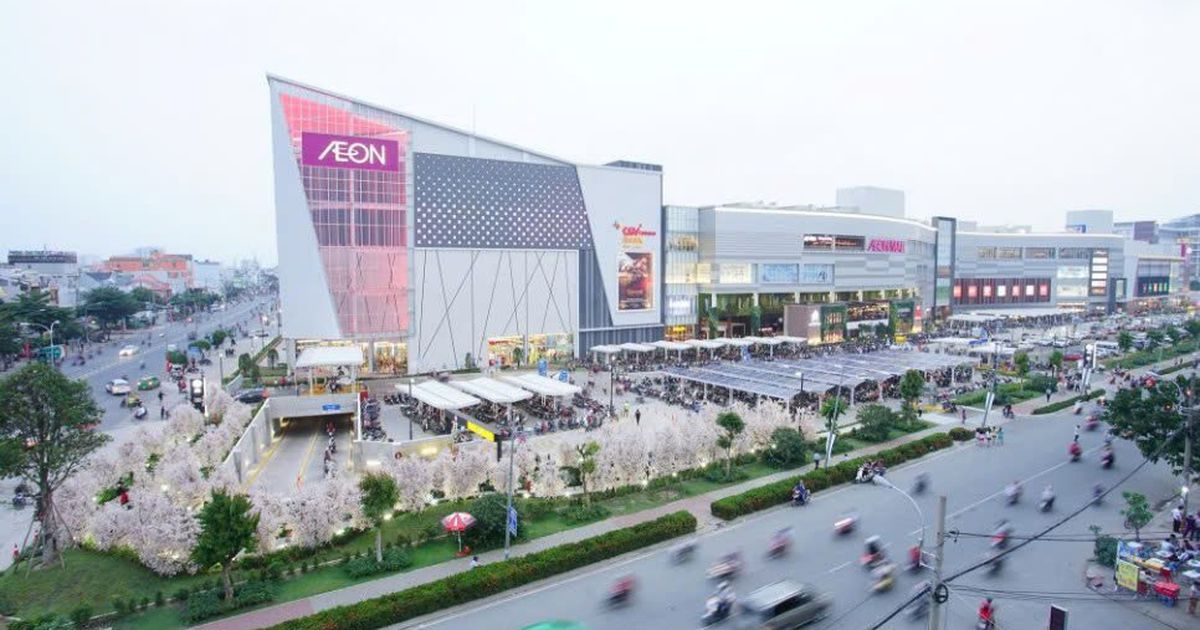 Theo CBRE, triển vọng thị trường bán lẻ TP Hồ Chí Minh trong thời gian tới tiếp tục phụ thuộc vào sức mua cũng như khả năng bổ sung nguồn cung phù hợp.
Theo đó, các dự án mới có xu hướng phát triển không gian thương mại ngầm gắn với nhà ga, kết hợp khối đế bán lẻ trong những tổ hợp đa chức năng và xây dựng hệ thống cầu đi bộ liên thông giữa các tòa nhà.
Thay vì một trung tâm thương mại hoạt động tương đối độc lập, mô hình mới hướng tới kết nối mua sắm, ẩm thực, giải trí, làm việc và giao thông công cộng trong cùng một hệ sinh thái. Việc hình thành những cụm bán lẻ tích hợp được kỳ vọng giúp cải thiện khả năng tiếp cận, tăng lưu lượng người đi bộ và kéo dài thời gian khách hàng lưu lại tại các không gian thương mại.
Đây cũng có thể trở thành hướng phát triển đáng chú ý đối với thị trường bán lẻ TP Hồ Chí Minh trong những năm tới, nhất là khi hạ tầng giao thông công cộng được mở rộng và các khu đô thị mới tiếp tục hình thành.
Trong ngắn hạn, việc không có thêm trung tâm thương mại mới đồng nghĩa nguồn cung hiện hữu vẫn đóng vai trò chủ đạo. Trong bối cảnh đó, mức độ cạnh tranh giữa các dự án không chỉ nằm ở giá thuê mà còn phụ thuộc vào vị trí, khả năng kết nối, cơ cấu khách thuê và sức mua của khu vực.
Diễn biến trong quý III/2026 cho thấy, khu vực ngoài trung tâm đang nổi lên rõ hơn trong bức tranh này. Giá thuê tăng 8% so với cùng kỳ nhưng tỷ lệ trống vẫn giảm xuống 4,8% là tín hiệu cho thấy các thương hiệu tiếp tục tìm kiếm cơ hội mở rộng ngoài khu vực lõi.
Khi nguồn cung mới còn hạn chế, khả năng khai thác hiệu quả các trung tâm thương mại hiện hữu, cùng sự dịch chuyển của thương hiệu về những khu dân cư mới và các điểm kết nối hạ tầng, sẽ tiếp tục là những yếu tố định hình thị trường bất động sản bán lẻ TP Hồ Chí Minh trong thời gian tới.
Thiên An