Sau thời gian dài khan hiếm sản phẩm, thị trường bất động sản đang chứng kiến nguồn cung quay trở lại với khoảng 98.000 sản phẩm mở bán trong nửa đầu năm 2026. Tuy nhiên, lượng hàng tăng nhanh chưa kéo được sức mua khi tỷ lệ hấp thụ giảm còn 49%.
Hàng trở lại thị trường, người mua không còn vội xuống tiền
Tại hội thảo “Bất động sản sau cơn sốt - Giá sẽ đi về đâu?”, TS. Nguyễn Văn Đính, Phó Chủ tịch Hiệp hội Bất động sản Việt Nam, Chủ tịch Hội Môi giới Bất động sản Việt Nam (VARS), cho biết trong 6 tháng đầu năm 2026, thị trường ghi nhận khoảng 98.000 sản phẩm mở bán, tăng 50% so với cùng kỳ năm 2025. Trong số này, hơn 70.000 sản phẩm là nguồn cung mở bán mới, tăng khoảng 40%.
Việc tháo gỡ vướng mắc pháp lý, phê duyệt thêm dự án và đẩy nhanh quá trình triển khai đã giúp lượng sản phẩm đủ điều kiện đưa ra thị trường tăng lên. Nguồn cung chủ yếu tập trung tại các đại dự án, khu đô thị tích hợp và những khu vực hưởng lợi từ quá trình phát triển hạ tầng.
Tuy nhiên, tốc độ bán hàng lại đi theo chiều ngược lại. Trong nửa đầu năm, thị trường chỉ ghi nhận khoảng 48.000 giao dịch sơ cấp, tương ứng tỷ lệ hấp thụ 49%, thấp hơn đáng kể mức 62% của cùng kỳ năm trước. Đáng chú ý, tỷ lệ hấp thụ tiếp tục đi xuống theo từng quý. Nếu quý I/2026 đạt khoảng 47%, sang quý II chỉ còn 41%.
Nguồn hàng mới cũng bắt đầu phản ánh sự thận trọng của các chủ đầu tư. Trong quý II, lượng sản phẩm mở bán mới đạt gần 34.000 căn, giảm khoảng 10% so với quý trước và thấp hơn 8% so với cùng kỳ năm 2025.
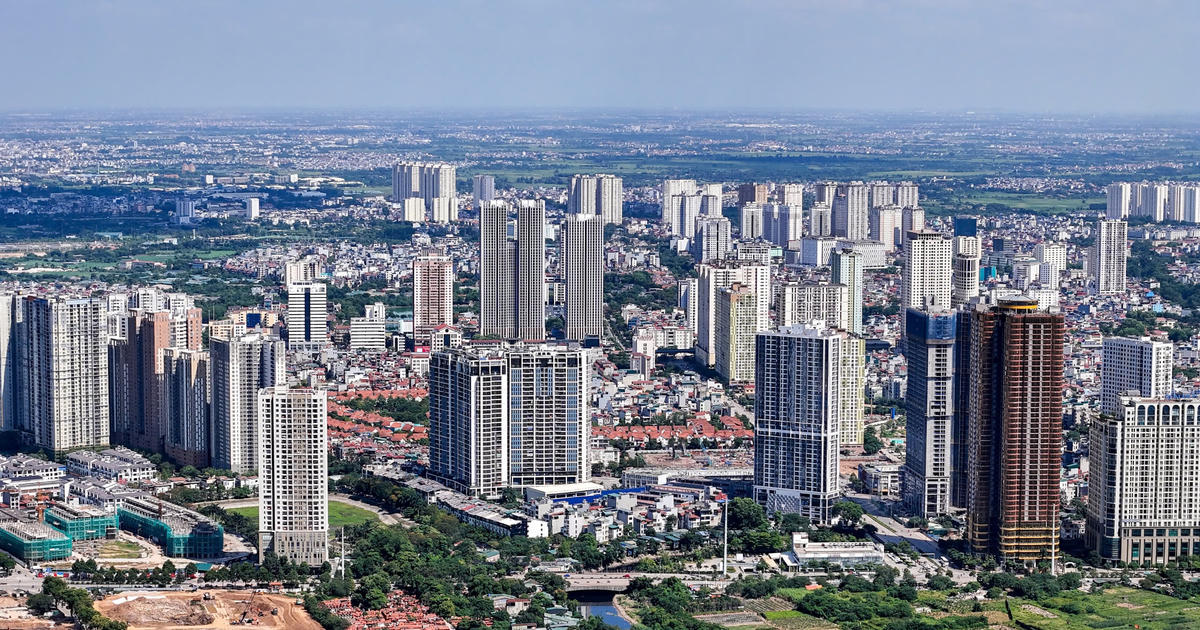 Hàng trở lại thị trường, người mua không còn vội xuống tiền.
Trong giai đoạn nguồn cung khan hiếm, người mua phải cạnh tranh để tìm sản phẩm phù hợp. Khi lượng hàng hóa tăng trở lại, quyền lựa chọn dần nghiêng về phía khách hàng. Người mua có thêm thời gian so sánh giữa các dự án về giá bán, pháp lý, vị trí, tiến độ xây dựng, hạ tầng và chính sách thanh toán thay vì phải nhanh chóng xuống tiền vì lo ngại giá tiếp tục tăng.
Theo thông tin về nhà ở và thị trường bất động sản quý II/2026 của Bộ Xây dựng, cả nước ghi nhận khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% so với quý I và 63,7% so với cùng kỳ năm 2025.
Trong đó, phân khúc căn hộ chung cư và nhà ở riêng lẻ có 26.567 giao dịch thành công, bằng 86,1% quý trước và 77,1% so với cùng kỳ. Thanh khoản suy giảm trong lúc nguồn cung được cải thiện đang tạo áp lực lên dòng tiền và lượng hàng tồn kho của doanh nghiệp.
Theo TS. Nguyễn Văn Đính, chi phí đất đai và chi phí phát triển dự án tăng khiến doanh nghiệp khó giảm giá mạnh. Trong khi đó, giá sản phẩm đã vượt xa khả năng tài chính của một bộ phận người mua có nhu cầu thực.
Áp lực còn đến từ chi phí vốn. Với doanh nghiệp, vốn đắt làm tăng chi phí phát triển dự án. Với người mua, chi phí vay cao khiến khoản tiền phải trả hàng tháng trở thành yếu tố cần cân nhắc kỹ hơn khi giá nhà đã ở mức cao.
Hoạt động đầu cơ vì vậy cũng không còn sôi động như trong những giai đoạn thị trường tăng nóng. Khi biên độ tăng giá kỳ vọng thu hẹp trong khi rủi ro thanh khoản lớn hơn, nhà đầu tư sử dụng đòn bẩy tài chính trở nên thận trọng.
Thực tế, áp lực dòng tiền đã khiến một số doanh nghiệp phải thay đổi chiến lược bán hàng. Tại hội thảo, ông Phạm Đức Toản, Tổng giám đốc Công ty cổ phần Đầu tư và Phát triển Bất động sản EZ Việt Nam, cho biết có trường hợp doanh nghiệp chấp nhận bán đất ở mức 10-12 triệu đồng/m² dù giá thành gần 20 triệu đồng/m² để thu hồi vốn. Ở chiều ngược lại, với những người mua có sẵn tiền mặt, sự thay đổi của thị trường đồng nghĩa vị thế đàm phán tốt hơn khi doanh nghiệp và người bán chịu áp lực dòng tiền.
Giá giảm chưa đủ, thị trường cần sản phẩm vừa túi tiền
Sự suy giảm của tỷ lệ hấp thụ cũng đặt ra một vấn đề lớn hơn: Nguồn cung tăng nhưng liệu có đúng loại sản phẩm thị trường đang cần? Các dữ liệu hiện tại cho thấy giá bất động sản đã bắt đầu xuất hiện điều chỉnh, song mặt bằng chung tại những đô thị lớn vẫn rất cao.
Theo Bộ Xây dựng, trong quý II/2026, giá căn hộ trên thị trường thứ cấp tại nhiều địa phương giảm so với quý trước. Tại Hà Nội, giá bán căn hộ chung cư bình quân khoảng 123 triệu đồng/m², còn TP Hồ Chí Minh khoảng 108 triệu đồng/m².
Tại Hà Nội, sau giai đoạn tăng mạnh từ năm 2024 và đạt mức cao vào cuối năm 2025, giá chung cư trong nửa đầu năm 2026 đã có sự điều chỉnh. Tuy nhiên, mức giá hiện tại vẫn cao hơn đáng kể so với giai đoạn đầu năm 2023.
TP Hồ Chí Minh có diễn biến khác khi giá căn hộ tăng chậm hơn. Trong nửa đầu năm 2026, giá tăng khoảng 3% so với cuối năm 2025 và đạt khoảng 108 triệu đồng/m² trong quý II, gần như đi ngang so với quý trước.
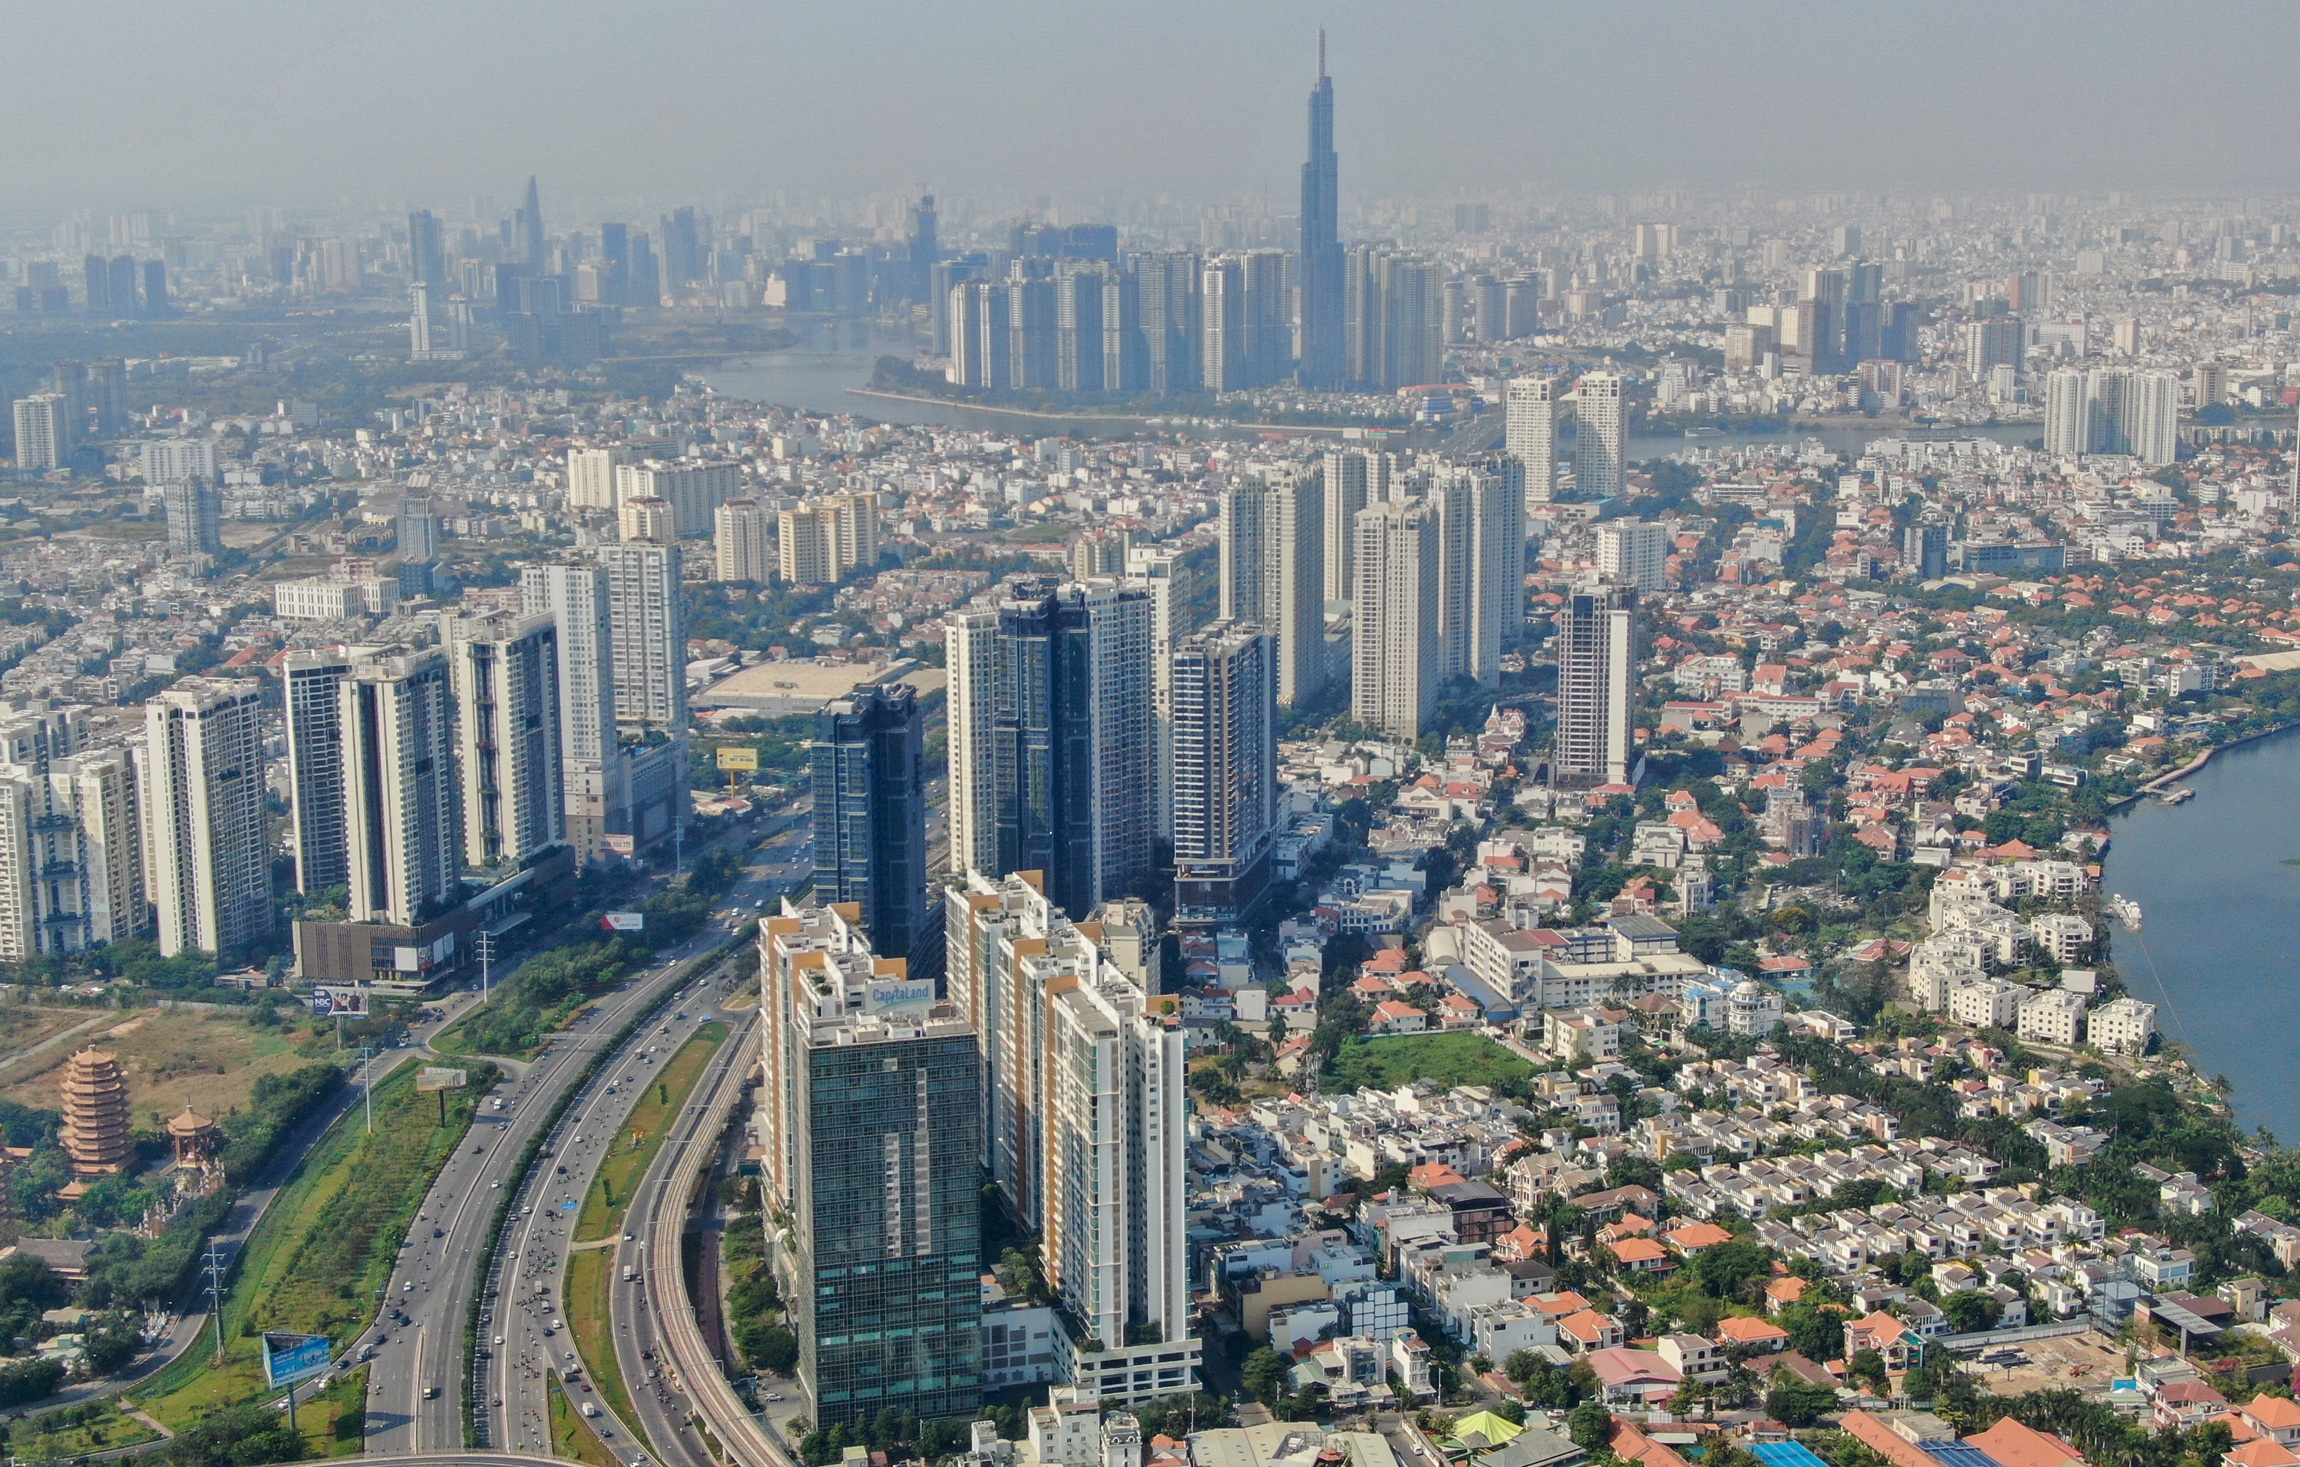 Giá giảm chưa đủ, thị trường cần sản phẩm vừa túi tiền.
Đất nền cũng không còn duy trì đà tăng mạnh. Sau khi giá thứ cấp từng giảm khoảng 10-15% trong năm 2023, một số khu vực xuất hiện các đợt tăng cục bộ trong năm 2025 nhờ thông tin quy hoạch, hạ tầng hoặc thay đổi địa giới hành chính. Đến năm 2026, đà tăng chững lại và giá giao dịch thứ cấp trong quý II giảm khoảng 2-3%.
Với biệt thự, liền kề và nhà phố, thị trường phục hồi tại những dự án có pháp lý và hạ tầng hoàn thiện. Giá sơ cấp tại một số khu vực trong nửa đầu năm tăng bình quân khoảng 5%, nhưng để thúc đẩy thanh khoản, nhiều chủ đầu tư phải giãn tiến độ thanh toán hoặc bổ sung các chính sách hỗ trợ tài chính.
Bà Hoàng Thu Hằng, Phó Cục trưởng Cục Quản lý nhà và thị trường bất động sản, Bộ Xây dựng, cho rằng giá bất động sản được cấu thành từ nhiều yếu tố như chi phí đất đai, bồi thường giải phóng mặt bằng, xây dựng, đầu tư hạ tầng, bán hàng và chi phí tài chính.
Trong bối cảnh đó, câu chuyện quan trọng hơn không đơn thuần là thị trường có thêm bao nhiêu căn nhà, mà là những căn nhà được đưa ra có phù hợp với khả năng thanh toán của số đông hay không.
TS. Nguyễn Văn Đính cảnh báo về nguy cơ mất cân đối nếu nguồn cung tiếp tục tập trung vào phân khúc cao cấp, đồng thời cho rằng các nhà phát triển cần điều chỉnh cơ cấu sản phẩm, giảm tỷ trọng nhà ở hạng sang để phù hợp hơn với nhu cầu thị trường.
Điều này đặc biệt đáng chú ý khi nguồn cung đã tăng 50% nhưng tỷ lệ hấp thụ lại giảm từ 62% xuống 49%. Nếu sản phẩm mới tiếp tục tập trung vào nhóm giá cao, việc tăng số lượng dự án chưa chắc giải quyết được tình trạng lệch pha cung - cầu.
Thị trường bất động sản vì thế đang bước sang một giai đoạn sàng lọc rõ hơn. Những dự án có pháp lý hoàn chỉnh, hạ tầng thực, tiến độ bảo đảm và mức giá phù hợp sẽ có lợi thế, trong khi các sản phẩm phụ thuộc chủ yếu vào kỳ vọng tăng giá có thể gặp khó khăn hơn trong việc tìm người mua.
Với doanh nghiệp, áp lực không còn chỉ là đưa được dự án ra thị trường mà là bán được sản phẩm và thu hồi dòng tiền. Còn với người mua, nguồn cung lớn hơn đồng nghĩa có thêm lựa chọn và không nhất thiết phải chạy theo những đợt tăng giá ngắn hạn.
Sau nhiều năm thị trường nói về câu chuyện khan hiếm nguồn cung, con số 98.000 sản phẩm mở bán trong nửa đầu năm 2026 cho thấy bài toán đang dần thay đổi. Nguồn cung có thể tiếp tục được cải thiện khi các vướng mắc pháp lý được tháo gỡ, nhưng thanh khoản chỉ có thể phục hồi bền vững nếu khoảng cách giữa giá bán và khả năng chi trả được thu hẹp.
Thiên An