Dòng vốn FDI tăng mạnh cùng sự phục hồi của nhu cầu thuê đang mở ra triển vọng tích cực cho bất động sản khu công nghiệp năm 2027. Tuy nhiên, khi nguồn cung mới gia tăng, giá thuê được dự báo khó tăng mạnh trong khi chi phí đầu tư ngày càng lớn, lợi thế cạnh tranh sẽ nghiêng về những doanh nghiệp sở hữu quỹ đất sạch, pháp lý hoàn chỉnh và có thể nhanh chóng đưa sản phẩm ra thị trường.
Nhu cầu thuê trở lại, thêm hơn 1.300 ha đất công nghiệp chờ ra thị trường
Bất động sản khu công nghiệp đang bước vào giai đoạn phục hồi sau thời gian khách thuê thận trọng trước những bất định về thương mại và thuế quan. Dòng vốn đầu tư trực tiếp nước ngoài tiếp tục tăng mạnh, đặc biệt ở lĩnh vực sản xuất, đang tạo nền tảng cho nhu cầu thuê đất, nhà xưởng và hạ tầng công nghiệp.
Theo số liệu của Cục Thống kê, Bộ Tài chính, tính đến ngày 30/9/2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ năm trước. Vốn FDI thực hiện đạt 21,07 tỷ USD, mức cao nhất của 9 tháng trong 5 năm qua.
Riêng vốn đăng ký cấp mới đạt 29,24 tỷ USD với 3.108 dự án. Công nghiệp chế biến, chế tạo tiếp tục đứng đầu khi thu hút 13,38 tỷ USD, tương đương 45,8% tổng vốn đăng ký cấp mới. Vận tải, kho bãi đứng tiếp theo với 5,14 tỷ USD, chiếm 17,6%.
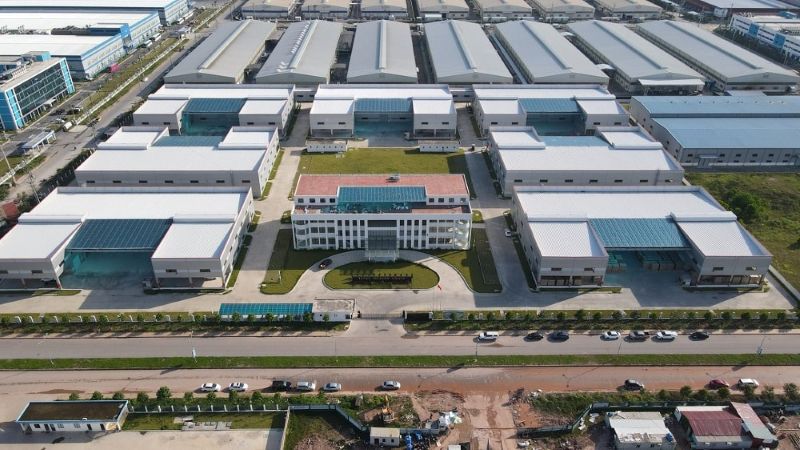 Nhu cầu thuê trở lại, thêm hơn 1.300 ha đất công nghiệp chờ ra thị trường.
Cơ cấu dòng vốn này đặc biệt quan trọng với bất động sản công nghiệp. Khác với dòng vốn vào các hoạt động tài chính hoặc dịch vụ, các dự án chế biến, chế tạo thường kéo theo nhu cầu trực tiếp về đất xây dựng nhà máy, kho vận, nhà xưởng và hệ thống hạ tầng phục vụ sản xuất.
Theo số liệu CBRE được SSI Research dẫn lại, trong quý II/2026, lượng hấp thụ ròng đất công nghiệp tại miền Bắc đạt khoảng 217 ha, tăng đáng kể so với 134 ha trong quý I và là mức cao nhất theo quý kể từ quý I/2024.
Tại miền Nam, diện tích hấp thụ ròng đạt khoảng 67 ha, tăng so với 57 ha trong quý trước và chỉ 10 ha của cùng kỳ năm 2025. Riêng thị trường phía Nam, CBRE ghi nhận trong nửa đầu năm 2026 diện tích hấp thụ đất công nghiệp đạt 124 ha, tăng 125% so với cùng kỳ. Cùng với sự phục hồi về nhu cầu, dòng vốn FDI cũng có dấu hiệu dịch chuyển mạnh hơn sang các lĩnh vực công nghệ cao.
Giá thuê vẫn duy trì xu hướng tăng nhưng tốc độ không quá lớn. Trong quý II, giá chào thuê đất công nghiệp bình quân tại miền Bắc đạt khoảng 143 USD/m2/chu kỳ thuê, tăng 2,9% so với cùng kỳ; tại miền Nam đạt 185 USD/m2/chu kỳ thuê, tăng 3,7%.
Những con số trên cho thấy thị trường đã cải thiện so với giai đoạn khách thuê trì hoãn quyết định đầu tư. Tuy nhiên, nhu cầu không phân bổ đồng đều giữa các khu công nghiệp.
Vị trí, khả năng kết nối cảng biển - sân bay - đường cao tốc, nguồn điện, lao động, hạ tầng số và khả năng hỗ trợ nhà đầu tư ngày càng trở thành những tiêu chí quan trọng trong quyết định lựa chọn địa điểm. Đây cũng là lý do dòng vốn FDI tăng mạnh không đồng nghĩa tất cả chủ đầu tư khu công nghiệp đều có thể hưởng lợi như nhau.
Áp lực cạnh tranh sẽ rõ hơn khi nguồn cung tiếp tục được bổ sung. Theo CBRE, từ quý IV/2026 đến hết năm 2027, thị trường có thể đón thêm khoảng 1.347 ha đất công nghiệp, gồm 664 ha tại miền Bắc và 683 ha tại miền Nam.
Ở phía Bắc, nguồn cung dự kiến tập trung tại Bắc Ninh, Thái Nguyên, Hải Phòng, Hưng Yên và các địa phương xung quanh Hà Nội. Trong khi đó, phía Nam tiếp tục có thêm nguồn cung tại Đồng Nai, Bình Dương, Long An, Tây Ninh và Bà Rịa - Vũng Tàu, đi cùng quá trình đầu tư, nâng cấp hạ tầng giao thông.
SSI Research dự báo, diện tích hợp đồng thuê mới và biên bản ghi nhớ thuê đất của các doanh nghiệp trong phạm vi nghiên cứu có thể đạt khoảng 1.000 ha trong năm 2027, tăng 18,6%.
Triển vọng này cho thấy bất động sản công nghiệp vẫn còn dư địa tăng trưởng, nhưng nguồn cung lớn hơn cũng đồng nghĩa khách thuê có thêm lựa chọn. Những khu công nghiệp chỉ có quỹ đất trên quy hoạch nhưng chưa hoàn thiện giải phóng mặt bằng, hạ tầng hoặc thủ tục pháp lý có thể mất lợi thế trước những dự án đã sẵn sàng bàn giao đất.
Thực tế, yêu cầu của nhà đầu tư FDI cũng đang thay đổi. Không chỉ tìm kiếm diện tích đất với giá thuê cạnh tranh, doanh nghiệp ngày càng chú trọng khả năng vận hành ngay, nguồn điện ổn định, logistics, lao động và khả năng mở rộng nhà máy.
Phân khúc nhà xưởng, kho xây sẵn vì thế cũng có thêm cơ hội. CBRE ghi nhận tại thị trường phía Nam trong nửa đầu năm 2026, diện tích hấp thụ kho xưởng xây sẵn đạt khoảng 0,37 triệu m2. Tỷ lệ lấp đầy nhà xưởng xây sẵn đạt 91%, còn kho xây sẵn đạt 80%; giá thuê lần lượt ở khoảng 5,2 USD và 5 USD/m2/tháng.
Giá thuê khó tăng mạnh, quỹ đất sạch quyết định lợi thế
Dòng vốn FDI và nhu cầu thuê phục hồi tạo nền tảng tích cực, nhưng bài toán của doanh nghiệp khu công nghiệp trong năm 2027 không chỉ nằm ở khả năng tìm khách thuê. Theo SSI Research, giá cát, đá, xi măng và các loại vật liệu phục vụ san lấp đã tăng bình quân khoảng 20% so với cùng kỳ. Cùng với đó là chi phí đền bù, giải phóng mặt bằng ngày càng cao.
Trong khi các khu công nghiệp hiện hữu có thể đạt biên lợi nhuận trên 50%, biên lợi nhuận tại những khu công nghiệp mới được dự báo có thể thu hẹp về khoảng 30-35%. Đáng chú ý, giá thuê đất công nghiệp năm 2027 được dự báo cơ bản đi ngang. Điều này đồng nghĩa chủ đầu tư khó chuyển toàn bộ phần chi phí phát sinh sang khách thuê bằng cách tăng giá.
Bài toán hiệu quả vì vậy chuyển từ “có bao nhiêu đất” sang “đất có thể đưa vào kinh doanh nhanh đến đâu”. Theo TVS Research, khoảng 66% quỹ đất công nghiệp chưa cho thuê của các doanh nghiệp trong phạm vi theo dõi đã hoàn thành giải phóng mặt bằng. Đây sẽ là lợi thế đáng kể khi thị trường bước vào giai đoạn cạnh tranh nguồn khách FDI.
 CBRE ghi nhận tại thị trường phía Nam trong nửa đầu năm 2026, diện tích hấp thụ kho xưởng xây sẵn đạt khoảng 0,37 triệu m2.
Doanh nghiệp sở hữu đất sạch có thể triển khai hạ tầng, ký hợp đồng, bàn giao mặt bằng và ghi nhận doanh thu nhanh hơn. Ngược lại, một dự án dù có quy mô lớn nhưng còn mắc ở khâu đền bù, thủ tục hoặc pháp lý sẽ phải chịu chi phí vốn trong thời gian dài và có nguy cơ bỏ lỡ chu kỳ phục hồi của nhu cầu.
Nghịch lý này đã phần nào xuất hiện trong năm 2026. Dù FDI và nhu cầu thuê tăng, lợi nhuận ròng của nhóm doanh nghiệp bất động sản khu công nghiệp trong nửa đầu năm lại giảm khoảng 40%, chủ yếu do thiếu những thương vụ bàn giao đất quy mô lớn và áp lực chi phí tài chính.
Điều đó cho thấy lượng vốn ngoại đăng ký lớn chưa thể ngay lập tức chuyển thành doanh thu, lợi nhuận của các chủ đầu tư khu công nghiệp. Giữa quyết định đầu tư của doanh nghiệp FDI và thời điểm chủ đầu tư ghi nhận doanh thu còn phụ thuộc vào đàm phán hợp đồng, hoàn thiện hạ tầng, bàn giao đất và phương pháp hạch toán.
Dù vậy, SSI Research vẫn đưa ra triển vọng tích cực cho năm 2027. Tổng lợi nhuận ròng của nhóm doanh nghiệp phát triển khu công nghiệp và doanh nghiệp cao su có hoạt động chuyển đổi đất trong phạm vi nghiên cứu được dự báo đạt khoảng 22.300 tỷ đồng, tăng 12,4% so với năm trước.
Sự phân hóa giữa các doanh nghiệp được dự báo khá rõ. Viglacera được SSI Research kỳ vọng có mức tăng lợi nhuận ròng khoảng 29%, nhờ đóng góp từ hoạt động cho thuê tại những khu công nghiệp mới như: Sông Công II, Trấn Yên cùng các dự án hiện hữu Phú Hà, Thuận Thành và Yên Phong IIC.
Tuy nhiên, rủi ro đối với ngành chưa biến mất. Những thay đổi trong chính sách thương mại của các thị trường xuất khẩu lớn có thể khiến doanh nghiệp sản xuất trì hoãn quyết định mở rộng. SSI Research lưu ý các biện pháp thương mại bổ sung có thể tác động đến kế hoạch đầu tư của những ngành thâm dụng lao động như dệt may, da giày và sản phẩm gỗ, từ đó ảnh hưởng tới nhu cầu thuê đất.
Trong bối cảnh đó, năm 2027 nhiều khả năng không còn là cuộc đua đơn thuần về quy mô quỹ đất. Khi nguồn cung tăng, giá thuê khó bứt phá và chi phí phát triển dự án tiếp tục đi lên, quỹ đất sạch, pháp lý hoàn chỉnh, hạ tầng sẵn sàng và khả năng bàn giao nhanh cho khách thuê mới là những yếu tố quyết định khả năng chuyển dòng vốn FDI thành doanh thu thực tế.
Dòng vốn ngoại đang tạo thêm dư địa cho bất động sản công nghiệp, nhưng cơ hội sẽ ngày càng phân hóa. Những doanh nghiệp có thể đưa đất từ quy hoạch sang trạng thái sẵn sàng khai thác sẽ có khả năng đón chu kỳ tăng trưởng sớm hơn; còn với những dự án vẫn mắc ở giải phóng mặt bằng và thủ tục, quỹ đất lớn trên kế hoạch chưa chắc đã trở thành lợi thế trong cuộc cạnh tranh năm 2027.
Thiên An