Thị trường bất động sản nghỉ dưỡng tại TP Đà Nẵng trong tháng 10/2026 chưa ghi nhận tín hiệu phục hồi rõ nét. Nguồn cung mới tiếp tục vắng bóng, giao dịch tại nhiều phân khúc không phát sinh, trong khi những vướng mắc pháp lý, tiến độ triển khai và hiệu quả khai thác vẫn là rào cản đối với sức mua.
Biệt thự nghỉ dưỡng không có giao dịch, nguồn cung chủ yếu là hàng tồn kho
Theo báo cáo thị trường bất động sản nhà ở TP Đà Nẵng tháng 10/2026 của DKRA Consulting (thuộc DKRA Group), phân khúc biệt thự nghỉ dưỡng tiếp tục duy trì trạng thái trầm lắng. Nguồn cung sơ cấp không biến động so với tháng trước nhưng tăng khoảng 9% so với cùng kỳ năm 2025.
Dù nguồn cung có mức tăng so với cùng kỳ, thị trường vẫn vắng bóng dự án mới. Các sản phẩm đang chào bán chủ yếu là lượng hàng tồn kho tại những dự án hiện hữu, chưa ghi nhận sự bổ sung đáng kể từ các chủ đầu tư.
Trong đó, thanh khoản biệt thự nghỉ dưỡng tiếp tục ở mức rất thấp khi không phát sinh giao dịch trong tháng 10/2026. Sức cầu chưa có dấu hiệu cải thiện rõ rệt, phản ánh tâm lý thận trọng của nhà đầu tư trong bối cảnh thị trường còn nhiều biến động.
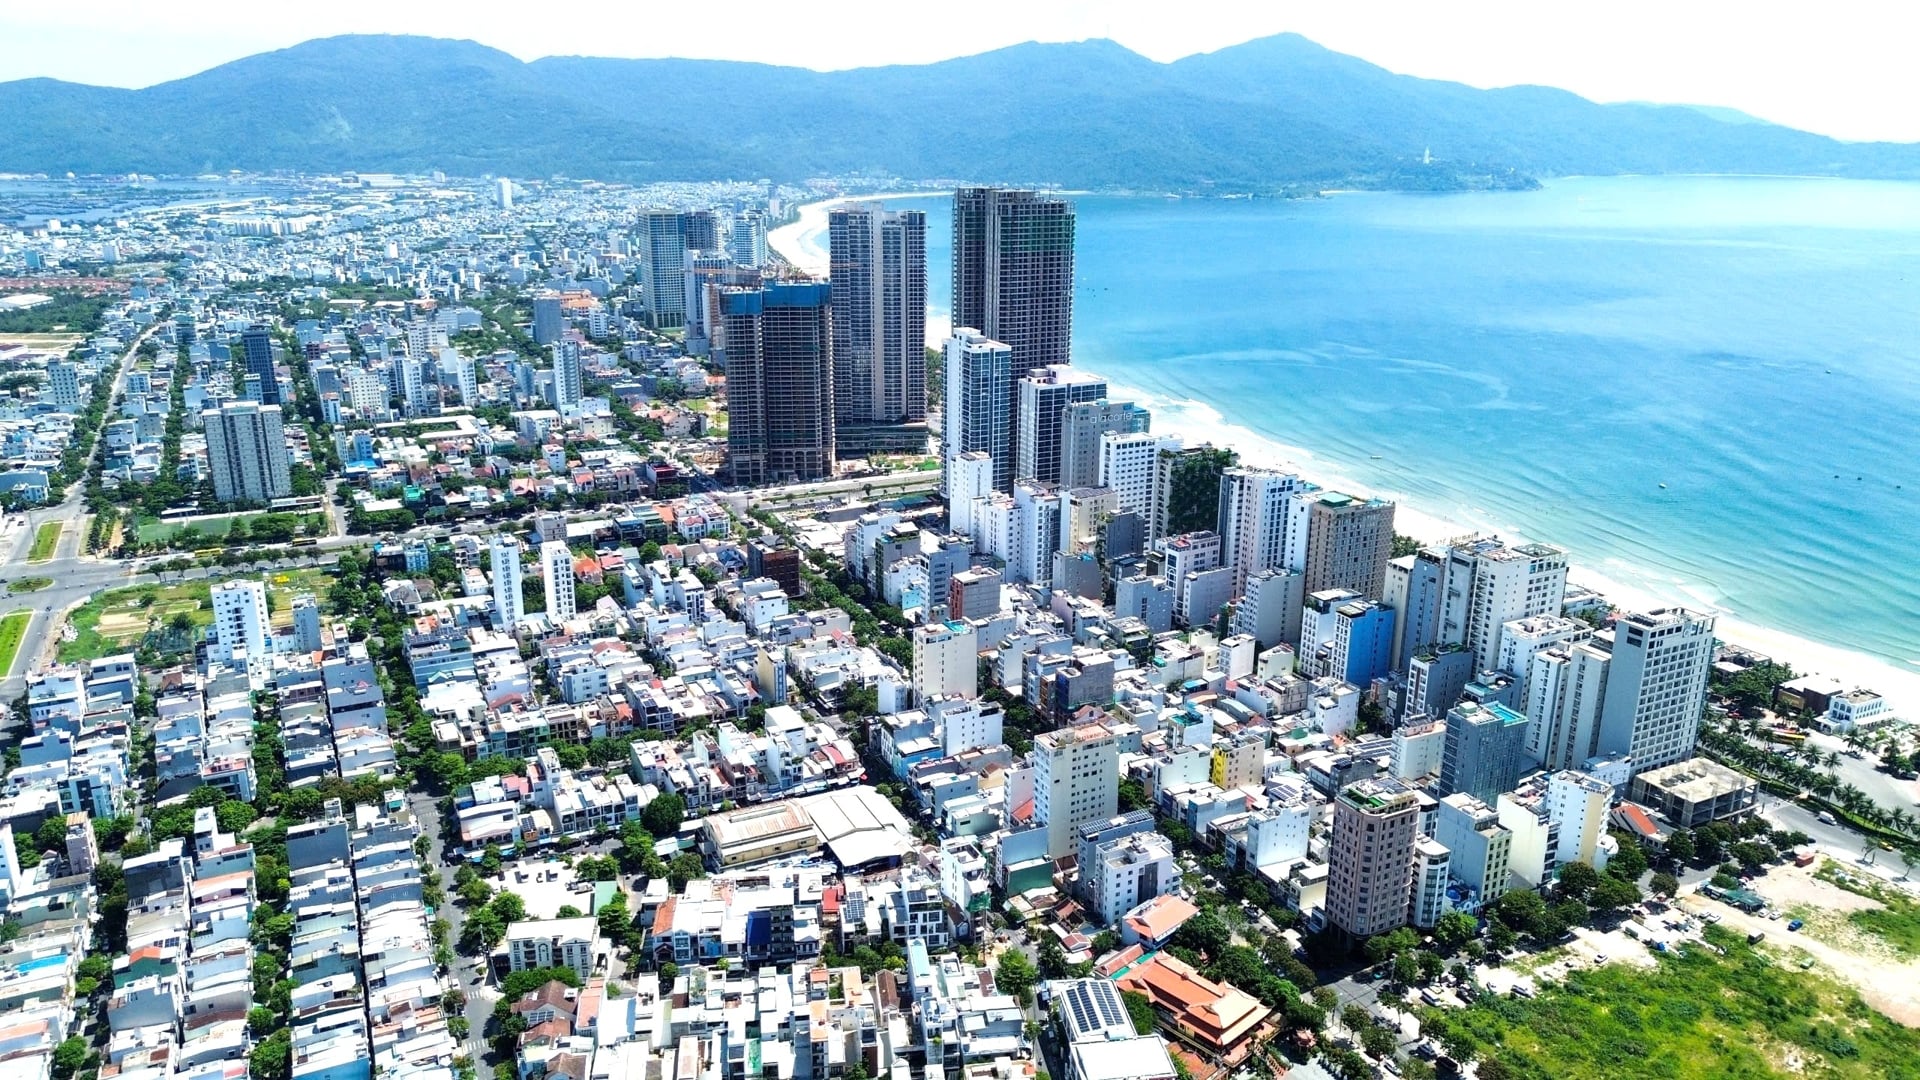 Theo báo cáo thị trường bất động sản nhà ở TP Đà Nẵng tháng 10/2026 của DKRA Consulting (thuộc DKRA Group), phân khúc biệt thự nghỉ dưỡng tiếp tục duy trì trạng thái trầm lắng.
Xét về phân bố nguồn cung, phường Điện Bàn Đông dẫn đầu khi chiếm khoảng 80% tổng nguồn cung sơ cấp biệt thự nghỉ dưỡng. Tuy nhiên, lợi thế về tỷ trọng nguồn hàng chưa chuyển hóa thành giao dịch trong kỳ.
Mặt bằng giá bán sơ cấp nhìn chung ổn định so với tháng trước. Các chủ đầu tư tiếp tục áp dụng nhiều chính sách bán hàng nhằm hỗ trợ thanh khoản như chia sẻ lợi nhuận hoặc doanh thu, ân hạn nợ gốc và hỗ trợ lãi suất.
Việc duy trì giá bán cùng các chính sách ưu đãi cho thấy nỗ lực của chủ đầu tư trong việc giữ sức cạnh tranh cho sản phẩm. Tuy nhiên, khi nhu cầu đầu tư chưa phục hồi, các chính sách này vẫn chưa đủ tạo ra chuyển biến rõ rệt về giao dịch.
Theo DKRA Consulting, thị trường biệt thự nghỉ dưỡng được dự báo tiếp tục trầm lắng trong những tháng cuối năm. Hoạt động triển khai dự án mới chưa có nhiều chuyển biến, trong khi mặt bằng lãi suất và tâm lý thận trọng của nhà đầu tư tiếp tục ảnh hưởng đến khả năng phục hồi sức cầu.
Bên cạnh đó, hiệu quả khai thác thực tế và khả năng tạo dòng tiền vẫn là những yếu tố quan trọng tác động đến quyết định xuống tiền đối với loại hình bất động sản nghỉ dưỡng. Khi triển vọng khai thác chưa đáp ứng kỳ vọng, nhà đầu tư có xu hướng cân nhắc kỹ hơn trước khi tham gia thị trường.
Condotel, shophouse nghỉ dưỡng vắng giao dịch, pháp lý tiếp tục là rào cản
Cùng với biệt thự nghỉ dưỡng, các phân khúc nhà phố/shophouse nghỉ dưỡng và condotel cũng chưa cho thấy dấu hiệu cải thiện về thanh khoản.
Đối với nhà phố/shophouse nghỉ dưỡng, nguồn cung sơ cấp trong tháng 10/2026 không biến động so với tháng trước. Nguồn hàng chủ yếu đến từ lượng tồn kho của các dự án hiện hữu, trong khi nguồn cung mới tiếp tục hạn chế do nhiều dự án còn vướng mắc về pháp lý.
Thị trường không phát sinh giao dịch trong tháng. Phần lớn dự án tạm ngưng bán hàng hoặc chịu ảnh hưởng bởi những vướng mắc pháp lý, khiến nguồn sản phẩm đủ điều kiện đưa ra thị trường bị hạn chế.
 Condotel, shophouse nghỉ dưỡng vắng giao dịch, pháp lý tiếp tục là rào cản.
Mặt bằng giá bán sơ cấp không ghi nhận biến động so với tháng 9/2026. Các chủ đầu tư tiếp tục triển khai chính sách chiết khấu, hỗ trợ thanh toán và nhiều ưu đãi khác nhằm kích cầu, cải thiện khả năng tiêu thụ.
Tuy nhiên, theo đánh giá của DKRA Consulting, những vướng mắc về pháp lý, tiến độ triển khai và hiệu quả khai thác chưa đạt kỳ vọng tiếp tục tác động đến tâm lý nhà đầu tư. Đây cũng là những nguyên nhân khiến thị trường duy trì trạng thái trầm lắng và chưa xuất hiện tín hiệu phục hồi rõ nét.
Ở phân khúc condotel, nguồn cung sơ cấp tăng nhẹ khoảng 1% so với tháng trước nhưng giảm 8% so với cùng kỳ năm trước. Tương tự các loại hình nghỉ dưỡng khác, thị trường tiếp tục vắng bóng dự án mới, nguồn cung chủ yếu đến từ lượng hàng tồn kho tại những dự án đã mở bán trước đó.
Sức cầu condotel duy trì ở mức thấp. Mặt bằng lãi suất còn neo cao cùng tâm lý thận trọng của nhà đầu tư khiến thanh khoản gặp khó, kéo dài tình trạng trầm lắng của phân khúc này.
Trong tháng 10/2026, phường An Hải dẫn dắt thị trường condotel khi chiếm khoảng 57% tổng nguồn cung sơ cấp và 100% lượng tiêu thụ phát sinh trong kỳ. Dù vậy, lượng giao dịch tập trung tại một khu vực chưa đủ tạo nên sự phục hồi trên diện rộng cho toàn phân khúc.
Mặt bằng giá bán sơ cấp condotel không biến động so với tháng trước. Các chủ đầu tư tiếp tục áp dụng chính sách cam kết hoặc chia sẻ lợi nhuận, doanh thu, hỗ trợ lãi suất… nhằm tăng khả năng thanh khoản.
Theo DKRA Consulting, sự tăng trưởng của ngành du lịch là yếu tố có thể hỗ trợ triển vọng thị trường bất động sản nghỉ dưỡng. Tuy nhiên, những vướng mắc về pháp lý, tiến độ triển khai dự án và hiệu quả khai thác vẫn là rào cản đối với sức cầu. Vì vậy, thanh khoản khó có thể cải thiện rõ nét trong ngắn hạn.
Các phân khúc bất động sản nghỉ dưỡng tại Đà Nẵng đang đối mặt với tình trạng thiếu vắng nguồn cung mới và sức mua yếu. Việc nhiều dự án chưa thể triển khai hoặc tạm ngưng bán hàng cũng khiến thị trường thiếu động lực tạo giao dịch.
Thiên An