Canada tiếp tục duy trì biện pháp chống bán phá giá đối với ống thép dẫn dầu (OCTG) của Việt Nam sau rà soát cuối kỳ. Cục Phòng vệ thương mại khuyến nghị doanh nghiệp theo dõi kết luận của cơ quan chức năng Canada, rà soát hoạt động xuất khẩu và chủ động phương án ứng phó nhằm bảo vệ quyền lợi hợp pháp.
Canada duy trì biện pháp sau rà soát cuối kỳ
Theo thông tin từ Cục Phòng vệ thương mại (Bộ Công Thương), ngày 22/10, Tòa án Thương mại quốc tế Canada (CITT) đã công bố quyết định kèm bản giải trình về kết luận rà soát cuối kỳ đối với biện pháp chống bán phá giá áp dụng cho ống thép dẫn dầu có xuất xứ hoặc được xuất khẩu từ nhiều quốc gia và vùng lãnh thổ, trong đó có Việt Nam.
Phạm vi rà soát bao gồm hàng hóa từ Ấn Độ, Indonesia, Hàn Quốc, Thái Lan, Thổ Nhĩ Kỳ, Ukraina, Việt Nam và các vùng lãnh thổ Đài Loan (Trung Quốc), Bành Hồ, Kim Môn và Mã Tổ.
Theo kết luận được CITT công bố, biện pháp chống bán phá giá tiếp tục được duy trì đối với sản phẩm OCTG thuộc phạm vi rà soát của Việt Nam và các nước, vùng lãnh thổ liên quan, ngoại trừ hàng hóa xuất khẩu từ Hàn Quốc của Hyundai Steel Company và từ Thổ Nhĩ Kỳ của Borusan Mannesmann Boru Sanayi ve Ticaret A.Ş. Riêng đối với hàng hóa từ Ukraina, CITT quyết định chấm dứt biện pháp.
Bản giải trình ngày 22/10 làm rõ cơ sở của kết luận rà soát đã được cơ quan này công bố trước đó. Việc tiếp tục duy trì biện pháp đồng nghĩa các doanh nghiệp Việt Nam xuất khẩu sản phẩm thuộc phạm vi áp dụng vẫn phải lưu ý nghĩa vụ liên quan đến thuế chống bán phá giá khi đưa hàng vào thị trường Canada.
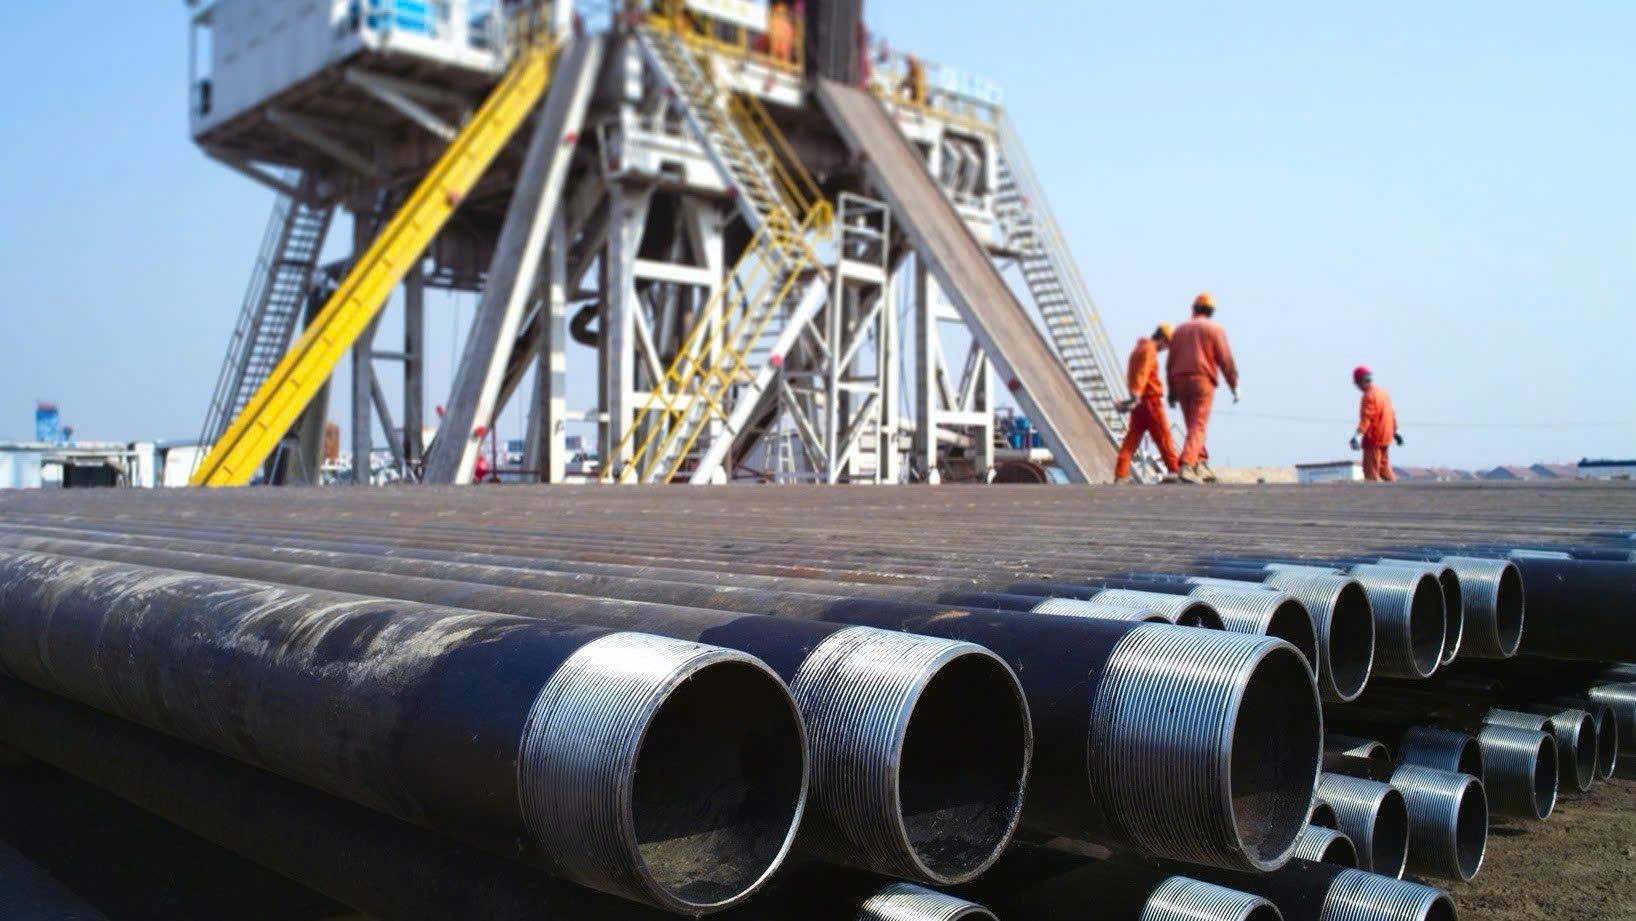 Canada tiếp tục áp thuế chống bán phá giá với ống thép dẫn dầu Việt Nam - Ảnh minh hoạ/TL.
Theo thông tin về vụ việc, CITT xem xét dữ liệu trong giai đoạn từ ngày 1/1/2023 đến ngày 31/12/2025, cùng giai đoạn tạm thời từ ngày 1/1/2026 đến ngày 1/3/2026. Để phục vụ so sánh, cơ quan này cũng thu thập dữ liệu của giai đoạn từ ngày 1/1 đến ngày 31/3/2025.
Trong quá trình rà soát, CITT tiếp tục xác định sản phẩm OCTG sản xuất trong nước Canada là hàng hóa tương tự với hàng hóa bị rà soát và thuộc cùng một nhóm hàng hóa. Đây là một trong những nội dung được xem xét khi đánh giá tác động của việc tiếp tục hoặc chấm dứt biện pháp phòng vệ thương mại.
Rà soát cuối kỳ là quá trình đánh giá việc chấm dứt biện pháp có khả năng dẫn đến tình trạng tiếp tục hoặc tái diễn hành vi bán phá giá và thiệt hại đối với ngành sản xuất trong nước hay không. Do đó, quyết định duy trì biện pháp không đồng nghĩa với việc mọi doanh nghiệp Việt Nam đều bị áp dụng cùng một mức thuế. Mức thuế và nghĩa vụ cụ thể cần được xác định căn cứ vào quy định hiện hành, kết quả áp dụng đối với từng doanh nghiệp và hồ sơ của cơ quan có thẩm quyền Canada.
Đối với doanh nghiệp xuất khẩu OCTG của Việt Nam, việc biện pháp tiếp tục được duy trì có thể ảnh hưởng đến giá thành khi xuất khẩu, khả năng cạnh tranh và kế hoạch phát triển khách hàng tại Canada. Doanh nghiệp cần chủ động đánh giá tác động đối với từng hợp đồng, đồng thời cập nhật các yêu cầu liên quan đến thuế và thủ tục nhập khẩu trước khi giao hàng.
Doanh nghiệp cần rà soát hồ sơ, chủ động phương án xuất khẩu
Để bảo vệ quyền và lợi ích hợp pháp, Cục Phòng vệ thương mại khuyến nghị các doanh nghiệp sản xuất, xuất khẩu OCTG liên quan nghiên cứu kỹ bản giải trình của CITT, đặc biệt là những nhận định về năng lực sản xuất và định hướng xuất khẩu của Việt Nam. Trên cơ sở đó, doanh nghiệp cần đánh giá nguy cơ đối với hoạt động kinh doanh và điều chỉnh kế hoạch xuất khẩu phù hợp.
Một trong những yêu cầu quan trọng là tuân thủ kết luận rà soát, quy định về xuất xứ hàng hóa và các nghĩa vụ liên quan khi xuất khẩu sang Canada. Doanh nghiệp cần lưu giữ đầy đủ hồ sơ về nguyên liệu đầu vào, quá trình sản xuất, chi phí, giá bán và giao dịch xuất khẩu để chứng minh tính chính xác của thông tin khi cơ quan chức năng yêu cầu.
Bên cạnh đó, doanh nghiệp nên thường xuyên cập nhật các quy định nhập khẩu của Canada và theo dõi những thay đổi có liên quan đến việc áp dụng biện pháp phòng vệ thương mại. Trường hợp có căn cứ và đáp ứng điều kiện theo quy định, doanh nghiệp có thể nghiên cứu đề nghị Cơ quan Dịch vụ Biên giới Canada (CBSA) tiến hành rà soát hành chính nhằm cập nhật giá trị thông thường và mức thuế áp dụng phù hợp với tình hình thực tế.
Việc đề nghị rà soát hành chính không đồng nghĩa doanh nghiệp đương nhiên được giảm thuế hoặc thay đổi mức thuế đang áp dụng. Kết quả phụ thuộc vào hồ sơ, dữ liệu doanh nghiệp cung cấp và quyết định của cơ quan có thẩm quyền Canada.
Ngoài việc củng cố hoạt động tại thị trường hiện có, đa dạng hóa thị trường xuất khẩu cũng là giải pháp cần được tính đến nhằm hạn chế rủi ro khi chính sách thương mại thay đổi. Doanh nghiệp đồng thời cần duy trì trao đổi với Cục Phòng vệ thương mại để được hướng dẫn, hỗ trợ trong quá trình xử lý các vấn đề phát sinh.
Trong bối cảnh các thị trường nhập khẩu tiếp tục sử dụng công cụ phòng vệ thương mại, việc theo dõi sát diễn biến pháp lý, minh bạch dữ liệu và chuẩn bị hồ sơ đầy đủ có ý nghĩa quan trọng đối với doanh nghiệp thép Việt Nam. Chủ động ứng phó không chỉ giúp doanh nghiệp giảm thiểu rủi ro trong hoạt động xuất khẩu OCTG sang Canada mà còn góp phần duy trì khả năng tiếp cận thị trường trong dài hạn.
Hoàng Hậu