Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 14 chỉ ra Công ty TNHH Tỷ Xuân chưa chủ động gia hạn 4 hợp đồng xuất khẩu thanh toán chậm từ 7-26 ngày, đồng thời chưa tính, thu lãi chậm trả theo thỏa thuận.
Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 14 ghi nhận Công ty TNHH Tỷ Xuân thực hiện đúng quy định về mở và sử dụng tài khoản ngoại tệ trong phạm vi được thanh tra. Cơ quan thanh tra cũng chỉ ra thiếu sót trong việc theo dõi thời hạn thanh toán của 4 hợp đồng xuất khẩu có khoản thanh toán chậm từ 7 đến 26 ngày. Công ty chưa tính và thu lãi chậm trả theo thỏa thuận.
Theo Thông báo số 301/TB-TTNH ngày 18/11/2026, Chánh Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 14 đã ban hành Kết luận thanh tra số 28/KL-TTNH ngày 12/11/2026 đối với Công ty TNHH Tỷ Xuân. Kết luận được công khai theo Điều 37 Luật Thanh tra năm 2025.
Công ty TNHH Tỷ Xuân là doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI), hoạt động chính trong lĩnh vực sản xuất giày, dép. Công ty có trụ sở tại Khu công nghiệp Hòa Phú, ấp Phước Hòa, xã Phú Quới, tỉnh Vĩnh Long. Giấy chứng nhận đăng ký doanh nghiệp số 1500411257 được cấp lần đầu ngày 30/8/2007 và đăng ký thay đổi lần thứ 17 ngày 28/8/2026.
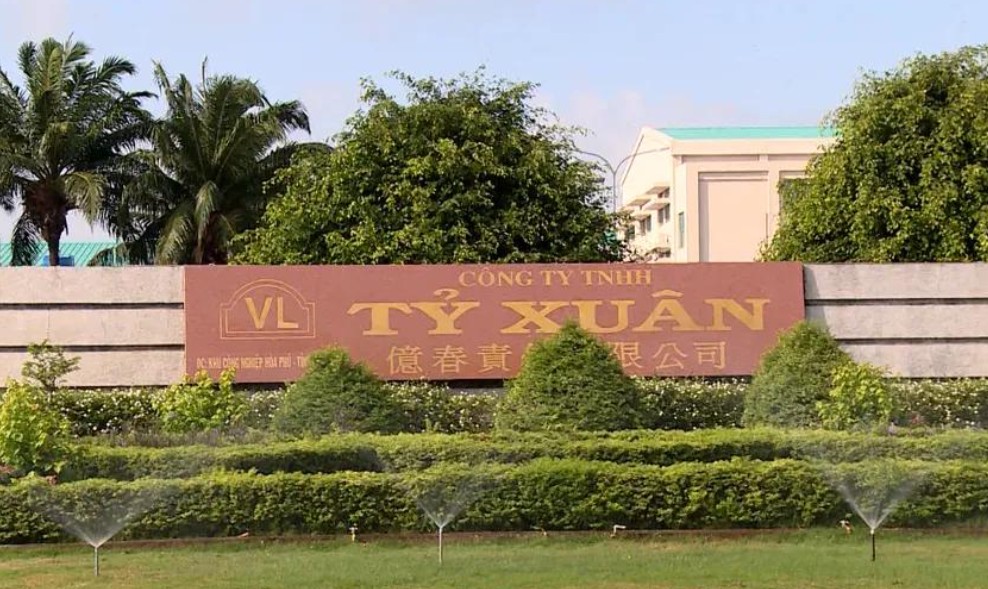 Trụ sở của Công ty TNHH Tỷ Xuân - Ảnh: SGGP
Tính đến ngày 31/8/2026, Công ty TNHH Tỷ Xuân có 18.919 lao động. Doanh nghiệp hoạt động chính trong lĩnh vực sản xuất giày, dép tại Khu công nghiệp Hòa Phú, tỉnh Vĩnh Long. Cuộc thanh tra tại công ty xem xét việc chấp hành quy định về quản lý ngoại hối, trong đó có việc mở, sử dụng tài khoản ngoại tệ và theo dõi thanh toán các hợp đồng xuất khẩu.
Mở và sử dụng tài khoản ngoại tệ đúng quy định, còn thiếu sót trong theo dõi thanh toán
Trong phạm vi nội dung được thanh tra, Ngân hàng Nhà nước Chi nhánh Khu vực 14 ghi nhận Công ty TNHH Tỷ Xuân chấp hành quy định tại khoản 2 Điều 7 Pháp lệnh Ngoại hối và khoản 1 Điều 5 Nghị định số 70/2014/NĐ-CP của Chính phủ.
Cụ thể, công ty mở và sử dụng tài khoản ngoại tệ tại các tổ chức tín dụng được phép hoạt động tại Việt Nam. Kết luận thanh tra cũng ghi nhận công ty không mở tài khoản ngoại tệ ở nước ngoài.
Đối với doanh nghiệp sản xuất hàng xuất khẩu, việc quản lý tài khoản ngoại tệ gắn với theo dõi các khoản thanh toán của đối tác. Thông tin trên tài khoản và chứng từ thanh toán là căn cứ để doanh nghiệp đối chiếu số tiền đã nhận, thời điểm nhận tiền và các khoản còn phải thu theo từng hợp đồng. Việc đối chiếu này giúp bộ phận kế toán cập nhật công nợ và bộ phận xuất nhập khẩu nắm tiến độ thực hiện hợp đồng.
Ở khâu theo dõi thực hiện hợp đồng xuất khẩu, cơ quan thanh tra ghi nhận một số thiếu sót về kỹ thuật. Các thiếu sót liên quan đến việc thỏa thuận gia hạn thời hạn thanh toán với đối tác và thực hiện điều khoản về lãi chậm trả.
Cụ thể, có 4 hợp đồng xuất khẩu phát sinh thanh toán chậm, với thời gian chậm từ 7 đến 26 ngày. Đối với các hợp đồng này, công ty chưa chủ động thỏa thuận với đối tác để ký phụ lục gia hạn trước khi đến hạn thanh toán. Công ty cũng chưa tính và thu lãi chậm trả theo thỏa thuận trong hợp đồng.
Thời hạn thanh toán là căn cứ để doanh nghiệp xác định khi nào một khoản phải thu đến hạn và đối chiếu với ngày thực tế nhận tiền. Khi đối tác đề nghị lùi thời điểm thanh toán, việc ghi nhận thỏa thuận gia hạn bằng phụ lục giúp các bộ phận cùng theo dõi một mốc thời gian. Nếu phát sinh chậm trả, số ngày chậm và điều khoản về lãi là cơ sở để doanh nghiệp xác định khoản lãi theo thỏa thuận.
Công việc này liên quan trực tiếp đến hai bộ phận. Bộ phận xuất nhập khẩu theo dõi các điều khoản đã thống nhất với đối tác và trao đổi khi cần điều chỉnh lịch thanh toán. Bộ phận kế toán đối chiếu chứng từ, cập nhật số tiền đã nhận và theo dõi khoản còn phải thu. Thông tin từ hai bộ phận cần được cập nhật kịp thời để doanh nghiệp xác định đúng tình trạng thanh toán của từng hợp đồng.
Xác định trách nhiệm của bộ phận xuất nhập khẩu và kế toán
Về nguyên nhân, kết luận thanh tra xác định bộ phận xuất nhập khẩu và bộ phận kế toán của Công ty TNHH Tỷ Xuân chưa phối hợp chặt chẽ trong việc theo dõi thời hạn thanh toán của từng hợp đồng xuất khẩu.
Cơ quan thanh tra cũng ghi nhận các bộ phận liên quan chưa chủ động ký hoặc tham mưu ký phụ lục với đối tác trước khi đến hạn thanh toán. Đây là khâu cần phối hợp giữa bộ phận nắm thông tin về hợp đồng và bộ phận theo dõi chứng từ, công nợ. Khi cần gia hạn, thông tin về thời điểm dự kiến nhận tiền phải được cập nhật để hai bộ phận có căn cứ theo dõi.
Về trách nhiệm cụ thể, cơ quan thanh tra xác định bộ phận xuất nhập khẩu chịu trách nhiệm về việc chậm thỏa thuận với đối tác để ký phụ lục gia hạn thời hạn thanh toán. Bộ phận kế toán chịu trách nhiệm trong việc kiểm soát chứng từ thanh toán và theo dõi công nợ ngoại tệ.
Trên cơ sở kết quả thanh tra, Chánh Thanh tra Ngân hàng Nhà nước Chi nhánh Khu vực 14 đưa ra hai khuyến nghị đối với Công ty TNHH Tỷ Xuân. Tại mục về các biện pháp xử lý theo thẩm quyền, kết luận thanh tra ghi nhận không có biện pháp xử lý nào được áp dụng trong cuộc thanh tra này.
Từ những thiếu sót được ghi nhận tại Tỷ Xuân, việc theo dõi hợp đồng xuất khẩu cần được thực hiện từ khi xác định lịch thanh toán đến khi đối chiếu khoản tiền thực nhận và hoàn thiện chứng từ. Với từng hợp đồng, bộ phận xuất nhập khẩu cần cập nhật kịp thời những thay đổi đã thống nhất với đối tác, còn bộ phận kế toán cần đối chiếu ngày đến hạn với ngày nhận tiền. Khi phát sinh chậm thanh toán, các bộ phận liên quan cần rà soát điều khoản về lãi chậm trả để thực hiện theo thỏa thuận và bảo đảm quyền lợi tài chính của doanh nghiệp.
Phượng Hòa