Vụ điều tra chống bán phá giá đối với thép không gỉ cán nguội nhập khẩu từ 20 doanh nghiệp Việt Nam vừa có diễn biến mới khi cơ quan kinh tế Đài Loan xác định có dấu hiệu hợp lý cho thấy ngành sản xuất nội địa chịu thiệt hại đáng kể.
Hồ sơ sẽ được chuyển sang cơ quan tài chính để tiếp tục xem xét hành vi bán phá giá, trong bối cảnh sản phẩm thép Việt Nam đang đối mặt với nhiều biện pháp phòng vệ thương mại tại các thị trường.
Đài Loan xác định dấu hiệu thiệt hại, tiếp tục xem xét cáo buộc bán phá giá
Theo thông báo ngày 12/10 của Bộ Kinh tế Đài Loan (MOEA), cơ quan này đã đưa ra kết luận sơ bộ cho rằng có cơ sở hợp lý để nhận định ngành sản xuất trong nước chịu thiệt hại đáng kể liên quan đến việc nhập khẩu một số sản phẩm thép không gỉ cán phẳng, cán nguội từ Việt Nam.
Trên cơ sở đó, hồ sơ vụ việc được chuyển sang Bộ Tài chính Đài Loan để tiếp tục điều tra bán phá giá. Diễn biến này cho thấy vụ việc đang bước sang giai đoạn xem xét tiếp theo, nhưng chưa đồng nghĩa cơ quan chức năng đã đưa ra kết luận cuối cùng về hành vi bán phá giá hay quyết định áp thuế đối với thép Việt Nam.
Trước đó, theo thông tin từ Thương vụ Văn phòng Kinh tế - Văn hóa Việt Nam tại Đài Bắc được Bộ Công Thương tiếp nhận, ngày 14/8, cơ quan quản lý tài chính Đài Loan đã ban hành thông báo khởi xướng điều tra chống bán phá giá đối với một số sản phẩm thép không gỉ cán nguội dạng phẳng nhập khẩu từ Việt Nam.
Vụ điều tra được tiến hành theo đơn yêu cầu của hai doanh nghiệp sản xuất thép tại Đài Loan là Công ty Cổ phần Thép Yieh United và Công ty Cổ phần Nhà máy Cơ khí Tang Eng.
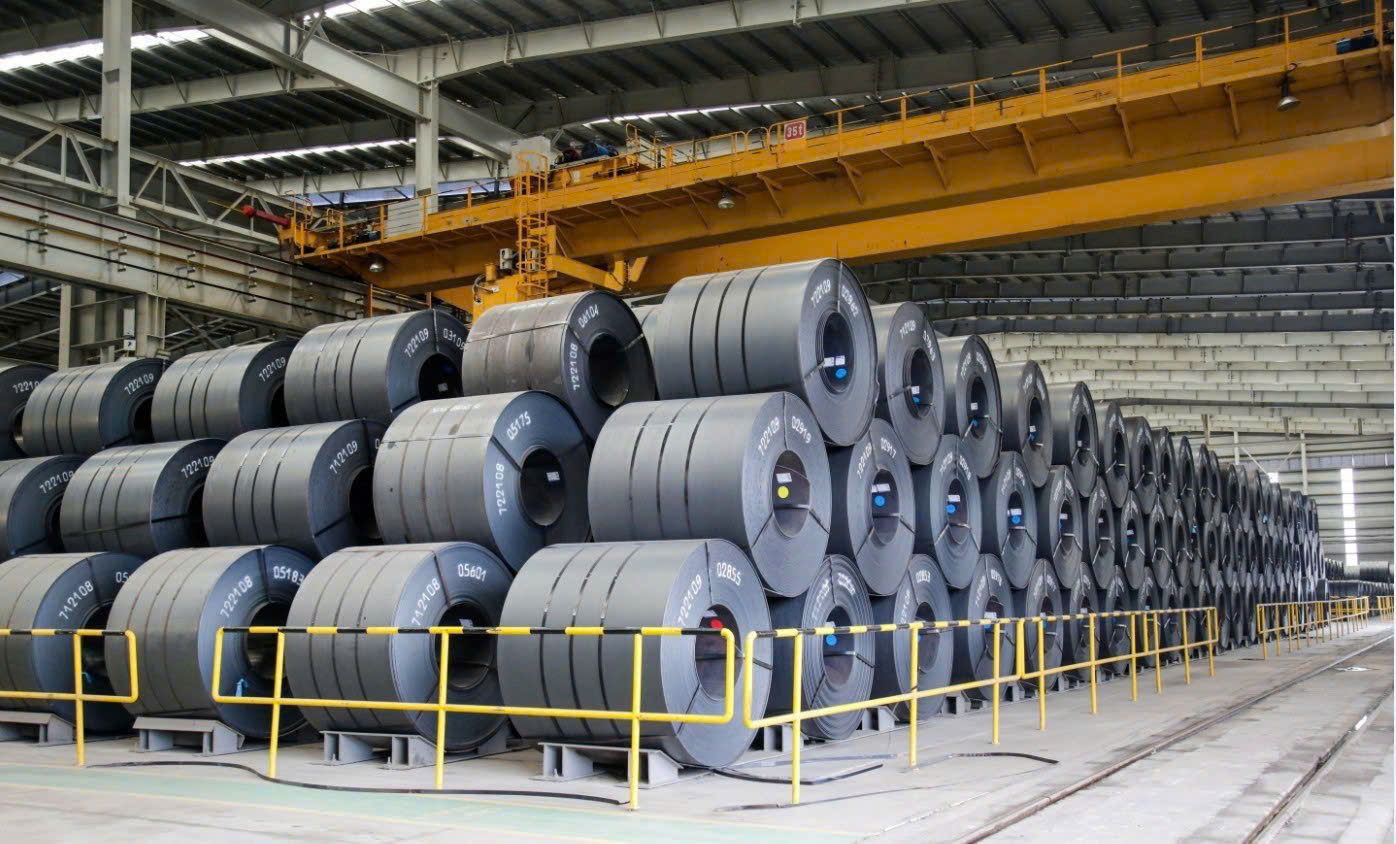 Vụ điều tra chống bán phá giá thép không gỉ cán nguội Việt Nam tại Đài Loan đã chuyển sang giai đoạn xem xét tiếp theo - Ảnh minh hoạ/TL.
Phạm vi hàng hóa bị điều tra tương đối cụ thể, bao gồm thép không gỉ cán nguội dạng phẳng, ở dạng cuộn hoặc không cuộn, có độ dày từ 0,05 mm đến 6,10 mm. Sản phẩm thuộc diện xem xét có thành phần niken từ 5% đến 20%, crôm từ 15% đến 25%, mangan không quá 3% và nhôm không quá 0,5% theo khối lượng. Hàng hóa đã được phủ, mạ hoặc bọc kim loại không thuộc phạm vi điều tra.
Theo nội dung đơn yêu cầu, biên độ phá giá bị cáo buộc đối với hàng hóa Việt Nam trong năm 2025 là 31,36%. Tuy nhiên, đây là mức do phía nguyên đơn đưa ra, không phải kết quả xác minh chính thức của cơ quan điều tra. Việc xác định có bán phá giá hay không, cũng như mức biên độ nếu có, còn phụ thuộc vào quá trình xem xét dữ liệu và bằng chứng theo quy định của Đài Loan.
Diễn biến nhập khẩu sau khi vụ việc được khởi xướng cũng thu hút sự chú ý của thị trường. Theo Shanghai Metals Market (SMM), lượng thép không gỉ nhập khẩu của Đài Loan trong tháng 8 giảm xuống khoảng 92.700 tấn, trong khi giá nhập khẩu tăng lên mức cao nhất trong ba năm.
Dù vậy, giá giao dịch nội địa không tăng tương ứng. SMM cho biết hai doanh nghiệp gia công thép Yuen Long và Tung Mung đã công khai phản đối cuộc điều tra. Các doanh nghiệp này cho rằng nhà sản xuất thép ở khâu thượng nguồn nhập thép cán nóng (HRC) giá rẻ từ Indonesia, nhưng lại tìm cách hạn chế nguồn thép cán nguội nhập khẩu từ Việt Nam.
Những ý kiến trái chiều cho thấy các biện pháp phòng vệ thương mại có thể tác động đến quan hệ cung ứng giữa các khâu trong ngành thép, đồng thời làm nảy sinh tranh luận về nguồn nguyên liệu, cạnh tranh và lợi ích của doanh nghiệp sản xuất, gia công. Tuy nhiên, các quan điểm được doanh nghiệp nêu ra không thay thế cho kết quả xác minh chính thức trong hồ sơ điều tra.
Áp lực phòng vệ thương mại gia tăng, doanh nghiệp cần chủ động ứng phó
Vụ việc tại Đài Loan diễn ra trong bối cảnh thép không gỉ Việt Nam tiếp tục đối mặt với các động thái phòng vệ thương mại tại nhiều thị trường. Theo SMM, trong quý III/2026, cả Đài Loan và Ấn Độ đều có động thái điều tra liên quan đến thép không gỉ Việt Nam. Thổ Nhĩ Kỳ cũng khởi xướng rà soát cuối kỳ đối với sản phẩm ống thép không gỉ nhập khẩu từ Việt Nam.
Tại Hàn Quốc, thép không gỉ Việt Nam đang chịu thuế chống bán phá giá trong khoảng 11,37-18,81%. Trong khi đó, cuộc điều tra chống bán phá giá của Ấn Độ đối với thép không gỉ cán nguội từ Trung Quốc, Indonesia và Việt Nam vẫn tiếp tục được tiến hành. Thời hạn điều tra đã được kéo dài đến ngày 28/3/2027 và chưa áp dụng thuế tạm thời.
Việc nhiều thị trường đồng thời xem xét các sản phẩm thép Việt Nam đặt ra yêu cầu doanh nghiệp phải theo dõi sát diễn biến pháp lý tại từng quốc gia. Mỗi vụ việc có phạm vi sản phẩm, thời kỳ điều tra, cách xác định biên độ phá giá và tiến trình xử lý riêng. Do đó, doanh nghiệp không nên mặc định kết quả tại một thị trường sẽ được áp dụng tương tự ở thị trường khác.
Đối với vụ việc tại Đài Loan, doanh nghiệp thuộc diện điều tra cần rà soát kỹ mã hàng, quy cách, thành phần và tình trạng xử lý bề mặt để xác định chính xác sản phẩm có nằm trong phạm vi bị điều tra hay không. Việc xác định đúng phạm vi hàng hóa là cơ sở quan trọng để chuẩn bị dữ liệu và đánh giá mức độ ảnh hưởng đến hoạt động xuất khẩu.
Bên cạnh đó, doanh nghiệp cần chuẩn bị đầy đủ hồ sơ về giá bán, chi phí sản xuất, nguyên liệu đầu vào, lượng hàng xuất khẩu và các giao dịch liên quan trong thời kỳ điều tra. Dữ liệu cần nhất quán giữa các chứng từ và có khả năng đối chiếu, bởi chất lượng thông tin doanh nghiệp cung cấp có thể ảnh hưởng đến quá trình xác minh của cơ quan điều tra.
Doanh nghiệp cũng cần chủ động phối hợp với cơ quan quản lý và các đơn vị tư vấn chuyên môn để cập nhật thời hạn, yêu cầu cung cấp thông tin và những diễn biến mới trong quá trình xử lý vụ việc. Việc phản hồi đúng hạn, có căn cứ và đầy đủ chứng từ sẽ giúp doanh nghiệp bảo vệ tốt hơn quyền lợi của mình.
Trong dài hạn, đa dạng hóa thị trường xuất khẩu và nâng cao năng lực cạnh tranh cũng là những hướng đi cần thiết. Tuy nhiên, mở rộng thị trường phải đi cùng việc đánh giá rủi ro phòng vệ thương mại, điều kiện tiếp cận và yêu cầu tuân thủ tại từng quốc gia. Đây là cách giúp doanh nghiệp hạn chế nguy cơ bị động khi một thị trường lớn phát sinh điều tra hoặc thay đổi chính sách nhập khẩu.
Ở thời điểm hiện tại, kết luận sơ bộ về thiệt hại của ngành sản xuất Đài Loan chưa phải quyết định cuối cùng về hành vi bán phá giá. Diễn biến tiếp theo của vụ việc sẽ phụ thuộc vào kết quả điều tra của cơ quan tài chính. Với các doanh nghiệp Việt Nam liên quan, việc theo sát tiến trình và chuẩn bị dữ liệu đầy đủ là yếu tố quan trọng để ứng phó với rủi ro thương mại trong giai đoạn tới.
Nhật Hạ