Giá heo hơi liên tục đi xuống trong quý III/2026 và kéo dài sang tháng 10, khiến kết quả kinh doanh của nhiều doanh nghiệp chăn nuôi chịu sức ép. Trong khi lợi nhuận của Dabaco giảm 42%, Nông nghiệp Hòa Phát giảm 16%, BAF dù ghi nhận doanh thu tăng 82% nhưng lợi nhuận vẫn giảm 5% do chi phí tài chính gia tăng.
Giá heo hơi đi xuống, lợi nhuận doanh nghiệp chăn nuôi đồng loạt suy giảm
Thị trường chăn nuôi heo trải qua quý III/2026 với diễn biến giá bán kém thuận lợi. Dù giá heo hơi bình quân trong quý vẫn nhỉnh hơn cùng kỳ năm 2025, xu hướng giảm ngày càng rõ rệt về cuối quý, ảnh hưởng trực tiếp đến kết quả kinh doanh của nhiều doanh nghiệp trong ngành. Theo Chứng khoán Vietcombank (VCBS), quý III thường là giai đoạn thấp điểm của thị trường thịt heo. Nhu cầu tiêu thụ suy giảm do yếu tố mùa vụ, trong đó tháng 7 âm lịch thường ghi nhận lượng tiêu thụ thấp hơn khi một bộ phận người dân có xu hướng ăn chay.
Bên cạnh đó, thời gian đầu quý III trùng với kỳ nghỉ hè của học sinh, khiến nhu cầu sử dụng thịt heo tại các bếp ăn tập thể giảm đáng kể. Sức mua yếu trong khi nguồn cung duy trì đã tạo áp lực lên giá heo hơi. Diễn biến này nhanh chóng phản ánh vào kết quả kinh doanh quý III của các doanh nghiệp chăn nuôi niêm yết.
Trong nhóm doanh nghiệp lớn, CTCP Tập đoàn Dabaco Việt Nam (mã chứng khoán: DBC) ghi nhận mức suy giảm lợi nhuận mạnh nhất. Cụ thể, lợi nhuận ròng quý III/2026 của Dabaco đạt khoảng 200 tỷ đồng, giảm 42% so với cùng kỳ năm trước. Theo giải trình của doanh nghiệp, dù hoạt động kinh doanh dầu thực vật ghi nhận kết quả tăng trưởng tích cực, đà giảm của giá heo hơi đã ảnh hưởng lớn đến hiệu quả mảng chăn nuôi, kéo lợi nhuận chung đi xuống.
CTCP Phát triển Nông nghiệp Hòa Phát (HPA) cũng ghi nhận kết quả kinh doanh kém thuận lợi khi cả doanh thu và lợi nhuận đều suy giảm. Trong quý III, doanh thu của HPA đạt khoảng 1.600 tỷ đồng, giảm 19% so với cùng kỳ. Lợi nhuận ròng đạt 302 tỷ đồng, giảm 16%. Nguyên nhân chủ yếu đến từ việc sản lượng bán ra tại hai mảng chăn nuôi heo và bò thịt sụt giảm, khiến lợi nhuận gộp của doanh nghiệp bị thu hẹp.
Tại CTCP Nông nghiệp BAF Việt Nam (mã chứng khoán: BAF), diễn biến kinh doanh có phần khác biệt khi doanh thu tăng mạnh nhưng lợi nhuận vẫn đi xuống. Doanh thu quý III/2026 của BAF tăng 82%, đạt gần 2.100 tỷ đồng. Lợi nhuận gộp cũng tăng khoảng 30%, lên 342 tỷ đồng.
 Diễn biến kinh doanh tại BAF khá khác biệt khi doanh thu và lợi nhuận gộp tăng mạnh trong quý III/2026
Doanh nghiệp cho biết kết quả tăng trưởng doanh thu chủ yếu nhờ mở rộng quy mô sản lượng heo thương phẩm xuất bán theo mô hình chăn nuôi khép kín 3F, gồm thức ăn, trang trại và thực phẩm. Tuy nhiên, việc mở rộng hoạt động cũng kéo theo áp lực chi phí lớn hơn.
Trong quý III, chi phí tài chính của BAF tăng 126%, lên hơn 153 tỷ đồng, phần lớn là chi phí lãi vay. Mặt bằng lãi suất cao hơn cùng kỳ cũng là một trong những yếu tố tác động đến khoản chi này. Chi phí quản lý doanh nghiệp đồng thời tăng 33%, lên gần 94 tỷ đồng. Các khoản chi phí gia tăng khiến lợi nhuận ròng của BAF giảm khoảng 5%, chỉ còn 20 tỷ đồng, dù doanh thu và lợi nhuận gộp đều tăng trưởng.
Trong khi đó, CTCP Hoàng Anh Gia Lai (mã chứng khoán: HAG) ghi nhận lợi nhuận quý III đạt 406 tỷ đồng, giảm khoảng 2% so với cùng kỳ. Tuy nhiên, kết quả kinh doanh của HAG chủ yếu đến từ mảng trái cây. Riêng doanh thu bán vật nuôi, bao gồm heo và cá, chỉ đạt 35,41 tỷ đồng, giảm khoảng 10% so với cùng kỳ năm trước.
Xét lũy kế 9 tháng đầu năm 2026, phần lớn doanh nghiệp trong nhóm tiếp tục ghi nhận lợi nhuận suy giảm. Dabaco báo lãi ròng 863 tỷ đồng, giảm khoảng 36% so với cùng kỳ. Nông nghiệp Hòa Phát đạt lợi nhuận 944 tỷ đồng, giảm 27%, còn BAF ghi nhận 329 tỷ đồng, giảm khoảng 9%.
Hoàng Anh Gia Lai là trường hợp khác biệt khi lợi nhuận 9 tháng đạt hơn 2.400 tỷ đồng, tăng 95% so với cùng kỳ. Tuy nhiên, mức tăng trưởng này chủ yếu đến từ việc doanh nghiệp được giảm trừ nghĩa vụ nợ trái phiếu, thay vì sự cải thiện tương ứng của hoạt động chăn nuôi.
Đàn heo tiếp tục mở rộng, giá bán quý IV còn chịu sức ép
Dù thị trường tiêu thụ kém thuận lợi, quy mô tài sản sinh học của các doanh nghiệp chăn nuôi vẫn có những biến động đáng kể sau 9 tháng đầu năm. Theo báo cáo tài chính của ba doanh nghiệp Dabaco, Nông nghiệp Hòa Phát và BAF, giá trị đàn vật nuôi có sự phân hóa rõ rệt cả về quy mô lẫn tốc độ tăng trưởng.
Trong đó, BAF dẫn đầu với tổng giá trị tài sản sinh học đạt gần 3.500 tỷ đồng tại cuối quý III/2026, tăng khoảng 13% so với đầu năm. Riêng giá trị heo thịt đạt khoảng 2.750 tỷ đồng, tăng 15%, trong khi giá trị heo giống đạt 725 tỷ đồng, tăng khoảng 4%.
Dabaco ghi nhận tổng giá trị tài sản sinh học khoảng 2.600 tỷ đồng, giảm 3% so với đầu năm. Trong cơ cấu này, giá trị heo thịt tăng khoảng 4%, lên gần 1.900 tỷ đồng. Tuy nhiên, tài sản sinh học dài hạn lại giảm 18%, xuống còn 740 tỷ đồng.
Đối với Nông nghiệp Hòa Phát, tổng giá trị tài sản sinh học đạt khoảng 1.250 tỷ đồng, thấp hơn hai doanh nghiệp còn lại nhưng ghi nhận tốc độ tăng trưởng mạnh nhất, lên tới 40% so với đầu năm. Mức tăng chủ yếu đến từ tài sản sinh học ngắn hạn, với tốc độ tăng khoảng 56%. Trong khi đó, tài sản sinh học dài hạn giảm khoảng 13%, còn 186 tỷ đồng.
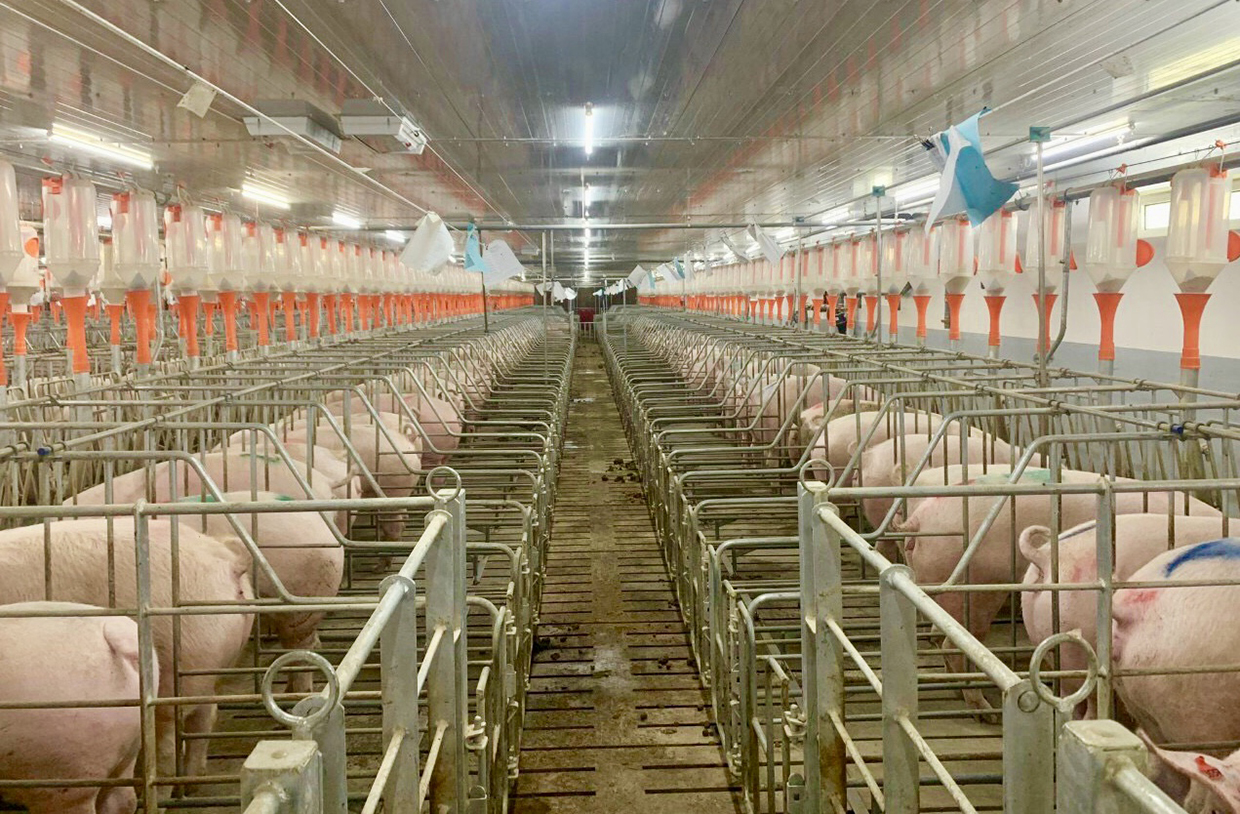 Giá heo hơi được dự báo sẽ tiếp tục chịu áp lực trong quý IV/2026, khi thị trường đối mặt với nguy cơ dư cung ngắn hạn, dịch bệnh và sức ép cạnh tranh từ thịt heo nhập khẩu.
Diễn biến trên phản ánh sự khác biệt trong chiến lược phát triển và cơ cấu đàn vật nuôi giữa các doanh nghiệp. Tuy nhiên, giá trị tài sản sinh học tăng chưa đồng nghĩa lợi nhuận sẽ cải thiện tương ứng, nhất là khi giá heo hơi trên thị trường tiếp tục đi xuống. Bước sang quý IV/2026, thị trường chăn nuôi vẫn chưa ghi nhận tín hiệu phục hồi rõ ràng về giá bán. Trong tháng 10, giá heo hơi tại khu vực miền Bắc dao động quanh mức 46.000 đến 49.000 đồng/kg.
Theo dự báo của VCBS, diễn biến phức tạp của dịch tả heo châu Phi (ASF), cùng tình trạng mưa lũ kéo dài tại nhiều địa phương, có thể khiến người chăn nuôi và thương lái phải đẩy nhanh việc bán đàn để hạn chế thiệt hại. Nếu tình trạng này xảy ra trên diện rộng, nguồn cung heo hơi trong ngắn hạn có thể gia tăng, tiếp tục tạo sức ép lên giá bán trong quý IV. Bên cạnh đó, thị trường nội địa còn chịu cạnh tranh từ thịt heo nhập khẩu. Theo số liệu của Cục Xuất nhập khẩu được VCBS dẫn lại, trong 8 tháng đầu năm 2026, lượng thịt heo nhập khẩu tăng 19% so với cùng kỳ, trong khi giá trị nhập khẩu lại giảm 24%.
Diễn biến này phản ánh giá nhập khẩu bình quân giảm đáng kể, tạo thêm sức ép cạnh tranh đối với sản phẩm thịt heo trong nước. Dù vậy, VCBS nhận định giá heo có khả năng phục hồi vào cuối năm, khi nhu cầu tiêu thụ thịt gia tăng trong giai đoạn chuẩn bị Tết Nguyên đán.
Lê Phong