Một chiếc ô tô có thể mang lại sự tiện nghi, chủ động và cả cảm giác sang trọng cho người sở hữu. Nhưng đằng sau tay lái là hàng loạt khoản chi phí không dừng lại ở giá mua ban đầu. Trước khi xuống tiền, hãy tính xem mình có đủ khả năng nuôi chiếc xe lâu dài hay không.
Bạn cảm thấy mình sang chảnh hơn khi ngồi sau vô lăng một chiếc Toyota, Mazda, Ford, Volvo, Mercedes-Benz hay Subaru. Những chuyến đi cuối tuần trở nên chủ động, trời mưa không còn cảnh co ro chờ xe, đưa đón con cái cũng thuận tiện hơn, còn những cuộc gặp gỡ đối tác đôi khi khiến bạn tự tin hơn nhờ có phương tiện riêng. Có thể nói là ‘mưa không tới mặt, nắng không tới đầu’.
Bởi sau nhiều năm đi xe máy, dành dụm được một khoản tiền và cuối cùng cũng đủ điều kiện mua ô tô, cảm giác ấy hoàn toàn dễ hiểu. Với nhiều người, chiếc xe đầu tiên không chỉ là phương tiện đi lại mà còn là dấu mốc của sự trưởng thành, thành quả lao động và khả năng tự chủ trong cuộc sống.
Thế nhưng, có một sự thật ‘phũ phàng’ mà không ít người chỉ nhận ra sau vài tháng cầm lái: mua được ô tô là một chuyện, nuôi được ô tô lại là chuyện khác, bởi hàng loạt các chi phí ẩn sẽ nhanh chóng ‘móc’ ví bạn.
Nói vui, ô tô đôi khi giống như một đứa ‘con mọn’: không phải ngày nào cũng đòi tiền, nhưng cứ đến kỳ là có việc phải chi. Khác ở chỗ, đứa trẻ lớn lên có thể tự lập, còn chiếc xe càng sử dụng lâu càng có những bộ phận cần bảo dưỡng, sửa chữa hoặc thay thế, hao mòn.
Vì vậy, trước khi quyết định mua ô tô, điều cần thiết không phải là chọn xe nào cho đẹp, mà là hiểu mình sẽ phải trả giá bao nhiêu để sở hữu và sử dụng nó.
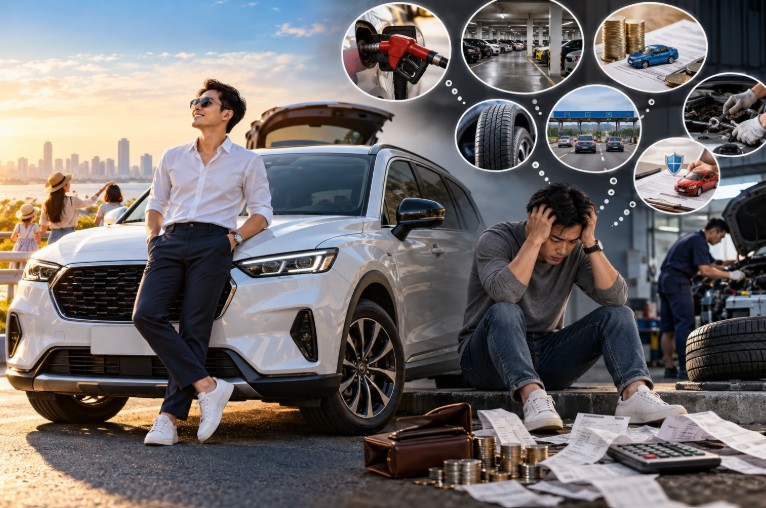 Ảnh minh họa
Giá mua chỉ là điểm khởi đầu
Sai lầm phổ biến của người lần đầu mua ô tô là tập trung quá nhiều vào giá niêm yết. Một chiếc xe được quảng cáo với mức giá vài trăm triệu đồng có vẻ nằm trong khả năng tài chính, nhưng số tiền thực tế cần chuẩn bị để đưa xe về nhà thường cao hơn.
Ngoài giá xe, người mua cần tính đến lệ phí trước bạ, phí đăng ký, cấp biển số, bảo hiểm bắt buộc, các khoản phí liên quan đến đăng kiểm và những chi phí khác tùy trường hợp. Nếu mua xe mới, xe cũ hay đăng ký tại những địa phương khác nhau, cơ cấu chi phí có thể khác biệt đáng kể. Bên cạnh đó, với tâm lý “đã mua xe thì làm cho đủ bộ” đôi khi khiến hóa đơn tăng thêm vài triệu, thậm chí hàng chục triệu đồng. Khi đang phấn khích với chiếc xe mới, người mua dễ có xu hướng chi tiền cho những thứ trước đó chưa từng nằm trong kế hoạch.
Nếu mua xe trả góp, bài toán còn phức tạp hơn. Khoản tiền trả trước có thể chỉ chiếm một phần giá trị xe, phần còn lại được ngân hàng tài trợ. Điều này giúp người mua sớm sở hữu phương tiện mà không cần dồn toàn bộ tiền tiết kiệm vào một tài sản. Tuy nhiên, đổi lại là nghĩa vụ trả nợ đều đặn, bao gồm cả gốc và lãi, bên cạnh đó ngân hàng sẽ yêu cầu bạn buộc phải mua bảo hiểm thân vỏ, mở thẻ tín dụng với hạn mức nào đó.
Điều đáng lưu ý là đừng chỉ nhìn vào số tiền trả góp trong giai đoạn đầu. Lãi suất ưu đãi có thể chỉ áp dụng trong một khoảng thời gian nhất định; sau đó, mức lãi suất có thể thay đổi theo điều kiện hợp đồng. Một chiếc xe có giá 700 triệu đồng không có nghĩa người mua chỉ cần chuẩn bị 700 triệu đồng là xong. Nếu vay ngân hàng, tổng số tiền phải bỏ ra trong suốt thời gian sử dụng còn bao gồm chi phí tài chính. Nếu trả bằng tiền sẵn có, người mua cũng cần tính đến khoản lợi ích bị bỏ lỡ khi sử dụng gần hết tiền tiết kiệm cho một tài sản có xu hướng mất giá.
Bởi vậy, trước khi mua, hãy tách bạch hai câu hỏi: Bạn có đủ tiền để mua chiếc xe không và bạn có đủ năng lực tài chính để duy trì cuộc sống sau khi mua xe không? Hai câu hỏi tưởng giống nhau nhưng câu trả lời có thể hoàn toàn khác.
Những khoản chi âm thầm bào ví tiền của bạn
Tiền nhiên liệu hoặc năng lượng. Đây là một khoản đáng kể cho xăng, dầu hoặc điện sạc. Mức chi phụ thuộc vào loại xe, mức tiêu thụ năng lượng, quãng đường, điều kiện giao thông và thói quen lái xe. Đặc biệt, giao thông đô thị đông đúc với tình trạng dừng, đi liên tục có thể khiến mức tiêu thụ nhiên liệu thực tế khác với con số công bố của nhà sản xuất. Vì vậy, đừng chỉ hỏi chiếc xe đi bao nhiêu lít xăng trên 100 km, mà hãy tính cả hành trình thực tế của chính mình. Đặc biệt với giá nhiên liệu hiện nay trên thị trường thì mỗi tháng trung bình chủ xe bỏ ra từ 3 đến 5 triệu đối với trường hợp đi ít, xe ăn ít xăng và từ 5 đến 10 triệu đối với đi thường xuyên và xe ăn nhiều nhiên liệu.
Tiếp đó là phí gửi xe và cầu đường. Với người sống tại chung cư, khu đô thị hoặc thường xuyên đi làm ở trung tâm thành phố, tiền gửi xe có thể trở thành khoản chi cố định mỗi tháng. Nếu gia đình không có chỗ đỗ riêng, người mua cần tìm hiểu giá gửi xe tại nơi ở và nơi làm việc trước khi quyết định.
Khi đi xa, phí đường bộ, phí qua trạm thu phí và tiền gửi xe tại điểm đến cũng cộng dồn thành một khoản không nhỏ. Một chuyến đi chơi tưởng chỉ tốn tiền xăng có thể kéo theo nhiều chi phí khác mà người lái xe ít khi tính trước.
Chi phí bảo dưỡng và sửa chữa. Ô tô là một hệ thống cơ khí, điện tử phức tạp, đòi hỏi kiểm tra và bảo dưỡng định kỳ một năm 2 lần dù bạn có sử dụng hay không sử dụng. Theo đó những chi phí cho dầu động cơ, lọc dầu, lọc gió, lốp, má phanh, ắc quy và nhiều bộ phận khác đều có tuổi thọ nhất định.
Một bộ lốp cần thay, một sự cố điều hòa hay một lỗi điện tử có thể khiến chủ xe phải chi một khoản tiền lớn hơn dự tính. Chưa kể, nếu xe gặp tai nạn, phần chi phí tự chịu sau khi xem xét phạm vi bảo hiểm có thể tạo ra áp lực tài chính bất ngờ.
Bảo hiểm và các khoản phí định kỳ. Bảo hiểm trách nhiệm dân sự bắt buộc là một trong những nghĩa vụ mà chủ xe cần quan tâm. Ngoài ra, nhiều người lựa chọn mua bảo hiểm vật chất xe để giảm thiểu rủi ro tài chính khi xảy ra những sự cố thuộc phạm vi bảo hiểm. Tuy nhiên, mức phí, điều kiện bồi thường, mức khấu trừ và các trường hợp loại trừ cần được đọc kỹ trước khi ký hợp đồng.
Đừng mặc định rằng cứ mua bảo hiểm là mọi thiệt hại đều được thanh toán. Hiểu đúng quyền lợi bảo hiểm giúp bạn tránh cả việc chi tiền không cần thiết lẫn tâm lý chủ quan khi sử dụng xe.
Khấu hao: đây mới là phần dễ bị bỏ quên nhất khi người mua tính toán chi phí sở hữu ô tô. Ngay cả khi chiếc xe được giữ gìn cẩn thận, giá trị bán lại thường giảm theo thời gian, số kilomet đã đi, tình trạng xe, lịch sử tai nạn, thị trường xe cũ và sự xuất hiện của các mẫu xe mới. Mức giảm không giống nhau giữa các thương hiệu, dòng xe hay thời điểm thị trường.
Chủ xe không phải trả khoản khấu hao này bằng tiền mặt mỗi tháng, nhưng khi bán xe, họ có thể nhận về số tiền thấp hơn đáng kể so với số vốn đã bỏ ra. Nếu cộng cả khấu hao vào tổng chi phí sở hữu, bức tranh tài chính sẽ thực tế hơn nhiều so với việc chỉ nhìn vào tiền xăng và tiền gửi xe.
Những khoản chi vì tiện nghi và cảm xúc, rửa xe. Có ô tô, nhiều gia đình bắt đầu đi chơi xa thường xuyên hơn, ăn uống ở những địa điểm xa nhà hơn hoặc thay đổi thói quen di chuyển. Đây không hẳn là điều xấu, bởi tận hưởng thành quả lao động cũng là một nhu cầu chính đáng. Nhưng nếu những khoản chi này không nằm trong ngân sách, tổng chi tiêu sẽ tăng lên mà chủ xe đôi khi không nhận ra.
Thử hình dung một người mua ô tô vì muốn tiết kiệm thời gian, nhưng sau đó phải trả thêm tiền gửi xe, nhiên liệu, bảo dưỡng và các khoản phát sinh khác. Nếu trước đây họ đi xe máy, xe buýt hoặc sử dụng phương tiện công cộng với chi phí thấp hơn, khoản chênh lệch hằng tháng có thể ảnh hưởng trực tiếp đến tiền tiết kiệm, đầu tư hoặc học tập. Nói cách khác, chi phí của ô tô không chỉ nằm ở những gì chiếc xe cần, mà còn nằm ở những thay đổi trong lối sống sau khi bạn sở hữu nó.
Mỗi chiếc xe tiêu tốn rất nhiều chi phí mỗi tháng, nhưng cũng không có một con số chung cho tất cả. Tuy nhiên cách tốt nhất là lập bảng dự toán riêng, gồm tiền nhiên liệu hoặc sạc điện, gửi xe, phí cầu đường, bảo dưỡng dự kiến, bảo hiểm, nghĩa vụ trả nợ nếu có và một khoản dự phòng sửa chữa, rửa xe,… Khi nhìn thấy toàn bộ các khoản tiền trên cùng một bảng, bạn sẽ biết chiếc xe thực sự phù hợp với ngân sách của mình hay chỉ phù hợp với mong muốn nhất thời.
Đừng để cuộc sống phải phục vụ chiếc xe
Không thể phủ nhận những lợi ích mà ô tô mang lại, nếu sử dụng hợp lý, lựa chọn đúng dòng xe và kiểm soát tốt ngân sách, ô tô hoàn toàn có thể là một khoản đầu tư cho chất lượng cuộc sống. Nhưng vấn đề không nằm ở việc có nên mua ô tô hay không, mà là mua vào thời điểm nào, với mức giá nào và bằng phương án tài chính nào. Đáng tiếc, không ít người lại mua xe theo thứ tự ngược lại.
Đặc biệt là tâm lý so sánh với bạn bè, đồng nghiệp hoặc người thân cũng dễ khiến quyết định mua xe vượt khỏi nhu cầu thực tế. Thấy người khác đi xe sang, mình cũng muốn sở hữu một chiếc tương tự. Thấy đồng nghiệp mua xe trả góp, mình nghĩ bản thân cũng có thể làm được. Thấy quảng cáo nhấn mạnh khoản trả trước thấp, người mua dễ quên rằng nghĩa vụ tài chính sẽ kéo dài nhiều năm.
Trong khi đó, thu nhập thường chưa ổn định tuyệt đối. Công việc có thể thay đổi, doanh nghiệp có thể cắt giảm nhân sự, gia đình có thể phát sinh chi phí chăm sóc sức khỏe, học hành hoặc nhà ở. Nếu phần lớn thu nhập đã được dành cho trả góp và nuôi xe, chỉ một biến cố nhỏ cũng có thể khiến ngân sách mất cân đối. Đó là lý do người mua nên xác định mức chi phí ô tô tối đa mà mình có thể chịu được, thay vì cố gắng mua chiếc xe đắt nhất trong khả năng vay vốn của ngân hàng.
Theo đó, trước khi mua, hãy thử “sống cùng chiếc xe trên giấy” trong ít nhất vài tháng. Mỗi tháng, dành riêng một khoản tương đương với chi phí dự kiến để nuôi xe, bao gồm cả khoản trả góp nếu có. Nếu vẫn duy trì được các nhu cầu thiết yếu, tiết kiệm đều đặn và không phải vay mượn để bù đắp, bạn sẽ có cơ sở tốt hơn để quyết định. Còn nếu chưa thể dành ra khoản tiền ấy, hãy xem đó là tín hiệu cần cân nhắc thêm, chứ không phải lý do để cố vay nhiều hơn.
Người mua cũng nên so sánh nhiều phương án, xe mới với xe đã qua sử dụng, xe xăng với xe điện, mua bằng tiền sẵn có với mua trả góp, thậm chí sử dụng taxi, xe công nghệ hoặc phương tiện công cộng trong những trường hợp phù hợp. Mỗi lựa chọn đều có ưu, nhược điểm riêng. Xe điện có thể giúp giảm một số chi phí năng lượng và bảo dưỡng trong điều kiện sử dụng phù hợp, nhưng người mua cần tính đến giá mua, khả năng sạc, hạ tầng tại nơi ở và chi phí thay thế bộ phận khi cần. Xe cũ có thể tiết kiệm vốn ban đầu, nhưng đòi hỏi kiểm tra kỹ thuật và dự phòng sửa chữa. Không có chiếc xe tốt nhất cho tất cả mọi người. Chỉ có chiếc xe phù hợp nhất với nhu cầu, điều kiện sử dụng và khả năng tài chính của từng gia đình.
Lời khuyên chân thành dành cho người đang có ý định mua ô tô là: đừng mua chỉ vì thích, vì sĩ diện hay vì nghĩ rằng mình đã đủ tiền trả trước. Hãy mua khi bạn đã hiểu rõ tổng chi phí sở hữu, có phương án tài chính an toàn và thực sự cần chiếc xe ấy.
Nếu chưa đủ điều kiện, trì hoãn thêm một hoặc hai năm không phải là thất bại. Đó có thể là khoảng thời gian cần thiết để tích lũy, nâng cao thu nhập và lựa chọn sáng suốt hơn. Còn nếu đã sẵn sàng, hãy tận hưởng chiếc xe của mình một cách thoải mái, thay vì mỗi lần nghe tiếng động lạ từ động cơ lại thấy tim đập nhanh vì lo hóa đơn sửa chữa.
Phượng Hòa