Giá đường thế giới tăng mạnh trong tháng 10/2026 khi nguồn cung từ Brazil và Ấn Độ đối mặt nhiều rủi ro về sản lượng, thu hoạch và xuất khẩu. Tuy nhiên, tại Việt Nam, nguồn cung vẫn tương đối dồi dào, khiến khả năng tăng giá trong những tháng cuối năm phụ thuộc nhiều hơn vào sức mua thực tế và sức ép cạnh tranh trên thị trường.
Giá đường thế giới tăng mạnh trước lo ngại nguồn cung
Theo Sở Giao dịch Hàng hóa Việt Nam (MXV), thị trường đường thế giới từ đầu quý III/2026 đến nay trải qua hai giai đoạn tương đối rõ rệt. Trong phần lớn quý III, giá chịu áp lực giảm, nhưng sang những tuần đầu tháng 10, xu hướng đã đảo chiều mạnh. Trong nửa đầu tháng 10, đường thô số 11 trên Sở ICE New York và đường trắng trên Sở ICE London đều ghi nhận chuỗi tăng kéo dài 7-8 phiên liên tiếp.
Đóng cửa phiên 19/10, giá đường trắng tăng hơn 13%, trong khi giá đường thô số 11 tăng 37% so với đầu quý III. Cả hai mặt hàng đều lên mức cao nhất trong 19 tháng, phản ánh những lo ngại ngày càng lớn về khả năng đáp ứng nguồn cung của các quốc gia sản xuất chủ chốt.
Tại Brazil, mưa kéo dài ở khu vực Trung Nam làm chậm tiến độ thu hoạch và ép mía. Bên cạnh đó, một phần mía tiếp tục được phân bổ cho sản xuất ethanol, hạn chế lượng nguyên liệu dành cho ngành đường.
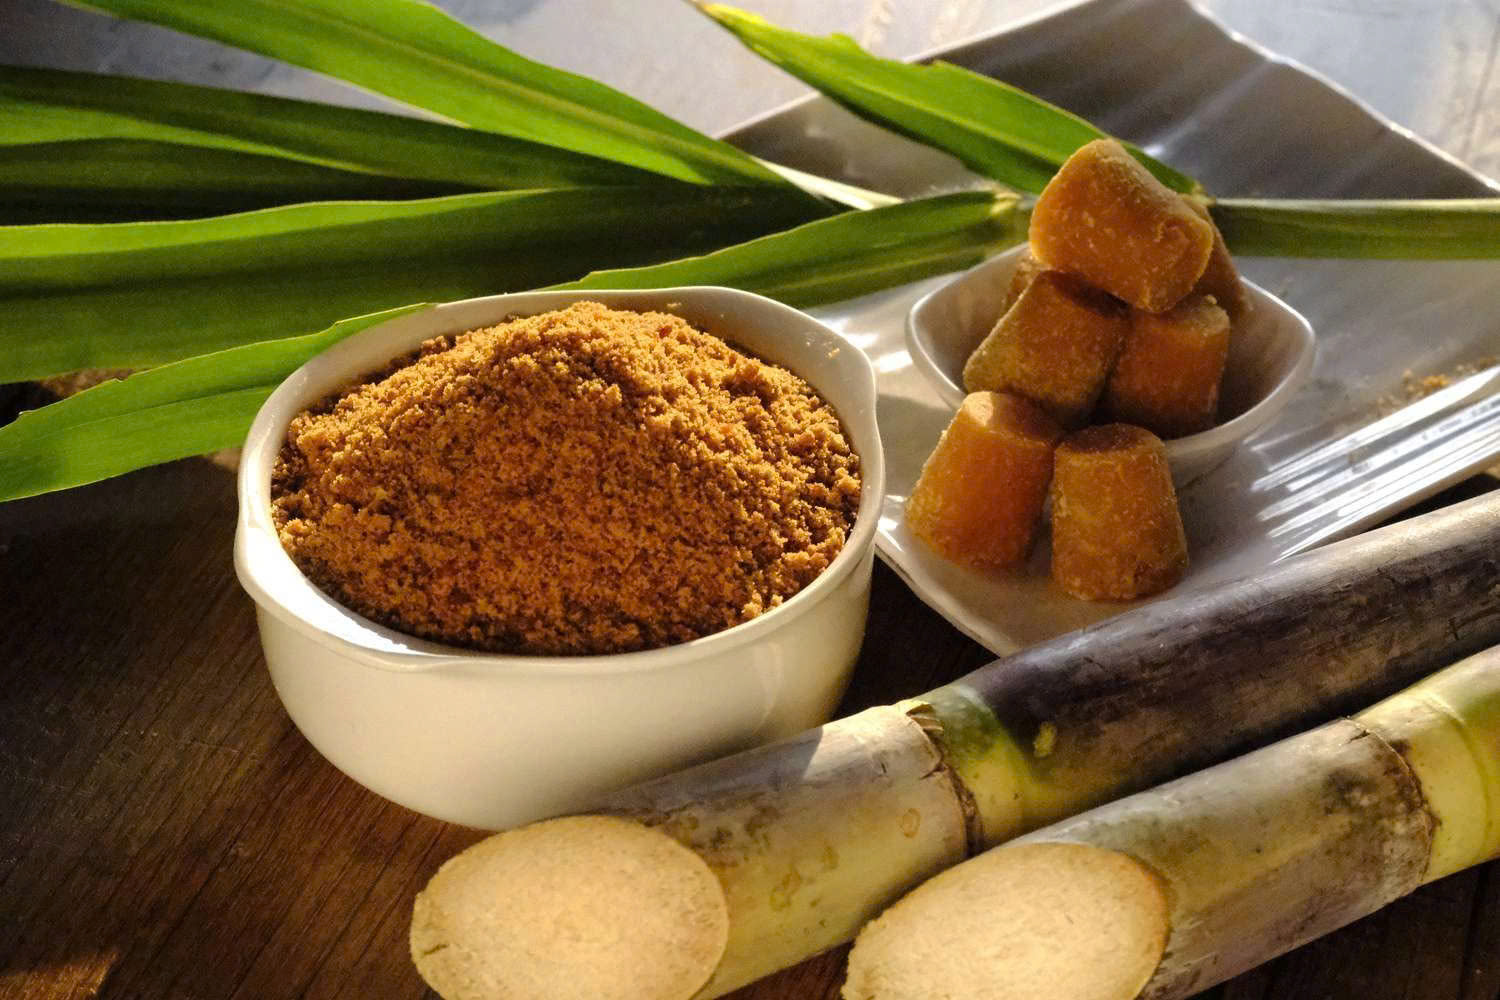 Giá đường thế giới tăng mạnh trong tháng 10/2026 do lo ngại nguồn cung từ Brazil và Ấn Độ suy giảm.
Trong nửa đầu tháng 9, sản lượng đường tại khu vực Trung Nam Brazil giảm 41,6% so với cùng kỳ năm trước, xuống còn 2,1 triệu tấn. Tính đến ngày 1/10, lượng mía nghiền lũy kế giảm 3%, trong khi hàm lượng đường có thể thu hồi bình quân giảm 3,6%. Xuất khẩu đường của Brazil trong 9 tháng cũng giảm 11,8% so với cùng kỳ.
Những diễn biến này khiến thị trường quan tâm không chỉ đến tổng sản lượng dự kiến trong cả niên vụ, mà còn đến lượng đường thực tế có thể được đưa ra thị trường trong ngắn hạn. Khi tiến độ thu hoạch và xuất khẩu chậm lại, nguồn cung giao ngay có thể bị thắt chặt, tạo sức ép tăng giá.
Tại Ấn Độ, triển vọng nguồn cung cũng trở nên kém thuận lợi hơn. Tồn kho chuyển tiếp sang niên vụ 2026-2027 được ước tính chỉ khoảng 3,5-3,6 triệu tấn, mức thấp nhất trong hơn một thập kỷ. Maharashtra, bang sản xuất đường lớn nhất nước này, đã hạ dự báo sản lượng từ 10,3 triệu tấn xuống 9 triệu tấn.
Ngày 16/10, trước lo ngại thiếu hụt nguồn cung, Chính phủ Ấn Độ quyết định không cho phép sử dụng các sản phẩm từ mía để sản xuất ethanol trong niên vụ mới, nhằm ưu tiên nguyên liệu cho sản xuất đường. Quyết định này cho thấy việc cân đối nguyên liệu giữa sản xuất đường và nhiên liệu sinh học đang trở thành yếu tố đáng chú ý đối với triển vọng nguồn cung.
Theo ông Nguyễn Đức Dũng, Phó Tổng Giám đốc MXV, đợt tăng giá đường từ đầu tháng 10 chủ yếu xuất phát từ những thông tin cơ bản liên quan đến biến động nguồn cung. Tuy nhiên, chưa có đủ cơ sở để khẳng định thị trường đang rơi vào tình trạng thiếu đường. Diễn biến giá thời gian tới sẽ phụ thuộc vào tiến độ thu hoạch, xuất khẩu của Brazil, sản lượng thực tế tại Ấn Độ và tình hình thời tiết ở các vùng trồng lớn.
Giá đường trong nước khó tăng mạnh khi nguồn cung vẫn dồi dào
Nhận định về triển vọng những tháng cuối năm, ông Nguyễn Đức Dũng cho rằng giá đường thế giới nhiều khả năng tiếp tục duy trì ở mặt bằng cao như hiện tại và biến động mạnh. Dù vậy, sau khi giá đường trắng tăng khoảng 7% và đường thô tăng tới 18% trong một tháng, thị trường khó lặp lại liên tục những chuỗi tăng mạnh như giai đoạn vừa qua.
Để hình thành một nhịp tăng mới, thị trường cần thêm thông tin rõ ràng về mức độ ảnh hưởng của thời tiết đến sản lượng thực tế tại các vùng sản xuất lớn. Bên cạnh đó, diễn biến thời tiết vẫn là yếu tố cần theo dõi khi hiện tượng El Niño được dự báo có thể kéo dài đến quý I/2027.
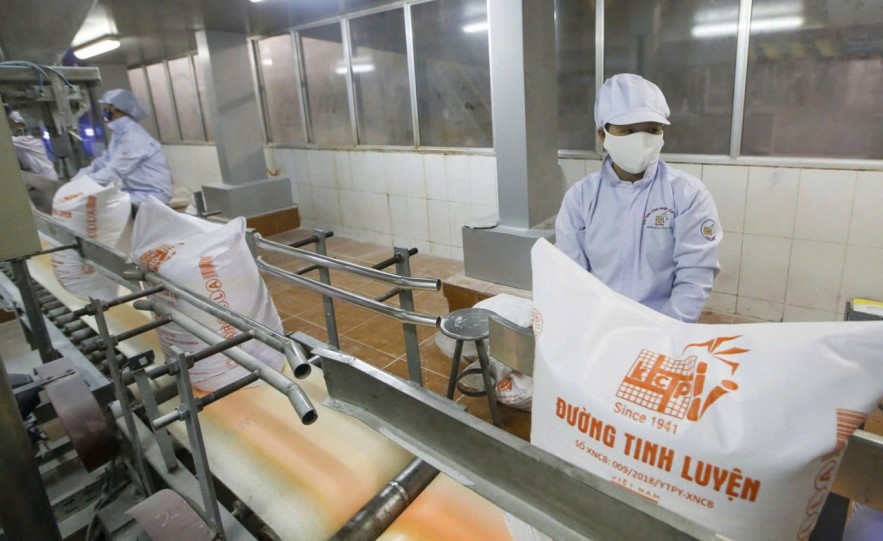 Giá đường trong nước đang phụ thuộc vào nhiều yếu tố nội địa và sản phẩm thay thế.
Triển vọng cung - cầu trung hạn cũng đang có dấu hiệu thay đổi. Theo Tổ chức Đường Quốc tế, thị trường đường toàn cầu có thể chuyển từ trạng thái thặng dư khoảng 1,1 triệu tấn trong niên vụ 2025-2026 sang thâm hụt khoảng 200.000 tấn trong niên vụ 2026-2027.
Quy mô thâm hụt dự kiến chưa lớn, nhưng sự chuyển dịch từ thặng dư sang thiếu hụt cho thấy cán cân cung - cầu có thể trở nên kém thuận lợi hơn. Nếu sản lượng tại Brazil và Ấn Độ tiếp tục được điều chỉnh giảm, rủi ro nguồn cung có thể tạo thêm lực hỗ trợ giá. Ngược lại, nếu tiến độ thu hoạch và lượng hàng xuất khẩu phục hồi, áp lực tăng giá có thể dịu lại.
Đối với thị trường Việt Nam, giá đường được dự báo tương đối ổn định và có thể phục hồi nhẹ trong những tháng cuối năm. Tuy nhiên, khả năng tăng mạnh còn hạn chế do nguồn cung trong nước vẫn ổn định, cơ bản đáp ứng nhu cầu tiêu thụ và chưa xuất hiện thông tin bất thường gây gián đoạn thị trường.
Giá đường thế giới đi lên sẽ tạo mặt bằng tham chiếu cao hơn cho thị trường trong nước, qua đó phần nào hỗ trợ các nhà máy đường trong việc duy trì giá bán. Dù vậy, doanh nghiệp nội địa vẫn phải đối mặt với cạnh tranh từ đường nhập khẩu, các nguồn cung khác và siro ngô hàm lượng fructose cao (HFCS).
Trong bối cảnh đó, biến động giá quốc tế không phải yếu tố duy nhất quyết định diễn biến thị trường trong nước. Theo ông Nguyễn Đức Dũng, sức mua thực tế và khả năng thu hẹp nguồn cung cạnh tranh mới là những yếu tố có vai trò quan trọng đối với giá đường Việt Nam từ nay đến cuối năm.
Như vậy, thị trường đường đang đứng trước hai xu hướng khác nhau. Trên thế giới, rủi ro nguồn cung tại các quốc gia sản xuất lớn có thể duy trì mặt bằng giá cao, nhưng khả năng tăng tiếp còn phụ thuộc vào dữ liệu sản lượng và xuất khẩu. Trong khi đó, tại Việt Nam, nguồn cung tương đối dồi dào và áp lực cạnh tranh khiến giá khó tăng mạnh nếu nhu cầu tiêu thụ không cải thiện đáng kể.
Hoàng Hậu