Vàng miếng và vàng nhẫn đang chịu áp lực giảm giá, dù mức điều chỉnh khác nhau giữa các thương hiệu. Xu hướng tiếp theo phụ thuộc vào diễn biến quốc tế, tỷ giá và khả năng thu hẹp chênh lệch giá, trong khi khoảng cách mua bán lớn tiếp tục gây bất lợi cho giao dịch ngắn hạn.
Thị trường vàng trong nước bước vào tuần giao dịch mới sau những phiên đi xuống. Sáng 26/10, vàng miếng SJC tại Công ty Vàng bạc đá quý Sài Gòn được niêm yết ở mức 138,7–141,7 triệu đồng/lượng. So với mức 139–142 triệu đồng/lượng ghi nhận sáng 23/10, cả hai chiều mua và bán cùng thấp hơn 300.000 đồng/lượng.
Vàng nhẫn tiếp tục phân hóa. Một số sản phẩm tại PNJ giảm 400.000 đồng/lượng trong sáng 26/10, xuống mức 137,6–140,6 triệu đồng/lượng. Việc một số bảng giá tạm đứng yên đầu phiên không làm thay đổi bối cảnh thị trường đang chịu sức ép sau các đợt điều chỉnh.
Diễn biến này đặt người nắm giữ vàng trước bài toán khó: giá đã giảm nhưng chưa đủ cơ sở xác định quá trình điều chỉnh kết thúc. Trong khi đó, người có nhu cầu mua cũng phải tính đến khoảng cách giữa giá mua và bán, thay vì chỉ so sánh với mức giá cao hơn trước đây.
Áp lực từ thế giới tiếp tục truyền vào giá trong nước
Yếu tố gây sức ép trực tiếp là đà suy yếu của vàng quốc tế. Kim loại quý vừa trải qua tuần giảm khoảng 4%, mạnh nhất kể từ tháng 6/2026, trước khi giằng co quanh ngưỡng 4.000 USD/ounce trong phiên đầu tuần.
Đối với thị trường trong nước, tác động của biến động quốc tế cần được nhìn theo một khoảng thời gian đủ dài. Giá bán lẻ có thể chưa điều chỉnh ngay tại một thời điểm, nhưng khi mặt bằng quốc tế giảm kéo dài, sức ép định giá lại sẽ lớn hơn.
Tỷ giá là biến số có thể làm thay đổi mức độ tác động. Nếu USD/VND tăng, một phần mức giảm của vàng thế giới sẽ bị bù trừ khi quy đổi sang đồng Việt Nam. Ngược lại, khi tỷ giá ổn định, tác động giảm từ bên ngoài sẽ thể hiện rõ hơn. Vì vậy, chỉ so sánh mức giảm theo USD với mức giảm tính bằng đồng Việt Nam có thể dẫn đến nhận định thiếu đầy đủ.
Thị trường quốc tế cũng chưa có tín hiệu đủ chắc để khẳng định giá đã tạo đáy. Cuộc họp của Cục Dự trữ Liên bang Mỹ ngày 27–28/10 là một mốc đáng chú ý, bởi định hướng lãi suất có thể tác động đến chi phí cơ hội nắm giữ vàng và biến động của đồng USD.
Kyle Rodda, chuyên gia phân tích thị trường tài chính cấp cao tại Capital.com, nhận định nhịp phục hồi đầu tuần chủ yếu phản ánh sự giải tỏa khi giá dầu hạ, song có thể bị hạn chế trước quyết định chính sách của Fed. Nhận định này cho thấy một phiên hồi phục chưa đủ để xác nhận xu hướng giảm đã chấm dứt.
Tuy nhiên, giá vàng trong nước còn chịu ảnh hưởng từ những điều kiện riêng. Nói về vấn đề này, TS Nguyễn Trí Hiếu đề cập nguồn cung hạn chế, nhu cầu nắm giữ vàng và mức độ liên thông chưa đầy đủ giữa thị trường trong nước với thế giới.
Những yếu tố này có thể khiến tốc độ điều chỉnh trong nước khác với quốc tế. Dù vậy, chúng không bảo đảm giá sẽ giữ được một mức nhất định. Khi tâm lý người mua thay đổi hoặc lượng vàng bán ra tăng, cán cân giao dịch vẫn có thể dịch chuyển.
Bởi vậy, chưa thể xác định áp lực giảm sẽ kéo dài bao nhiêu phiên. Điều cần theo dõi là giá thế giới có tiếp tục xuống thấp hơn, tỷ giá biến động ra sao và thị trường trong nước phản ứng thế nào sau mỗi nhịp điều chỉnh.
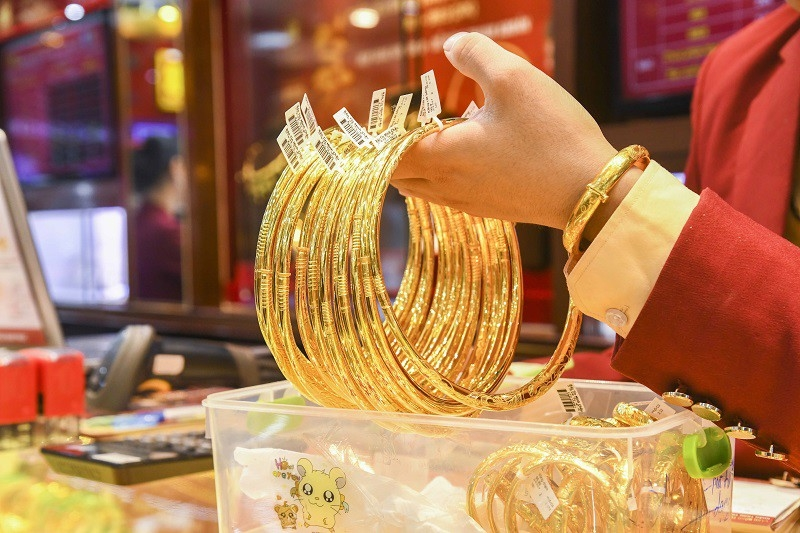 Vàng miếng và vàng nhẫn đang chịu áp lực giảm giá, dù mức điều chỉnh khác nhau giữa các thương hiệu.
Chênh lệch mua bán khiến nhịp hồi chưa dễ bù khoản lỗ
Với người đang giữ vàng, giá mua vào của doanh nghiệp là mức tham chiếu trực tiếp khi muốn bán. Giá bán ra được công bố cao hơn không đồng nghĩa tài sản có thể chuyển thành tiền ở mức đó.
Tại bảng niêm yết SJC sáng 26/10, khoảng cách hai chiều là 3 triệu đồng/lượng. Nếu mua một lượng ở mức 141,7 triệu đồng rồi bán lại ngay theo giá mua vào 138,7 triệu đồng, người giao dịch chịu khoản chênh 3 triệu đồng, giả định giá và điều kiện thu mua không thay đổi.
Khi thị trường đi xuống, khoản chênh này làm tác động của đà giảm trở nên rõ hơn. Người mua trước đó vừa chịu thay đổi của mặt bằng giá, vừa phải tính đến khoảng cách hai chiều khi bán ra.
Ngay cả khi giá phục hồi, khả năng hòa vốn còn phụ thuộc mức tăng của giá doanh nghiệp mua lại. Vì thế, theo dõi riêng giá bán ra có thể tạo cảm giác thị trường đã hồi đủ mạnh, trong khi kết quả thực tế của người nắm giữ chưa cải thiện tương ứng.
Vàng nhẫn cũng cần được đánh giá theo cùng cách. Giá bán thấp hơn vàng miếng chưa đủ để kết luận chi phí giao dịch thấp hơn. Người mua còn phải đối chiếu giá thu mua, điều kiện mua lại và chính sách đối với sản phẩm khác thương hiệu.
Ở góc độ thị trường, cần phân biệt mức giảm của từng sản phẩm với xu hướng chung. Một thương hiệu giảm mạnh trong ngày có thể gắn với cách điều chỉnh bảng giá hoặc điều kiện kinh doanh riêng. Muốn xác định sức ép lan rộng đến đâu, phải theo dõi nhiều đơn vị trong cùng khoảng thời gian.
Đồng thời, giá giảm chưa đủ chứng minh người dân đang bán tháo. Muốn kết luận về trạng thái giao dịch cần có thêm thông tin về lượng mua bán, khả năng đáp ứng hàng và dòng khách tại cửa hàng. Việc suy diễn sức mua từ một vài bảng giá dễ làm sai lệch đánh giá thị trường.
Trong thời gian tới, áp lực điều chỉnh có thể tiếp diễn nếu vàng quốc tế suy yếu và tỷ giá không tạo lực bù đáng kể. Ngay cả khi thế giới đi ngang, giá trong nước vẫn có thể giảm nếu phần chênh lệch thu hẹp. Ngược lại, một đợt phục hồi quốc tế đủ bền, đi cùng nhu cầu mua thực tế, có thể giúp đà giảm trong nước chững lại.
Các khả năng này cần được kiểm chứng qua diễn biến giao dịch, thay vì gắn với một mốc giá dự đoán. Sau những phiên giảm, tín hiệu đáng chú ý sẽ là giá mua vào có ổn định qua nhiều phiên, khoảng cách mua bán có thu hẹp và đà phục hồi có xuất hiện đồng đều giữa các thương hiệu hay không. Khi những điều kiện đó chưa rõ, một nhịp tăng ngắn vẫn chưa đủ xác nhận thị trường đã kết thúc điều chỉnh.
Thanh Cao