Từ ngày 1/1/2027, việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước sẽ được thực hiện theo những tiêu chí cụ thể tại Nghị định số 384/2026/NĐ-CP. Không chỉ căn cứ vào địa điểm sản xuất, gia công hay đóng gói, doanh nghiệp phải chứng minh nguồn gốc nguyên liệu, quá trình tạo ra sản phẩm và giá trị thực tế đóng góp tại Việt Nam.
Không thể chỉ gia công, đóng gói để được công nhận xuất xứ Việt Nam
Nghị định số 384/2026/NĐ-CP của Chính phủ quy định xác định xuất xứ Việt Nam đối với hàng hóa sản xuất và lưu thông trong nước được xem là bước hoàn thiện cơ sở pháp lý trong quản lý xuất xứ hàng hóa tại thị trường nội địa.
Trước đây, các quy định về xuất xứ hàng hóa chủ yếu phục vụ hoạt động xuất nhập khẩu, thực hiện cam kết ưu đãi thuế quan trong các hiệp định thương mại tự do và quản lý ngoại thương. Trong khi đó, việc xác định xuất xứ Việt Nam đối với hàng hóa sản xuất, lưu thông trong nước chưa có hệ thống tiêu chí chuyên biệt, thống nhất.
Khoảng trống này khiến doanh nghiệp gặp khó khăn khi xác định, chứng minh nguồn gốc sản phẩm; cơ quan quản lý thiếu căn cứ kỹ thuật để đánh giá mức độ tuân thủ. Đáng chú ý, một số sản phẩm chỉ trải qua các công đoạn gia công, đóng gói hoặc lắp ráp đơn giản tại Việt Nam nhưng được quảng bá là hàng có xuất xứ Việt Nam, gây nhầm lẫn cho người tiêu dùng và tạo ra sự cạnh tranh thiếu công bằng với doanh nghiệp đầu tư sản xuất thực chất.
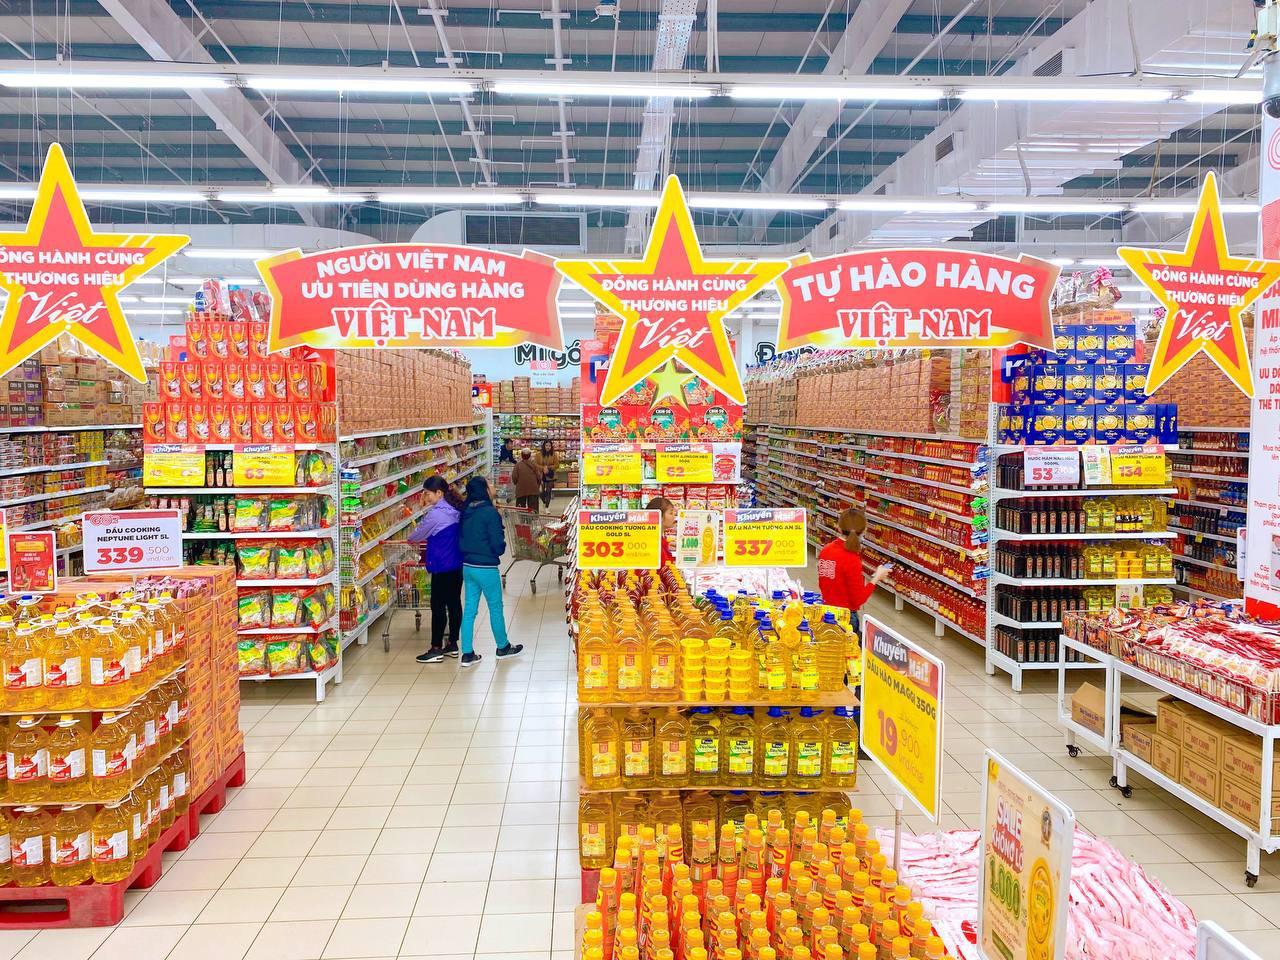 Quy định mới đặt ra yêu cầu minh bạch hóa chuỗi cung ứng, đồng thời siết chặt trách nhiệm đối với thông tin xuất xứ công bố trên thị trường (Ảnh minh hoạ/internet).
Theo Nghị định 384/2026/NĐ-CP, hàng hóa được xác định có xuất xứ Việt Nam khi thuộc một trong hai nhóm: hàng hóa có xuất xứ thuần túy Việt Nam và hàng hóa có xuất xứ không thuần túy Việt Nam.
Đối với hàng hóa có xuất xứ không thuần túy, tức được sản xuất từ nguyên liệu nhập khẩu hoặc nguyên liệu không có xuất xứ Việt Nam, doanh nghiệp có thể lựa chọn áp dụng một trong hai tiêu chí để xác định xuất xứ.
Thứ nhất là tiêu chí chuyển đổi mã số hàng hóa (CTC) ở cấp độ 4 số. Thứ hai là tiêu chí hàm lượng giá trị Việt Nam (VVC) tối thiểu 30%, tính trên giá xuất xưởng. Việc thiết lập các tiêu chí này giúp xác định rõ hơn mức độ tham gia của hoạt động sản xuất trong nước vào quá trình hình thành sản phẩm, thay vì chỉ dựa vào địa điểm thực hiện một vài công đoạn.
Đáng chú ý, Nghị định quy định cụ thể những công đoạn gia công, chế biến đơn giản không được xem là căn cứ xác định xuất xứ Việt Nam. Các hoạt động như bảo quản hàng hóa trong quá trình vận chuyển, lưu kho; lau chùi, làm sạch; thay đổi bao bì, đóng chai, đóng gói đơn giản; dán nhãn, in nhãn hiệu; phân loại, chia tách lô hàng hoặc lắp ráp đơn giản đều không đủ điều kiện tạo lập xuất xứ Việt Nam.
Quy định này nhằm ngăn chặn tình trạng đưa hàng hóa từ nước ngoài về Việt Nam chỉ để thực hiện một số thao tác đơn giản rồi gắn nhãn hàng Việt trước khi đưa ra thị trường. Những công đoạn không làm thay đổi bản chất hàng hóa sẽ không được sử dụng làm căn cứ công nhận xuất xứ.
Một điểm đáng chú ý khác là cơ chế khuyến khích đầu tư vào công nghệ và đổi mới sáng tạo. Theo Điều 6 của Nghị định, đối với hàng hóa thuộc lĩnh vực công nghệ thông tin và công nghệ số, các chi phí nghiên cứu và phát triển (R&D), thiết kế, lập trình, số hóa, tự động hóa, thử nghiệm kỹ thuật và kiểm thử phần mềm gắn với quy trình tạo ra sản phẩm thực hiện tại Việt Nam được tính vào hàm lượng giá trị Việt Nam.
Cách tiếp cận này cho thấy giá trị Việt Nam không chỉ được hình thành từ nguyên liệu, lao động hay hoạt động lắp ráp, mà còn bao gồm hàm lượng tri thức, công nghệ và năng lực sáng tạo được tạo ra trong nước. Qua đó, doanh nghiệp có thêm động lực chuyển dịch từ gia công đơn giản sang đầu tư nghiên cứu, phát triển và nâng cao giá trị gia tăng.
Doanh nghiệp phải chủ động chứng minh xuất xứ, chuẩn hóa hồ sơ trước năm 2027
Một trong những điểm mới quan trọng của Nghị định 384/2026/NĐ-CP là phương thức quản lý theo hướng doanh nghiệp tự xác định, tự chịu trách nhiệm và cơ quan chức năng thực hiện kiểm tra, hậu kiểm.
Theo đó, doanh nghiệp không phải thực hiện thủ tục đề nghị cấp Giấy chứng nhận xuất xứ đối với hàng hóa sản xuất và lưu thông trong nước, không phát sinh phí, lệ phí cho thủ tục này. Việc xác định xuất xứ được thực hiện trên cơ sở quy trình sản xuất thực tế và các tiêu chí quy định tại Nghị định.
Tuy nhiên, cơ chế tự xác định không đồng nghĩa với việc doanh nghiệp được tùy ý công bố nguồn gốc sản phẩm. Theo Điều 9, thương nhân, tổ chức, cá nhân thể hiện xuất xứ Việt Nam trên nhãn hàng hóa hoặc tài liệu, vật phẩm chứa đựng thông tin liên quan đến hàng hóa phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của thông tin đã công bố.
 Minh bạch xuất xứ hàng hóa góp phần bảo vệ doanh nghiệp sản xuất chân chính và quyền lợi người tiêu dùng (Ảnh minh hoạ/internet).
Doanh nghiệp có trách nhiệm lưu giữ hồ sơ, chứng từ chứng minh xuất xứ, bao gồm hóa đơn đầu vào, bảng kê nguyên vật liệu, mô tả quy trình sản xuất và các tài liệu liên quan để phục vụ công tác thanh tra, kiểm tra. Việc lưu trữ bằng văn bản hoặc dữ liệu điện tử thực hiện theo quy định của pháp luật về kế toán và lưu trữ. Khi cơ quan có thẩm quyền yêu cầu, doanh nghiệp phải có trách nhiệm chứng minh hàng hóa đáp ứng các tiêu chí xuất xứ Việt Nam.
Vì vậy, ngay từ thời điểm này, doanh nghiệp cần rà soát toàn bộ chuỗi cung ứng, từ nguồn nguyên liệu đầu vào, nhà cung cấp, tỷ lệ nguyên liệu trong nước đến các công đoạn sản xuất, chế biến và giá trị tạo ra tại Việt Nam.
Đối với những sản phẩm sử dụng nguyên liệu nhập khẩu, doanh nghiệp cần đánh giá khả năng đáp ứng tiêu chí chuyển đổi mã số hàng hóa hoặc hàm lượng giá trị Việt Nam tối thiểu 30%. Việc chuẩn hóa hóa đơn, chứng từ mua nguyên liệu, bảng kê giá thành và hồ sơ mô tả quy trình sản xuất sẽ giúp doanh nghiệp chủ động hơn khi thực hiện nghĩa vụ chứng minh xuất xứ.
Về nhãn hàng hóa, cần lưu ý Nghị định 384/2026/NĐ-CP không điều chỉnh cách ghi nhãn và trình bày các nội dung bắt buộc khác trên nhãn. Doanh nghiệp vẫn phải tuân thủ những quy định pháp luật liên quan về ghi nhãn hàng hóa, bảo vệ quyền lợi người tiêu dùng và chất lượng sản phẩm.
Đối với hàng hóa đã có nhãn thể hiện xuất xứ Việt Nam phù hợp quy định pháp luật trước thời điểm Nghị định có hiệu lực, Điều 12 quy định được tiếp tục sử dụng nhãn đó đến khi hàng hóa hết hạn sử dụng. Đây là cơ chế chuyển tiếp nhằm hạn chế lãng phí bao bì, nhãn mác đã sản xuất và giảm xáo trộn trong hoạt động kinh doanh.
Ở góc độ quản lý, Bộ Công Thương được giao làm đầu mối giúp Chính phủ quản lý nhà nước về xuất xứ hàng hóa sản xuất và lưu thông trong nước, tổ chức triển khai Nghị định, xây dựng và công khai các quy định hướng dẫn thuộc thẩm quyền. Các bộ, ngành và UBND cấp tỉnh có trách nhiệm phối hợp quản lý, kiểm tra và thực hiện quy định đối với hàng hóa thuộc phạm vi quản lý.
Với hiệu lực từ ngày 1/1/2027, Nghị định 384/2026/NĐ-CP không chỉ bổ sung căn cứ pháp lý để nhận diện hàng hóa có xuất xứ Việt Nam mà còn đặt ra yêu cầu cao hơn về tính minh bạch và trách nhiệm của doanh nghiệp. Khi xuất xứ được xác định bằng những tiêu chí cụ thể, uy tín hàng Việt sẽ không còn chỉ dựa vào nhãn mác hay địa điểm đóng gói, mà phải được chứng minh bằng năng lực sản xuất, giá trị gia tăng và đóng góp thực chất trong nước.
Đinh Toàn