Sau khi bán ròng 365.200 tỷ đồng trên sàn HoSE trong 43 tháng, dòng vốn ngoại được dự báo có thể bước vào giai đoạn cuối của chu kỳ rút vốn. Theo kịch bản cơ sở của VBSE, giá trị bán ròng còn lại khoảng 51.500 tỷ đồng và áp lực có thể giảm dần vào cuối quý I/2027. Tuy nhiên, thời điểm đảo chiều vẫn phụ thuộc vào diễn biến dòng vốn toàn cầu, thanh khoản trong nước và tiến độ giải ngân sau nâng hạng
Chu kỳ bán ròng kéo dài, dư địa còn lại bao nhiêu?
Theo báo cáo của Công ty Chứng khoán VietinBank (VBSE), tính đến ngày 19/10/2026, nhà đầu tư nước ngoài đã bán ròng lũy kế 365.200 tỷ đồng trên HoSE kể từ tháng 4/2023. Quy mô này gấp 4,6 lần chu kỳ bán ròng giai đoạn 2021–2022. Riêng giai đoạn từ tháng 8/2025 đến tháng 10/2026, khối ngoại bán ròng 213.100 tỷ đồng trong 15 tháng, với 14 tháng ghi nhận giá trị bán ròng.
Diễn biến trên kéo tỷ lệ sở hữu của nhà đầu tư nước ngoài xuống còn 12,93%, mức thấp nhất trong 76 tháng dữ liệu mà VBSE theo dõi. Tuy nhiên, quy mô bán ròng trong quá khứ không đồng nghĩa toàn bộ lượng cổ phiếu còn do khối ngoại nắm giữ đều có thể trở thành nguồn cung trên thị trường.
Trong báo cáo, VBSE phân tách phần sở hữu mang tính chiến lược, dài hạn với phần vốn danh mục có khả năng dịch chuyển. Theo đó, khoảng 34,8% sở hữu nước ngoài thuộc nhóm chiến lược, ít có khả năng được bán thông qua giao dịch khớp lệnh thông thường. Phần vốn danh mục có khả năng giao dịch được ước tính khoảng 726.900 tỷ đồng, trong đó HoSE chiếm 671.900 tỷ đồng.
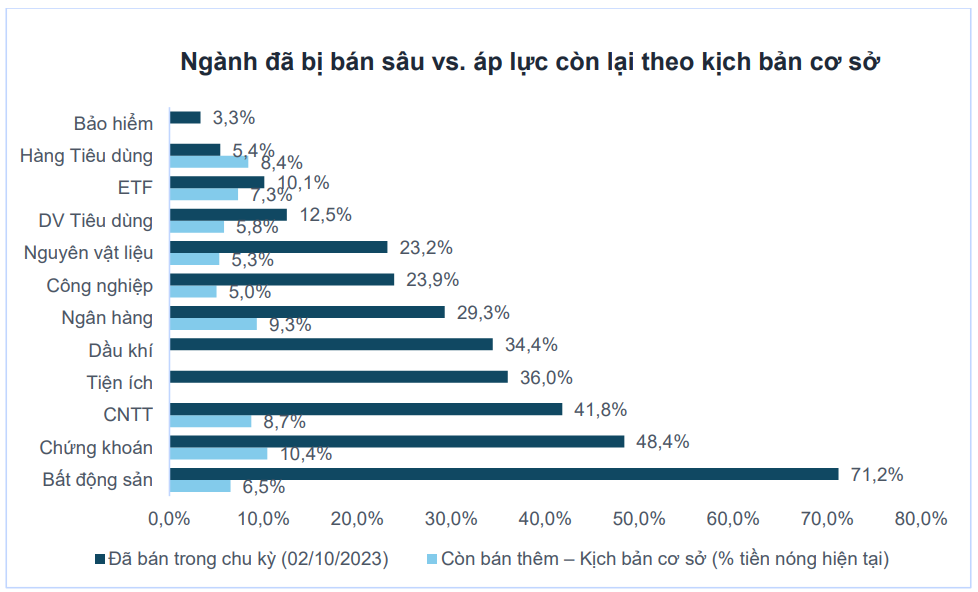 Tỷ lệ khối ngoại đã bán trong chu kỳ và có thể bán thêm theo ngành. Nguồn: VBSE tổng hợp
Từ cơ sở này, VBSE xây dựng ba kịch bản về dư địa bán ròng còn lại trên HoSE. Ở kịch bản tích cực, với xác suất 25%, giá trị bán ròng còn khoảng 15.700 tỷ đồng và áp lực có thể kết thúc vào cuối tháng 12/2026. Kịch bản cơ sở, được gán xác suất 50%, dự báo khối ngoại còn bán ròng 51.500 tỷ đồng, kéo dài đến cuối quý I/2027. Trong khi đó, kịch bản tiêu cực, với xác suất 25%, đặt dư địa bán ròng ở mức 123.500 tỷ đồng và có thể kéo dài đến quý IV/2027.
Tính theo xác suất các kịch bản, VBSE đưa ra giá trị bán ròng kỳ vọng gia quyền khoảng 61.000 tỷ đồng.
Áp lực bán chưa hẳn quá lớn, nhưng tốc độ mới là rủi ro
Theo đánh giá của VBSE, tác động của dòng vốn ngoại không chỉ phụ thuộc vào tổng giá trị bán ròng, mà còn nằm ở cách thức và tốc độ thực hiện giao dịch. kịch bản cơ sở, lượng bán ròng còn lại bình quân tương đương khoảng 2,6% thanh khoản mỗi phiên, tính trên cơ sở thanh khoản bình quân 17.700 tỷ đồng/ngày được báo cáo sử dụng. Xét về quy mô, nguồn cung này về lý thuyết vẫn có thể được thị trường hấp thụ nếu phân bổ trong thời gian đủ dài.
Đáng chú ý, khoảng 65% giá trị bán ròng của khối ngoại trong tháng 10/2026 đến từ giao dịch thỏa thuận. Do đó, không phải toàn bộ giá trị bán ròng đều tạo sức ép trực tiếp lên sổ lệnh và diễn biến giá cổ phiếu trên thị trường khớp lệnh.
Dù vậy, rủi ro có thể gia tăng nếu hoạt động bán tập trung trong thời gian ngắn. VBSE lưu ý, khi giá trị bán ròng qua khớp lệnh vượt 8% thanh khoản trong nhiều tuần liên tiếp, áp lực lên giá cổ phiếu có thể lớn hơn, nhất là trong bối cảnh thanh khoản thị trường suy giảm và dư nợ cho vay ký quỹ duy trì ở mức cao. Khi giá cổ phiếu giảm, nguy cơ bán giải chấp có thể tạo thêm nguồn cung, khiến biến động thị trường trở nên mạnh hơn.
Một diễn biến khác là áp lực bán có xu hướng dịch chuyển từ nhóm cổ phiếu đã bị giảm tỷ lệ sở hữu nước ngoài sâu sang các mã vẫn còn tỷ trọng nắm giữ đáng kể trong danh mục ngoại. Từ ngày 2/10/2023, tỷ lệ sở hữu nước ngoài tại VIB giảm khoảng 82%, MSB giảm 78%, VIC giảm 76%, VHM giảm 74%, KBC và VJC cùng giảm khoảng 70%. Với một số mã đã trải qua quá trình thoái vốn mạnh, dư địa bán tiếp theo có thể thấp hơn so với trước.
Ngược lại, các cổ phiếu như TCB, MBB, HDB, ACB, MWG, HPG, FPT và MCH được VBSE lưu ý do vẫn còn tỷ trọng sở hữu nước ngoài đáng kể hoặc chưa trải qua quá trình giảm sở hữu sâu tương tự.
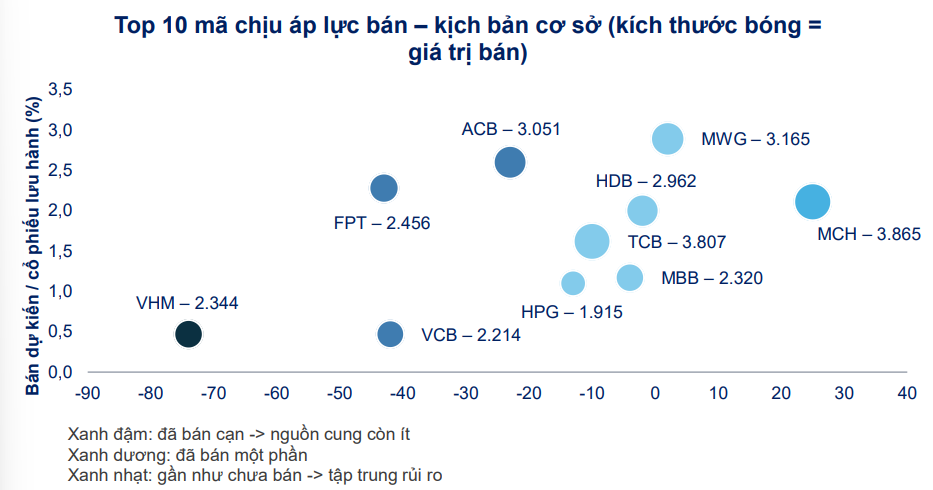 10 cổ phiếu có lượng bán dự kiến lớn nhất – kịch bản cơ sở. Nguồn: VBSE dự báo; phân bổ dựa trên quy mô tiền nóng và lượng đã bán 12 tháng
Trong kịch bản cơ sở, MCH, TCB, MWG, ACB và HDB nằm trong nhóm có giá trị bán ròng dự kiến lớn; FPT, VHM, MBB, VCB và HPG cũng nằm trong danh sách 10 mã được dự báo có giá trị bán ròng cao.
FTSE có thể tạo điểm ngoặt từ năm 2027
Theo VBSE, xu hướng bán ròng kéo dài của khối ngoại chủ yếu phản ánh xu hướng tái phân bổ dòng vốn toàn cầu, thay vì xuất phát từ những bất ổn mang tính hệ thống của thị trường Việt Nam. Mặt bằng lãi suất Mỹ duy trì ở mức cao làm gia tăng sức hấp dẫn của tài sản định giá bằng USD, trong khi dòng vốn quốc tế tập trung mạnh vào nhóm cổ phiếu công nghệ và trí tuệ nhân tạo.
Bên cạnh đó, dòng vốn từ nâng hạng FTSE chưa thể giải ngân ngay do phụ thuộc vào lộ trình tái cơ cấu danh mục của các quỹ. Đáng chú ý, tỷ giá USD/VND vẫn duy trì tương đối ổn định ở mức 25.844 đồng/USD ngày 22/10/2026, với VND tăng giá khoảng 1,9% so với cùng kỳ, cho thấy hoạt động bán ròng chứng khoán chưa tạo ra áp lực tương ứng lên thị trường ngoại hối.
Về triển vọng dòng tiền, kỳ vọng đáng chú ý được đặt vào lộ trình nâng hạng thị trường chứng khoán Việt Nam. Theo lịch trình được VBSE sử dụng trong báo cáo, việc nâng tỷ trọng cổ phiếu Việt Nam trong các bộ chỉ số của FTSE Russell được thực hiện qua nhiều giai đoạn, trong đó đợt tiếp theo dự kiến vào ngày 22/3/2027. Đơn vị phân tích ước tính khoảng 1,35 tỷ USD vốn thụ động có thể được giải ngân qua các đợt còn lại.
Dòng tiền này có thể hỗ trợ cải thiện cán cân cung – cầu, nhưng không bảo đảm khối ngoại sẽ lập tức chuyển sang mua ròng. Việc giải ngân còn phụ thuộc tiến độ phân bổ của các quỹ, mức độ đáp ứng tiêu chí của cổ phiếu, biến động tỷ giá và diễn biến thị trường quốc tế. Bên cạnh đó, dòng vốn thụ động thường tập trung vào các cổ phiếu thuộc bộ chỉ số, nên tác động cũng có thể phân hóa giữa các nhóm ngành và doanh nghiệp.
Trong kịch bản cơ sở, VBSE cho rằng áp lực bán ròng có thể giảm dần và tiến tới điểm cân bằng vào cuối quý I/2027, trước khi triển vọng dòng vốn cải thiện từ quý II/2027.
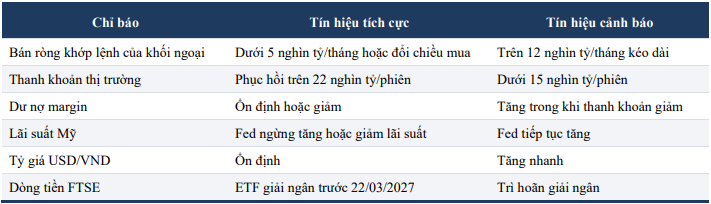 Chỉ báo và lịch sự kiện cần theo dõi
Theo VBSE, trong giai đoạn cuối chu kỳ bán ròng, nhà đầu tư dài hạn có thể cân nhắc tích lũy cổ phiếu từng phần, thay vì giải ngân toàn bộ khi xu hướng dòng vốn chưa rõ ràng. Tiền lệ từ tháng 11/2022 đến tháng 3/2023, khi khối ngoại mua ròng 34.700 tỷ đồng sau nhịp giảm sâu, cho thấy dòng vốn có thể đảo chiều sau thời gian rút vốn mạnh. Tuy nhiên, diễn biến này không bảo đảm chu kỳ hiện tại sẽ lặp lại tương tự.
Với nhà đầu tư sử dụng margin, việc kiểm soát tỷ lệ vay và duy trì vùng đệm tài sản là ưu tiên quan trọng, nhất là tại các cổ phiếu như TCB, MBB, HDB, ACB, MWG, HPG, FPT và MCH – nhóm VBSE cho rằng có thể tiếp tục chịu áp lực nếu chu kỳ bán ròng kéo dài. Trong khi đó, nhà đầu tư ngắn hạn cần phân biệt bán ròng qua thỏa thuận với bán qua khớp lệnh, tránh đánh giá áp lực thị trường chỉ từ số liệu tổng hợp.
Trong sáu tháng tới, VBSE đề xuất theo dõi đồng thời nhiều chỉ báo. Bán ròng khớp lệnh dưới 5.000 tỷ đồng/tháng và thanh khoản phục hồi trên 22.000 tỷ đồng/phiên là những tín hiệu tích cực; ngược lại, bán ròng vượt 12.000 tỷ đồng/tháng kéo dài, thanh khoản dưới 15.000 tỷ đồng/phiên và dư nợ margin tăng có thể làm gia tăng rủi ro.
Bên cạnh đó, lãi suất Mỹ, tỷ giá USD/VND và tiến độ giải ngân của các quỹ ETF theo lộ trình nâng hạng FTSE Russell, đặc biệt quanh ngày 22/3/2027, cũng cần được quan sát. Sự cải thiện đồng thời của các yếu tố này sẽ giúp củng cố cơ sở kỳ vọng áp lực bán ròng hạ nhiệt.
Trung Anh