CPI tháng 8 tăng 4,89% so với cùng kỳ, mức cao nhất trong ba tháng, chủ yếu do giá xăng dầu trong nước tăng theo giá dầu thế giới. MBS Research dự báo CPI bình quân năm 2026 tăng 4–4,5% khi giá năng lượng và chi phí đầu vào tiếp tục là những yếu tố đáng lưu ý.
Giá dầu đẩy lạm phát tháng 8 lên cao
Theo báo cáo kinh tế vĩ mô của MBS Research, chỉ số giá tiêu dùng (CPI) tháng 8 tăng 0,47% so với tháng trước và tăng 4,89% so với cùng kỳ, mức cao nhất trong ba tháng trở lại đây. Áp lực tăng giá chủ yếu đến từ nhóm giao thông khi giá xăng dầu trong nước tăng mạnh theo diễn biến trên thị trường năng lượng thế giới.
Trong tháng 8, giá dầu Brent bình quân tăng 5,1% so với tháng trước và tăng 31% so với cùng kỳ. Căng thẳng tại Trung Đông nóng trở lại đã đẩy giá dầu Brent lên trên 90 USD/thùng, qua đó tác động trực tiếp đến giá xăng dầu trong nước. Giá xăng dầu nội địa bình quân tháng 8 tăng 12,3% so với tháng trước và tăng 26% so với cùng kỳ, mức tăng cao nhất kể từ tháng 5.
Diễn biến này khiến chỉ số giá nhóm giao thông tháng 8 tăng 8% so với cùng kỳ, cao hơn 4,36 điểm phần trăm so với tháng 7, qua đó gia tăng áp lực lên CPI chung.
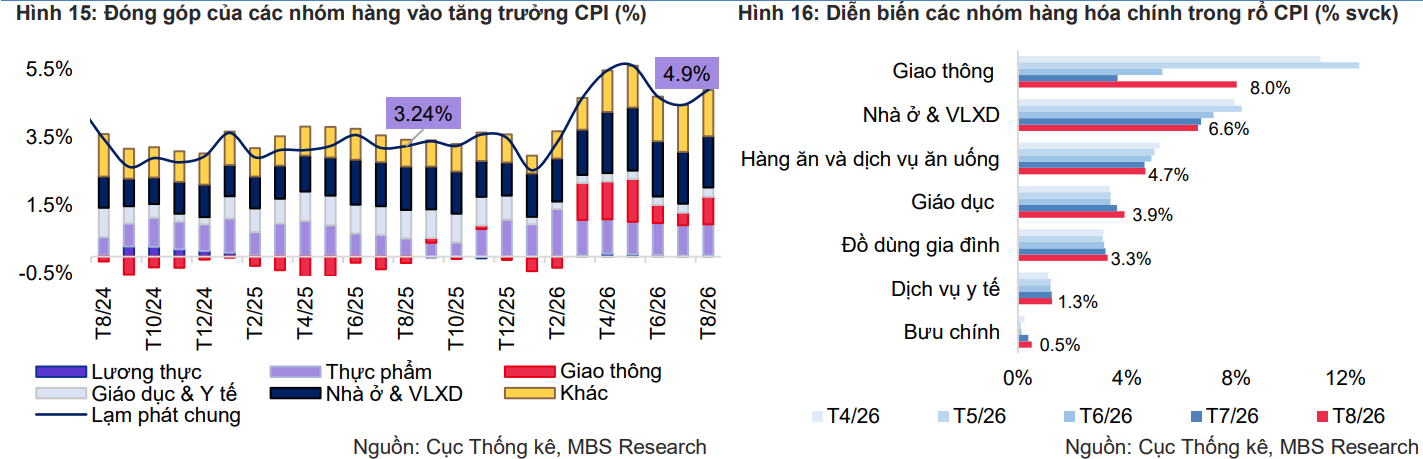 Lạm phát tăng trở lại lên tiệm cận mức 5% dưới áp lực từ giá dầu
Tính chung tám tháng đầu năm, CPI tăng 4,45% so với cùng kỳ, cao hơn mức tăng 3,25% của cùng kỳ năm trước. MBS Research cho biết một số nhóm hàng hóa và dịch vụ cũng đóng góp đáng kể vào mức tăng giá. Trong đó, nhóm hàng ăn và dịch vụ ăn uống tăng 4,8%, chủ yếu do giá thịt lợn tăng 4,5% khi nguồn cung hạn chế trong dịp lễ, Tết và chi phí chăn nuôi ở mức cao; giá ăn uống ngoài gia đình tăng 7,1% do chi phí nguyên liệu và dịch vụ tăng.
Giá vật liệu bảo dưỡng nhà ở tăng 13,4% do giá vật liệu xây dựng và nhu cầu xây dựng tăng. Giá điện sinh hoạt tăng 4,8% so với cùng kỳ do nhu cầu sử dụng điện tăng, trong khi nhóm giao thông tăng 5,4%, chủ yếu do giá xăng dầu tăng mạnh từ tháng 3. Lũy kế từ đầu năm, lạm phát cơ bản tăng 4,2% so với cùng kỳ.
Còn nhiều sức ép lên mặt bằng giá
MBS Research cho rằng áp lực lạm phát vẫn còn đáng lưu ý trong bốn tháng cuối năm. Trước hết, diễn biến giá dầu thế giới đang tạo rủi ro lớn đối với mặt bằng giá trong nước. Giá dầu đã tăng trở lại từ nửa cuối tháng 7 và lên mức cao nhất trong bốn tháng, khoảng 107 USD/thùng vào đầu tháng 9, tăng 77% so với đầu năm, trong bối cảnh căng thẳng địa chính trị tại Trung Đông tiếp tục leo thang.
Là quốc gia nhập khẩu năng lượng ròng, Việt Nam có thể chịu tác động đáng kể khi giá dầu thế giới duy trì ở mức cao. Theo MBS Research, giá dầu Brent bình quân năm 2026 được dự báo khoảng 85 USD/thùng, cao hơn đáng kể mức bình quân 68,7 USD/thùng của năm 2025. Chi phí vận chuyển tăng do giá dầu neo cao cũng được cho là một trong những yếu tố khiến giá hàng hóa chịu thêm áp lực.
Bên cạnh năng lượng, giá vật liệu xây dựng cũng được dự báo tăng khi nhu cầu triển khai các công trình hạ tầng và bất động sản dân cư gia tăng. MBS Research dự báo giá thép có thể tăng 7% so với cùng kỳ.
Một yếu tố khác được MBS Research lưu ý là các quy định về thu thuế đối với hộ kinh doanh có thể phần nào tác động đến giá cả đến tay người tiêu dùng. Trong khi đó, tác động từ tỷ giá và tăng trưởng tín dụng tăng mạnh trong năm 2025 cũng được dự báo dần phản ánh vào giá cả hàng hóa trong năm 2026.
Những yếu tố này diễn ra trong bối cảnh hoạt động sản xuất và đầu tư trong nước vẫn duy trì đà tăng trưởng. Chỉ số sản xuất công nghiệp tháng 8 tăng 14,4% so với cùng kỳ, trong đó công nghiệp chế biến, chế tạo tăng 14,6%. Tính chung tám tháng, IIP tăng 11,9% so với cùng kỳ.
Hoạt động đầu tư cũng được đẩy mạnh. Trong tám tháng đầu năm, vốn đầu tư công giải ngân đạt hơn 509,5 nghìn tỷ đồng, tăng 24,5% so với cùng kỳ. Vốn FDI giải ngân đạt 17,25 tỷ USD, tăng 12%.
MBS Research cũng ghi nhận sức mua trong nước tiếp tục tăng, song mức tăng thực tế chưa tương xứng với tốc độ tăng danh nghĩa. Tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tháng 8 tăng 14,9% so với cùng kỳ, nhưng nếu loại trừ yếu tố giá, tăng trưởng thực tế trong tám tháng chỉ đạt 7,6%.
CPI năm 2026 được dự báo tăng 4–4,5%
Theo đánh giá của MBS Research, áp lực giá dầu là yếu tố đáng chú ý trong những tháng cuối năm khi diễn biến địa chính trị có thể tiếp tục ảnh hưởng đến thị trường năng lượng. Cùng với đó, giá vật liệu xây dựng, tỷ giá và các yếu tố liên quan đến chi phí sản xuất, tiêu dùng sẽ tiếp tục tác động đến mặt bằng giá.
Diễn biến lạm phát cũng đặt trong bối cảnh chính sách tiền tệ có những yếu tố cần theo dõi. MBS Research cho rằng chính sách tiền tệ của các ngân hàng trung ương lớn có dấu hiệu đảo chiều, khiến dư địa nới lỏng chính sách tiền tệ của Việt Nam thu hẹp. Trong báo cáo, MBS Research dẫn diễn biến đầu tháng 9 khi Ngân hàng Trung ương châu Âu tăng lãi suất 25 điểm cơ bản do áp lực lạm phát gia tăng.
Ở trong nước, mặt bằng lãi suất huy động tiếp tục tăng trong tháng 8. Có 7/16 ngân hàng được MBS Research theo dõi điều chỉnh tăng lãi suất 0,1–0,5 điểm phần trăm tại các kỳ hạn 6–24 tháng. Đến cuối tháng 8, lãi suất tiền gửi kỳ hạn 12 tháng bình quân tại các ngân hàng thương mại ở mức 8,4%, tăng 259 điểm cơ bản so với đầu năm.
Trong bối cảnh lạm phát tăng trở lại và giá năng lượng còn nhiều biến động, MBS Research vẫn duy trì dự báo CPI bình quân năm 2026 trong khoảng 4–4,5%.
Trung Anh