Một số thương hiệu Việt đang bán tốt hơn trên sàn thương mại điện tử, thậm chí có gian hàng đứng trong nhóm dẫn đầu về lượng sản phẩm bán ra. Nhưng ở những ngành hàng cạnh tranh mạnh như kem chống nắng, các thương hiệu ngoại vẫn chiếm ưu thế. Bức tranh ấy cho thấy mỹ phẩm Việt đã có bước chuyển biến khởi sắc
Có mặt trong cuộc đua lớn
Trên các sàn thương mại điện tử, mỹ phẩm Việt giờ xuất hiện bên cạnh hàng Hàn Quốc, Nhật Bản hay châu Âu trong những lựa chọn quen thuộc của người mua: nước tẩy trang, sản phẩm chăm sóc da, kem chống nắng, chăm sóc tóc. Với một số thương hiệu, câu hỏi không còn là làm sao để người dùng nhìn thấy sản phẩm, mà là giữ chân họ giữa ngày càng nhiều lựa chọn.
Quy mô cuộc đua đủ lớn để mỗi thay đổi về sức mua đều đáng chú ý. Theo Metric (nền tảng tổng hợp và khai thác dữ liệu thông minh) , từ tháng 1 đến hết tháng 7/2026, nhóm chăm sóc da trên Shopee, TikTok Shop, Lazada và Tiki đạt doanh số 18.700 tỷ đồng, với 72,7 triệu sản phẩm bán ra. So với cùng kỳ năm trước, doanh số tăng 33,6%, còn lượng sản phẩm tăng 7,4%. Người mua đang chi nhiều tiền hơn, trong khi số món hàng được bán tăng chậm hơn đáng kể.
Trong thị trường ấy, Cocoon là một trường hợp nổi bật của thương hiệu Việt. Metric ghi nhận doanh số của thương hiệu này trong nhóm chăm sóc da trên TikTok Shop tăng 104,07% so với cùng kỳ. Gian hàng Cocoon Vietnam đứng thứ hai về doanh số trong nhóm được báo cáo, nhưng dẫn đầu về lượng bán với 956.795 sản phẩm trong bảy tháng đầu năm. Kết quả cho thấy một thương hiệu nội có thể tiếp cận lượng khách hàng lớn trên sàn, dù giá trị trung bình mỗi sản phẩm khác với đối thủ đứng đầu về doanh số.
Tuy vậy, vị trí của Cocoon không đại diện cho toàn bộ mỹ phẩm Việt. Nhìn sang kem chống nắng, tương quan cạnh tranh lại nghiêng rõ về các thương hiệu quốc tế. Trong 30 ngày từ 15/3 đến 13/4/2026, nhóm hàng này trên Shopee, TikTok Shop và Lazada đạt doanh số 447,8 tỷ đồng, với khoảng 1,4 triệu sản phẩm bán ra. Beplain chiếm 16,5% doanh số, Anessa 15,1%, Innoskin 13,5%, d’Alba 11% và La Roche-Posay 9,2%, theo Metric.
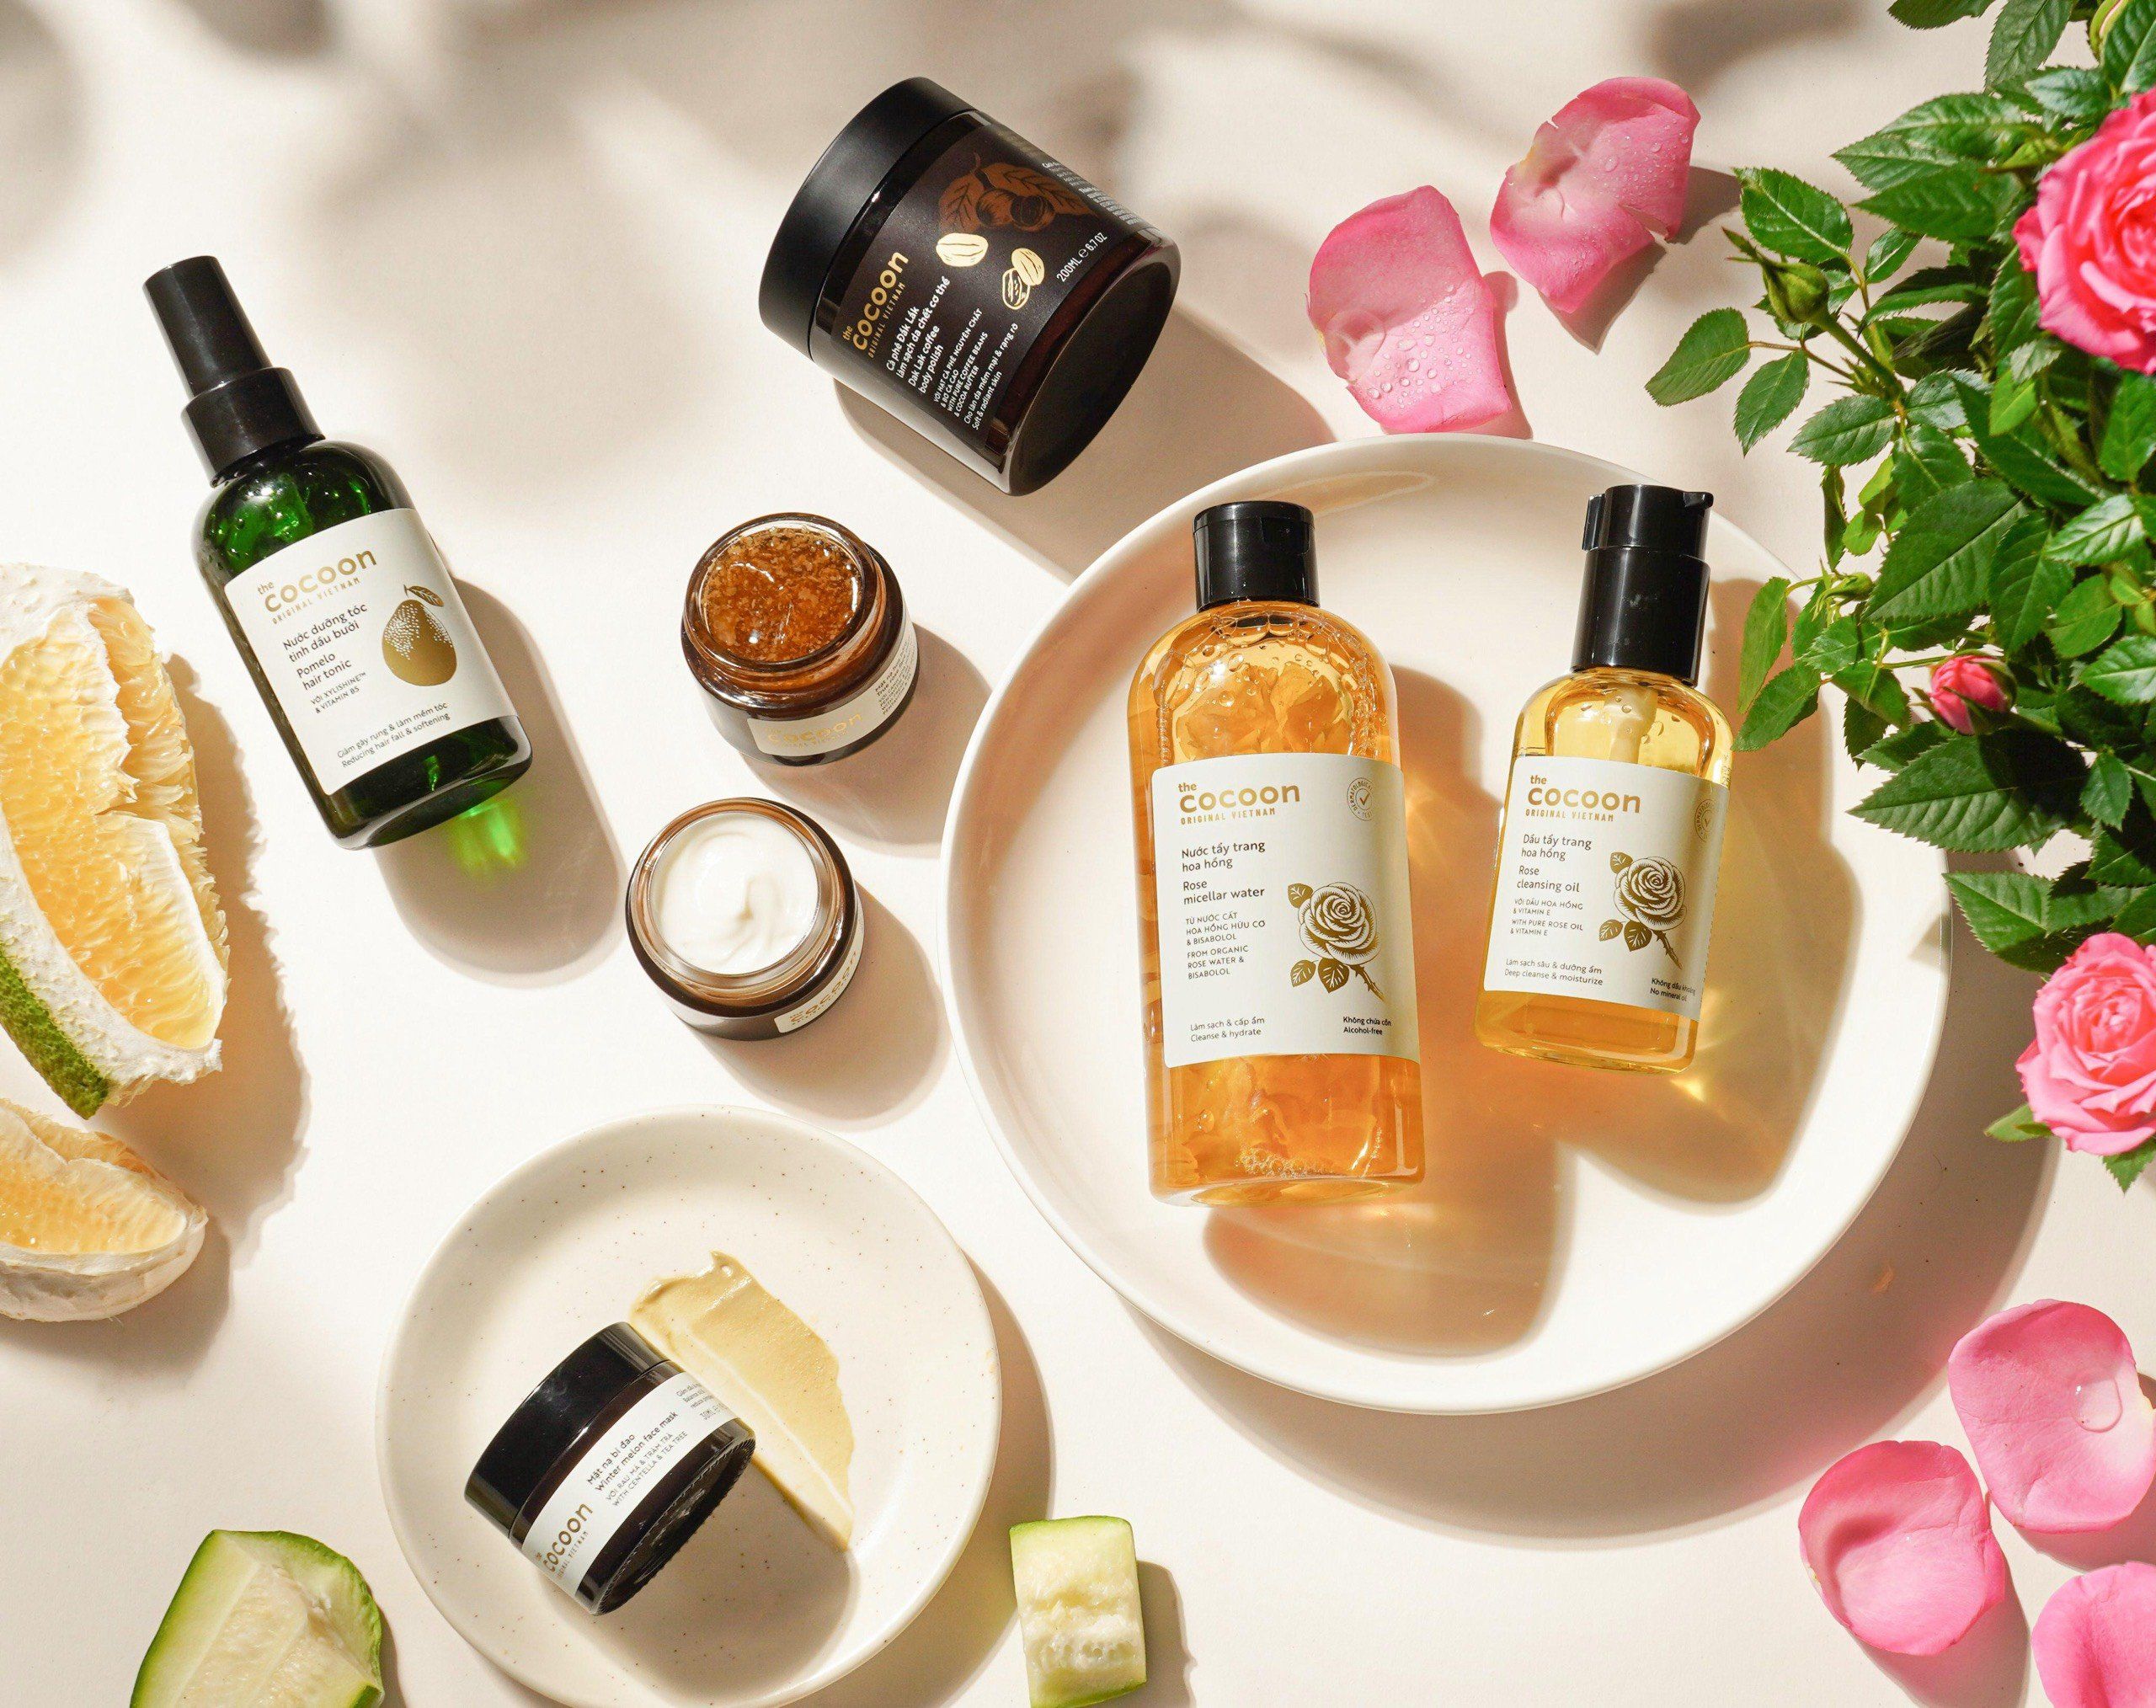 Một sản phẩm được cho là có doanh số tốt trên các sàn thương mại điện tử. Nguồn: Internet
Ở cùng kỳ khảo sát, Metric ghi nhận doanh số kem chống nắng của Cocoon tăng 72%, Cỏ Mềm tăng 17% so với 30 ngày liền trước. Đó là tín hiệu bán hàng tích cực cho hai thương hiệu nội.
Sức ép cạnh tranh còn nằm ở cách người mua chọn nơi đặt hàng. Cũng tại một báo cáo khác của Metric và UpBase cho thấy quý IV/2025, các gian hàng chính hãng đóng góp 64,4% doanh thu ngành làm đẹp và chăm sóc cá nhân trên các sàn được khảo sát. Đây là nhóm rộng hơn mỹ phẩm, nhưng con số cho thấy thương hiệu muốn phát triển trên kênh trực tuyến phải đầu tư cho gian hàng, thông tin sản phẩm và trải nghiệm mua sắm, bên cạnh giá bán hay khuyến mãi.
Thị phần vẫn là khoảng trống dữ liệu
Nếu coi thị trường làm đẹp là một bản đồ, dữ liệu hiện có đã chỉ ra vài điểm sáng của thương hiệu Việt và những nhóm hàng mà thương hiệu ngoại giữ lợi thế. Điều còn thiếu là đường ranh chính xác, như: hàng Việt chiếm bao nhiêu trong tổng tiền người tiêu dùng bỏ ra mua mỹ phẩm?
Một con số thường được dẫn lại là thương hiệu nước ngoài chiếm hơn 90% thị trường mỹ phẩm Việt Nam. Con số này xuất hiện trong tài liệu công bố tháng 8/2024 của Cơ quan Quản lý thương mại quốc tế Hoa Kỳ. Tuy nhiên, tài liệu nói về thương hiệu nước ngoài, nó không phải phép đo doanh số của mỹ phẩm sản xuất tại Việt Nam trong năm 2026. Căn cứ cửa các nền tảng tổng hợp đó không đồng nghĩa với việc 10/% còn lại là của các hãng mỹ phẩm trong nước.
Sự khác biệt bắt đầu từ chính cách gọi “mỹ phẩm Việt”. Nếu nói về thương hiệu Việt, tiêu chí là chủ sở hữu hoặc nguồn gốc thương hiệu. Nếu nói về hàng sản xuất tại Việt Nam, phải xem nơi sản xuất của từng sản phẩm. Một thương hiệu nước ngoài có thể sản xuất hàng tại Việt Nam, ngược lại, xuất xứ của một thương hiệu không nên được suy ra cho mọi mã hàng chỉ từ tên gọi. Hai cách phân loại sẽ cho hai kết quả thị phần khác nhau.
 Nhân viên đang tư vấn mỹ phẩm cho khách hàng. Ảnh: Minh họa
Phạm vi thị trường cũng cần được xác định. Doanh số trên Shopee, TikTok Shop hay Lazada cho thấy sức bán qua sàn, nhưng chưa bao gồm toàn bộ giao dịch tại chuỗi cửa hàng mỹ phẩm, nhà thuốc, siêu thị và cửa hàng riêng của thương hiệu. Ngay trên sàn, nhóm “làm đẹp và chăm sóc cá nhân” còn bao gồm nhiều sản phẩm ngoài mỹ phẩm. Lấy doanh số của cả nhóm làm mẫu số rồi so với vài thương hiệu mỹ phẩm Việt sẽ cho ra một tỷ lệ thiếu chính xác.
Một phép đo có thể so sánh được cần bắt đầu từ cùng nhóm sản phẩm, cùng kỳ và cùng kênh bán. Sau đó, từng mã hàng phải được phân loại theo tiêu chí đã chọn, chẳng hạn quốc tịch thương hiệu hoặc nơi sản xuất ghi trên sản phẩm. Cuối cùng, doanh số của nhóm hàng Việt mới được đặt cạnh tổng doanh số của chính nhóm hàng ấy. Nếu chuyển sang tính theo lượng sản phẩm bán ra, cần công bố riêng kết quả, một món giá thấp có thể bán rất nhiều chiếc nhưng đóng góp ít doanh số hơn món giá cao.
Từ các số liệu công khai, có thể nói mỹ phẩm Việt đã tạo được sức hút ở một số thương hiệu và nhóm hàng trực tuyến. Cũng có thể thấy hàng ngoại vẫn giữ lợi thế đáng kể ở kem chống nắng trong kỳ khảo sát của Metric. Nhưng chưa thể kết luận thị phần mỹ phẩm sản xuất trong nước đã tăng bao nhiêu, hay hàng Việt hiện chiếm tỷ lệ nào của toàn thị trường.
Vị trí của mỹ phẩm Việt trên bản đồ làm đẹp, vì vậy, đang hiện rõ hơn ở những điểm sáng cụ thể chứ chưa ở một con số thị phần chung. Để biết hàng Việt thực sự tiến xa đến đâu, thị trường cần một phép đo nhất quán qua nhiều kỳ, theo từng nhóm sản phẩm và cả kênh trực tuyến lẫn cửa hàng. Khi ấy, mức tăng của vài thương hiệu mới có thể được đặt đúng trong bức tranh của toàn ngành.
Quốc Toản