Hiệp định Đối tác Kinh tế Toàn diện Khu vực (RCEP) mở ra cơ hội để doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi cung ứng khu vực và tận dụng ưu đãi thuế quan. Tuy nhiên, khả năng khai thác những lợi ích này phụ thuộc vào năng lực đáp ứng quy tắc xuất xứ, kiểm soát nguồn nguyên liệu và quản trị hồ sơ của doanh nghiệp.
Quy tắc xuất xứ quyết định khả năng khai thác ưu đãi từ RCEP
Trong bối cảnh chuỗi cung ứng khu vực ngày càng gắn kết, RCEP không chỉ tạo thêm dư địa mở rộng thương mại mà còn mang đến cơ hội tổ chức lại hoạt động sản xuất theo hướng tận dụng nguồn lực từ nhiều quốc gia thành viên. Một trong những lợi thế đáng chú ý của hiệp định là quy tắc xuất xứ chung và cơ chế cộng gộp, cho phép doanh nghiệp kết hợp nguyên liệu, linh kiện từ các nước thành viên để sản xuất hàng hóa đáp ứng điều kiện hưởng ưu đãi.
Chuyên gia kinh tế, thương mại Nguyễn Cảnh Cường cho rằng, giá trị chiến lược của RCEP nằm ở chính cơ chế này. Thay vì phải phụ thuộc hoàn toàn vào nguồn nguyên liệu trong nước, doanh nghiệp Việt Nam có thể sử dụng nguyên liệu từ các quốc gia thành viên, tổ chức sản xuất và đáp ứng điều kiện xuất xứ theo quy định của hiệp định.
Từ góc độ ngành gỗ, ông Ngô Sỹ Hoài, Tổng Thư ký Hiệp hội Gỗ và Lâm sản Việt Nam nhận định, khuôn khổ quy tắc xuất xứ thống nhất của RCEP tạo thuận lợi cho doanh nghiệp kết hợp nguyên liệu và các công đoạn sản xuất tại nhiều quốc gia thành viên. Đây là lợi thế đáng kể đối với ngành gỗ Việt Nam, vốn có nhu cầu nhập khẩu lớn về nguyên liệu, máy móc, phụ kiện và vật tư phục vụ chế biến.
Tuy nhiên, khả năng tận dụng lợi thế này phụ thuộc trực tiếp vào việc doanh nghiệp có đáp ứng được các điều kiện xuất xứ hay không. Theo quy định tại Chương 3 của RCEP, nội dung về xuất xứ bao gồm nguyên tắc xuất xứ, thủ tục chứng nhận xuất xứ và quy tắc xuất xứ cụ thể mặt hàng (PSR). Các tiêu chí được quy định theo từng nhóm hàng, chủ yếu ở cấp mã HS 4 số và một số mặt hàng chi tiết đến mã HS 6 số.
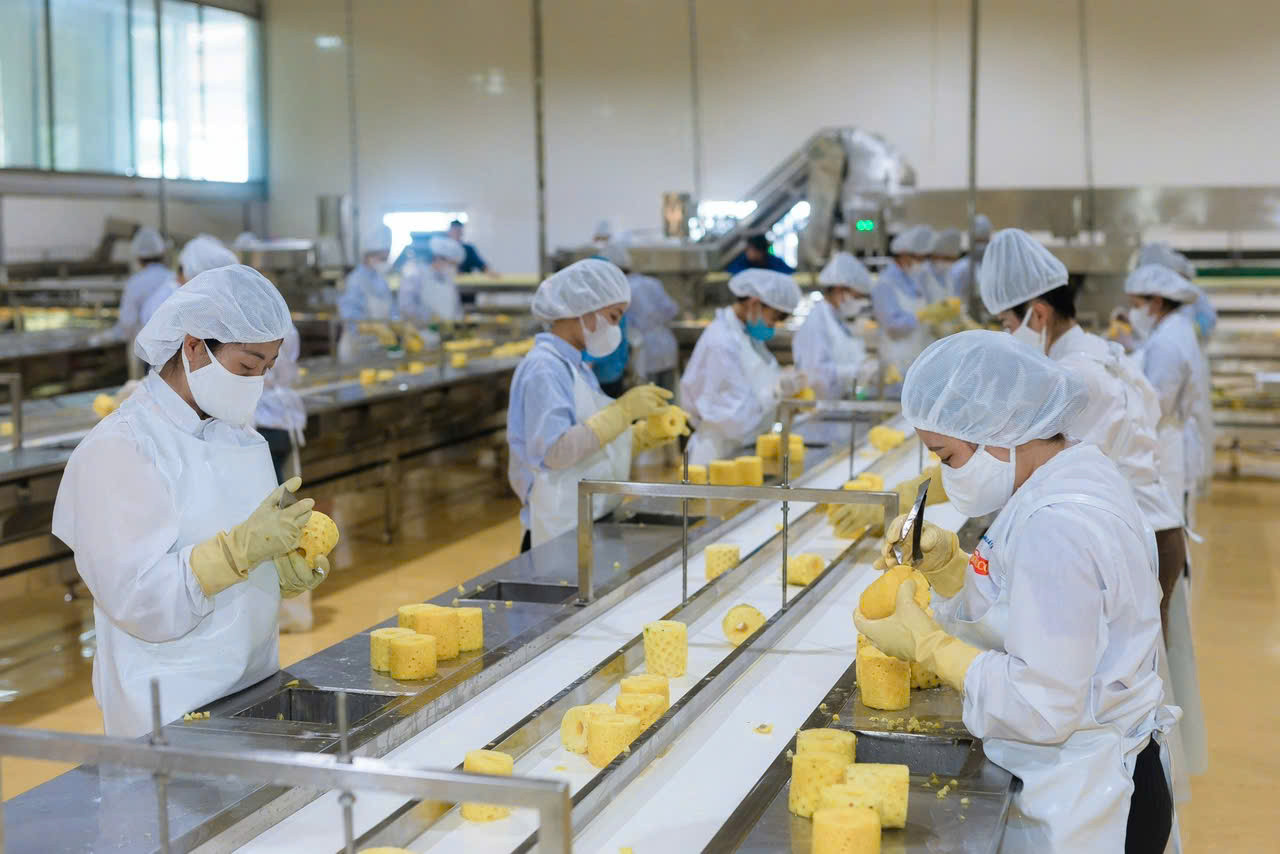 Doanh nghiệp cần kiểm soát nguồn nguyên liệu, quy trình sản xuất và hoàn thiện hồ sơ chứng minh xuất xứ để tận dụng ưu đãi thuế quan từ RCEP.
Về bản chất, quy tắc xuất xứ là căn cứ xác định hàng hóa có đủ điều kiện hưởng ưu đãi thuế quan theo hiệp định thương mại tự do hay không. Do đó, việc có đơn hàng từ thị trường thành viên hoặc sử dụng nguyên liệu trong khu vực chưa đồng nghĩa với việc sản phẩm đương nhiên được hưởng ưu đãi. Doanh nghiệp phải chứng minh hàng hóa đáp ứng tiêu chí xuất xứ và có chứng từ chứng nhận hợp lệ.
Bà Trịnh Thị Thu Hiền, Phó Cục trưởng Cục Xuất nhập khẩu (Bộ Công Thương) cho biết, nhiều hiệp định thương mại tự do mang lại dư địa giảm thuế đáng kể. Chẳng hạn, trong CPTPP, thuế một số mặt hàng có thể giảm từ 18% xuống 0%; với RCEP, một số mặt hàng nông sản có thể giảm từ 20% xuống 0% nếu đáp ứng quy tắc xuất xứ.
Những mức ưu đãi này có thể tạo lợi thế cạnh tranh về giá, giúp doanh nghiệp mở rộng thị phần và cải thiện biên lợi nhuận. Tuy nhiên, nếu không chứng minh được xuất xứ, doanh nghiệp sẽ khó tiếp cận lợi ích thuế quan dù hàng hóa được sản xuất và xuất khẩu trong khu vực có hiệp định.
Vì vậy, quy tắc xuất xứ cần được tính toán ngay từ khâu lựa chọn nguyên liệu, xây dựng phương án sản xuất và tiếp nhận đơn hàng, thay vì chỉ được quan tâm khi doanh nghiệp làm thủ tục xuất khẩu. Đây cũng là yêu cầu để doanh nghiệp chủ động hơn trong tổ chức chuỗi cung ứng và hạn chế rủi ro phát sinh khi cơ quan có thẩm quyền tiến hành kiểm tra.
Khắc phục điểm nghẽn nguyên liệu, kiến thức và quản trị hồ sơ
Dù RCEP mở ra cơ hội kết nối sản xuất trong khu vực, năng lực tận dụng ưu đãi giữa các doanh nghiệp vẫn có sự khác biệt. Đặc biệt, doanh nghiệp nhỏ và vừa thường gặp khó khăn trong việc kiểm soát nguồn nguyên liệu, cập nhật quy định và duy trì hệ thống chứng từ chứng minh xuất xứ.
Theo bà Trịnh Thị Thu Hiền, có ba nhóm khó khăn chính mà doanh nghiệp nhỏ và vừa đang gặp phải, gồm nguồn nguyên liệu thiếu ổn định, hạn chế kiến thức về quy tắc xuất xứ và công tác lưu trữ hồ sơ chưa bài bản.
Trong đó, sự thiếu ổn định của nguồn nguyên liệu có thể ảnh hưởng trực tiếp đến khả năng duy trì điều kiện xuất xứ. Khi quy mô đơn hàng tăng, doanh nghiệp có thể phải thay đổi nhà cung cấp hoặc tìm kiếm nguồn nguyên liệu bổ sung. Nếu không kiểm soát được nguồn gốc và tỷ lệ nguyên liệu đáp ứng tiêu chí xuất xứ, sản phẩm có nguy cơ không còn đủ điều kiện hưởng ưu đãi như phương án sản xuất ban đầu.
Thực tế, một số cơ sở sản xuất hàng thêu đan xuất khẩu sang Hàn Quốc có thể đáp ứng những đơn hàng đầu tiên nhưng lại gặp khó khăn khi nguồn sợi, chỉ may và chỉ thêu không ổn định. Đây là ví dụ cho thấy việc đáp ứng quy tắc xuất xứ không chỉ phụ thuộc vào năng lực hoàn thiện sản phẩm mà còn gắn chặt với khả năng bảo đảm nguồn cung đầu vào trong suốt quá trình sản xuất.
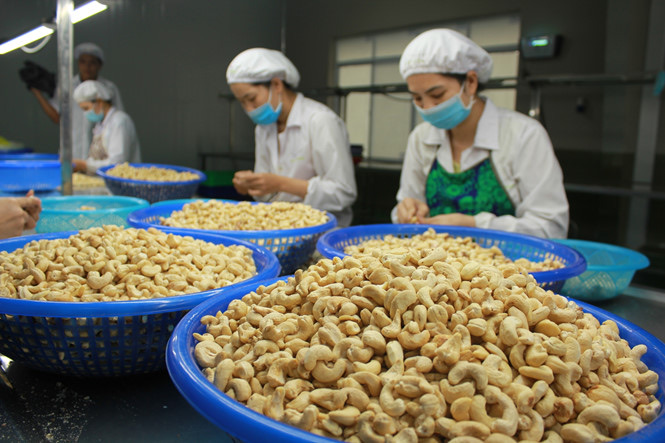 Nâng cao năng lực kiểm soát nguồn nguyên liệu và đáp ứng quy tắc xuất xứ là điều kiện quan trọng để doanh nghiệp Việt Nam khai thác ưu đãi thuế quan từ RCEP.
Một điểm nghẽn khác là doanh nghiệp chưa thực sự chủ động trong việc lựa chọn hiệp định thương mại tự do phù hợp. Mỗi FTA có quy định xuất xứ và mức ưu đãi thuế quan khác nhau. Chẳng hạn, khi xuất khẩu sang Nhật Bản, doanh nghiệp có thể cân nhắc các hiệp định AJCEP, VJEPA, RCEP hoặc CPTPP.
Nếu chỉ lựa chọn hiệp định dựa trên mức thuế ưu đãi mà không đối chiếu khả năng đáp ứng quy tắc xuất xứ, doanh nghiệp có thể gặp khó khăn khi hoàn thiện chứng từ hoặc không đủ điều kiện để được hưởng mức thuế mong muốn. Vì vậy, việc tính toán cần được thực hiện đồng thời trên hai phương diện: lợi ích thuế quan và khả năng đáp ứng tiêu chí xuất xứ theo quy trình sản xuất thực tế.
Bên cạnh nguồn nguyên liệu và kiến thức về FTA, quản trị hồ sơ cũng là vấn đề không thể xem nhẹ. Có doanh nghiệp không còn đầy đủ tài liệu chứng minh xuất xứ khi cơ quan hải quan nước nhập khẩu yêu cầu xác minh sau 3-5 năm. Tình trạng nhân sự phụ trách thay đổi nhưng không bàn giao đầy đủ hồ sơ càng làm gia tăng nguy cơ thiếu hụt chứng từ.
Điều này cho thấy, năng lực đáp ứng quy tắc xuất xứ không chỉ nằm ở việc xin cấp giấy chứng nhận xuất xứ (C/O), mà còn phải được xây dựng thành quy trình quản trị xuyên suốt. Doanh nghiệp cần lưu giữ đầy đủ chứng từ mua nguyên liệu, thông tin nhà cung cấp, định mức sản xuất, quy trình chế biến và các tài liệu liên quan để có thể giải trình khi phát sinh yêu cầu xác minh.
Để tháo gỡ những hạn chế này, bà Trịnh Thị Thu Hiền khuyến nghị doanh nghiệp tập trung vào ba nhóm giải pháp.
Thứ nhất, xây dựng kế hoạch sản xuất ngay từ khi tiếp nhận đơn hàng, chủ động nguồn nguyên liệu và bảo đảm khả năng đáp ứng quy tắc xuất xứ trong dài hạn. Việc kiểm soát nhà cung cấp, nguồn gốc đầu vào và tính ổn định của chuỗi cung ứng cần được đặt lên hàng đầu.
Thứ hai, nâng cao kiến thức về các hiệp định thương mại tự do, thường xuyên cập nhật quy tắc xuất xứ và mức thuế ưu đãi để lựa chọn hiệp định phù hợp với từng mặt hàng, thị trường và năng lực sản xuất. Đây là cơ sở giúp doanh nghiệp tránh bỏ lỡ ưu đãi hoặc phát sinh chi phí do lựa chọn phương án chưa phù hợp.
Thứ ba, chuẩn hóa quy trình quản lý và lưu trữ hồ sơ xuất xứ dưới cả hình thức bản giấy và bản điện tử. Việc phân công rõ trách nhiệm, bảo đảm bàn giao khi thay đổi nhân sự và duy trì hệ thống dữ liệu đầy đủ sẽ giúp doanh nghiệp chủ động hơn khi cơ quan chức năng tiến hành kiểm tra, xác minh.
Có thể thấy, RCEP tạo ra cơ hội đáng kể để doanh nghiệp Việt Nam mở rộng liên kết sản xuất và tham gia sâu hơn vào chuỗi cung ứng khu vực. Tuy nhiên, ưu đãi thuế quan chỉ là điều kiện thuận lợi ban đầu, còn khả năng tận dụng đến đâu phụ thuộc vào năng lực nội tại của từng doanh nghiệp. Khi nguồn nguyên liệu được kiểm soát, quy trình sản xuất đáp ứng tiêu chí xuất xứ và hệ thống hồ sơ được chuẩn hóa, doanh nghiệp mới có thể khai thác hiệu quả hơn những lợi ích mà RCEP mang lại.
Hoàng Hậu