Dù doanh thu quý III/2026 tăng hơn 600% so với cùng kỳ, Thép Pomina (POM) vẫn tiếp tục thua lỗ do chi phí tài chính vượt xa lợi nhuận gộp. Sau 9 tháng, doanh nghiệp lỗ thêm gần 474 tỷ đồng, nâng tổng lỗ lũy kế lên 3.957 tỷ đồng, vượt vốn điều lệ và khiến vốn chủ sở hữu âm gần 1.100 tỷ đồng.
Công ty Cổ phần Thép Pomina (mã chứng khoán: POM) từng là một trong những doanh nghiệp sản xuất thép xây dựng lớn tại Việt Nam, sở hữu hệ thống nhà máy có công suất hàng triệu tấn mỗi năm. Tuy nhiên, những năm gần đây, hoạt động kinh doanh của Pomina liên tục gặp khó khăn khi sản xuất đình trệ, chi phí tài chính tăng cao và các khoản thua lỗ kéo dài. Dù đang từng bước khôi phục sản xuất trong năm 2026, tình hình tài chính của doanh nghiệp vẫn chưa có nhiều cải thiện.
Doanh thu quý III tăng hơn 600%, lợi nhuận gộp không đủ trả chi phí tài chính
Hoạt động kinh doanh của Pomina trong quý III/2026 ghi nhận sự phục hồi mạnh về doanh thu sau thời gian dài gặp khó khăn. Theo báo cáo tài chính hợp nhất, doanh thu thuần trong kỳ đạt 1.487,85 tỷ đồng, tăng tới 633,3% so với cùng kỳ năm trước. Đây là mức tăng trưởng đáng kể, phản ánh việc doanh nghiệp đang từng bước khôi phục hoạt động sản xuất và tiêu thụ thép.
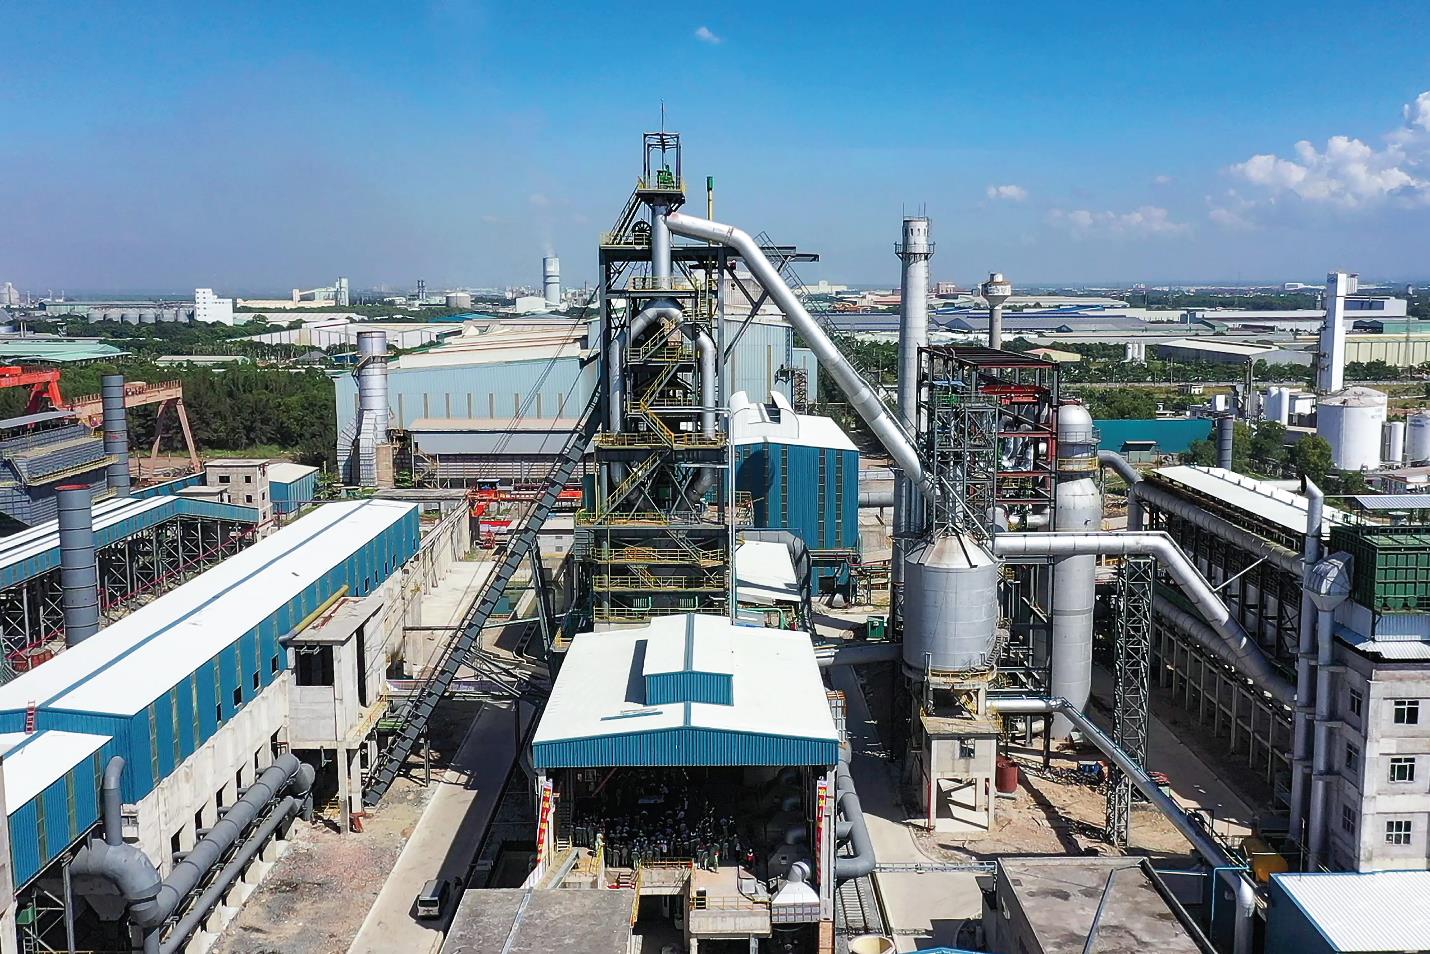 Dù doanh thu tăng 600%, lợi nhuận gộp của Thép Pomina vẫn chưa đủ gánh chi phí tài chính.
Cùng với doanh thu, biên lợi nhuận gộp của Pomina cũng cải thiện từ 2,3% lên 7,9%. Nhờ đó, lợi nhuận gộp quý III đạt 117 tỷ đồng, tăng gần 24 lần so với cùng kỳ. Tuy nhiên, mức lợi nhuận này vẫn chưa đủ bù đắp chi phí tài chính mà doanh nghiệp phải gánh chịu.
Cụ thể, chi phí tài chính trong quý III đạt 171,66 tỷ đồng, tăng 7,7% so với cùng kỳ và cao hơn gần 55 tỷ đồng so với toàn bộ lợi nhuận gộp tạo ra. Như vậy, bình quân mỗi ngày Pomina phải gánh gần 1,9 tỷ đồng chi phí tài chính, trong khi hoạt động sản xuất kinh doanh chưa tạo ra đủ lợi nhuận để trang trải khoản chi phí này.
Bên cạnh đó, chi phí bán hàng và quản lý doanh nghiệp cũng tăng 21,4%, lên 55,59 tỷ đồng. Trong khi đó, doanh thu tài chính chỉ đạt 0,45 tỷ đồng, giảm 38,4% so với cùng kỳ. Sau khi trừ các khoản chi phí, Pomina tiếp tục báo lỗ sau thuế 148,57 tỷ đồng trong quý III, dù đã giảm lỗ so với mức 182,71 tỷ đồng cùng kỳ năm trước.
Theo giải trình của Pomina, kết quả kinh doanh tại các công ty con đã có sự cải thiện nhưng chưa đủ bù đắp khoản lỗ tại công ty mẹ. Nguyên nhân chủ yếu đến từ chi phí lãi vay và các khoản lãi, phạt chậm thanh toán. Ngoài ra, việc mở rộng cung cấp thép cho các công trình lớn tại địa bàn xa cũng khiến chi phí vận chuyển tăng cao.
Lũy kế 9 tháng đầu năm 2026, Pomina ghi nhận doanh thu thuần 3.664,78 tỷ đồng, tăng 116,4% so với cùng kỳ. Tuy nhiên, doanh nghiệp vẫn lỗ sau thuế 473,72 tỷ đồng, chỉ cải thiện nhẹ so với khoản lỗ 512,41 tỷ đồng của 9 tháng đầu năm 2025.
Điều này cho thấy việc khôi phục sản xuất và gia tăng doanh thu vẫn chưa thể giúp Pomina thoát khỏi tình trạng thua lỗ. Chi phí tài chính quá lớn đang tiếp tục bào mòn lợi nhuận, khiến hiệu quả kinh doanh chưa có sự cải thiện tương xứng với mức tăng doanh thu.
Lỗ lũy kế gần 4.000 tỷ đồng, vốn chủ sở hữu âm hơn 1.096 tỷ đồng
Việc liên tục thua lỗ trong nhiều năm đã khiến tình hình tài chính của Pomina ngày càng khó khăn. Đặc biệt, khoản lỗ phát sinh trong 9 tháng đầu năm 2026 tiếp tục đẩy lỗ lũy kế của doanh nghiệp lên mức cao hơn cả vốn điều lệ.
Tính đến ngày 30/9/2026, tổng lỗ lũy kế của Pomina đã lên tới 3.957 tỷ đồng, tương đương 141,5% vốn điều lệ 2.796,76 tỷ đồng. Như vậy, toàn bộ vốn điều lệ của doanh nghiệp đã bị bào mòn bởi các khoản thua lỗ, trong khi phần lỗ vượt vốn điều lệ lên tới hơn 1.160 tỷ đồng.
Hệ quả là vốn chủ sở hữu của Pomina tiếp tục âm 1.096,47 tỷ đồng, tăng mức âm thêm gần 473 tỷ đồng so với đầu năm. Đây cũng là năm thứ năm liên tiếp doanh nghiệp ghi nhận thua lỗ nếu kết quả kinh doanh cả năm 2026 không có sự đảo chiều trong quý cuối năm.
Đáng chú ý, tình trạng mất cân đối tài chính của Pomina đã kéo dài nhiều năm. Trong báo cáo tài chính hợp nhất năm 2025, đơn vị kiểm toán từng đưa ra ý kiến ngoại trừ và lưu ý về sự không chắc chắn trọng yếu liên quan đến khả năng hoạt động liên tục của doanh nghiệp.
Tại thời điểm cuối năm 2025, nợ ngắn hạn của Pomina đã vượt tài sản ngắn hạn hơn 7.428 tỷ đồng. Đơn vị kiểm toán cũng cho biết chưa được cung cấp kế hoạch khả thi và đầy đủ để chứng minh doanh nghiệp có thể cải thiện tình hình tài chính hoặc bảo đảm nguồn vốn duy trì hoạt động bình thường trong tương lai.
Không chỉ đối mặt với áp lực tài chính, cổ phiếu POM hiện cũng đang thuộc diện hạn chế giao dịch trên UPCoM do vốn chủ sở hữu âm và các vi phạm liên quan đến nghĩa vụ công bố báo cáo tài chính. Tình trạng vốn chủ sở hữu âm kéo dài còn đặt doanh nghiệp trước nguy cơ không đáp ứng điều kiện duy trì tư cách công ty đại chúng theo quy định.
Trong bối cảnh đó, việc Pomina tiếp tục phát sinh khoản lỗ hàng trăm tỷ đồng trong năm 2026 cho thấy quá trình tái cơ cấu tài chính vẫn gặp nhiều khó khăn. Ngay cả khi doanh thu đang phục hồi, doanh nghiệp vẫn cần nguồn lực rất lớn để xử lý các khoản lỗ tích lũy và cải thiện vốn chủ sở hữu.
Nợ vay vượt 5.500 tỷ đồng, hơn một nửa tài sản nằm tại các khoản dở dang
Áp lực tài chính của Pomina còn thể hiện rõ trên bảng cân đối kế toán khi doanh nghiệp duy trì khối nợ vay hàng nghìn tỷ đồng, trong khi phần lớn tài sản vẫn nằm ở các khoản đầu tư dở dang và công nợ phải thu.
Tính đến ngày 30/9/2026, tổng tài sản của Pomina đạt 10.684 tỷ đồng, tăng 20,5% so với đầu năm. Tuy nhiên, trong đó tài sản dở dang dài hạn đã chiếm tới 5.735,4 tỷ đồng, tương đương 53,7% tổng tài sản. Đây là khoản mục lớn nhất trong cơ cấu tài sản của doanh nghiệp.
Cùng với đó, các khoản phải thu ngắn hạn đạt gần 2.460 tỷ đồng, chiếm 23% tổng tài sản. Như vậy, riêng tài sản dở dang dài hạn và các khoản phải thu ngắn hạn đã chiếm gần 77% tổng tài sản của Pomina. Trong khi đó, tài sản cố định chỉ đạt 994,6 tỷ đồng, tương đương 9,3%.
Việc phần lớn tài sản tập trung ở các khoản dở dang và phải thu khiến khả năng chuyển hóa tài sản thành dòng tiền phụ thuộc đáng kể vào tiến độ hoàn thành đầu tư, hoạt động sản xuất và thu hồi công nợ. Đây là vấn đề đáng chú ý khi doanh nghiệp vẫn đang phải duy trì các nghĩa vụ tài chính lớn.
Ở phía nguồn vốn, tổng dư nợ vay ngắn hạn và dài hạn của Pomina đạt 5.561,99 tỷ đồng, tương đương 52,1% tổng tài sản. Mặc dù dư nợ vay đã giảm khoảng 6,8% so với đầu năm, quy mô nợ vẫn ở mức rất cao so với khả năng tạo lợi nhuận hiện tại.
Đáng chú ý, vay ngắn hạn chiếm tới 4.883 tỷ đồng, tương đương gần 88% tổng dư nợ vay. Trong khi đó, vay dài hạn chỉ đạt 678,99 tỷ đồng. Cơ cấu này khiến Pomina tiếp tục chịu áp lực lớn trong việc thu xếp nguồn vốn và thanh toán các nghĩa vụ nợ đến hạn.
Do vốn chủ sở hữu đang âm hơn 1.096 tỷ đồng, toàn bộ tài sản của Pomina hiện được tài trợ bằng các khoản nợ phải trả. Tổng nợ phải trả ước tính lên tới hơn 11.780 tỷ đồng, vượt tổng tài sản khoảng 10,3%. Đây là mức mất cân đối tài chính nghiêm trọng, khiến khả năng tự chủ về nguồn vốn của doanh nghiệp bị thu hẹp đáng kể.
Trong năm 2026, Pomina đã từng bước khôi phục hoạt động sản xuất nhờ các thỏa thuận hỗ trợ vốn lưu động từ hệ sinh thái Vingroup, trong đó có khoản vay lãi suất 0% từ VinMetal. Việc được bổ sung nguồn vốn và mở rộng đầu ra cho sản phẩm thép đã góp phần giúp doanh thu tăng trưởng mạnh trong những quý gần đây.
Tuy nhiên, nguồn vốn hỗ trợ hoạt động sản xuất chưa thể giải quyết ngay các khoản nợ và chi phí tài chính tích lũy trong nhiều năm. Với khoản lỗ lũy kế gần 4.000 tỷ đồng, vốn chủ sở hữu âm hơn 1.000 tỷ đồng và dư nợ vay vẫn vượt 5.500 tỷ đồng, Pomina sẽ cần nhiều hơn sự phục hồi doanh thu để cải thiện tình hình tài chính.
Nếu hoạt động sản xuất tiếp tục phục hồi và doanh nghiệp có thể giảm được chi phí lãi vay, kết quả kinh doanh những quý tới có cơ hội cải thiện. Ngược lại, khi lợi nhuận gộp vẫn không đủ bù đắp chi phí tài chính, các khoản thua lỗ sẽ tiếp tục làm gia tăng mức âm vốn chủ sở hữu, đồng thời gây thêm áp lực lên quá trình tái cấu trúc của Pomina.
Thế Anh