Sau soát xét, lợi nhuận hợp nhất bán niên của Thuduc House giảm hơn 85%, còn chưa tới 2 tỷ đồng. Đằng sau con số này là những khoản dự phòng, phải thu khó đòi, hàng tồn kho và dòng tiền mà nhà đầu tư cần nhìn kỹ hơn.
Báo cáo tài chính bán niên 2026 sau soát xét của Công ty CP Phát triển Nhà Thủ Đức (Thuduc House – mã TDH) cho thấy bức tranh tài chính đáng chú ý hơn nhiều so với con số lợi nhuận. Theo báo cáo, lợi nhuận sau thuế hợp nhất 6 tháng đầu năm chỉ còn hơn 1,8 tỷ đồng, giảm hơn 85% so với mức hơn 12 tỷ đồng trong báo cáo tự lập. Ở báo cáo riêng, lợi nhuận cũng giảm từ hơn 17 tỷ đồng xuống còn gần 10 tỷ đồng.
Tuy nhiên, đáng chú ý không chỉ là lợi nhuận “bốc hơi”, mà là vì sao các con số phải thay đổi và những khoản mục nào đang quyết định chất lượng lợi nhuận của TDH.
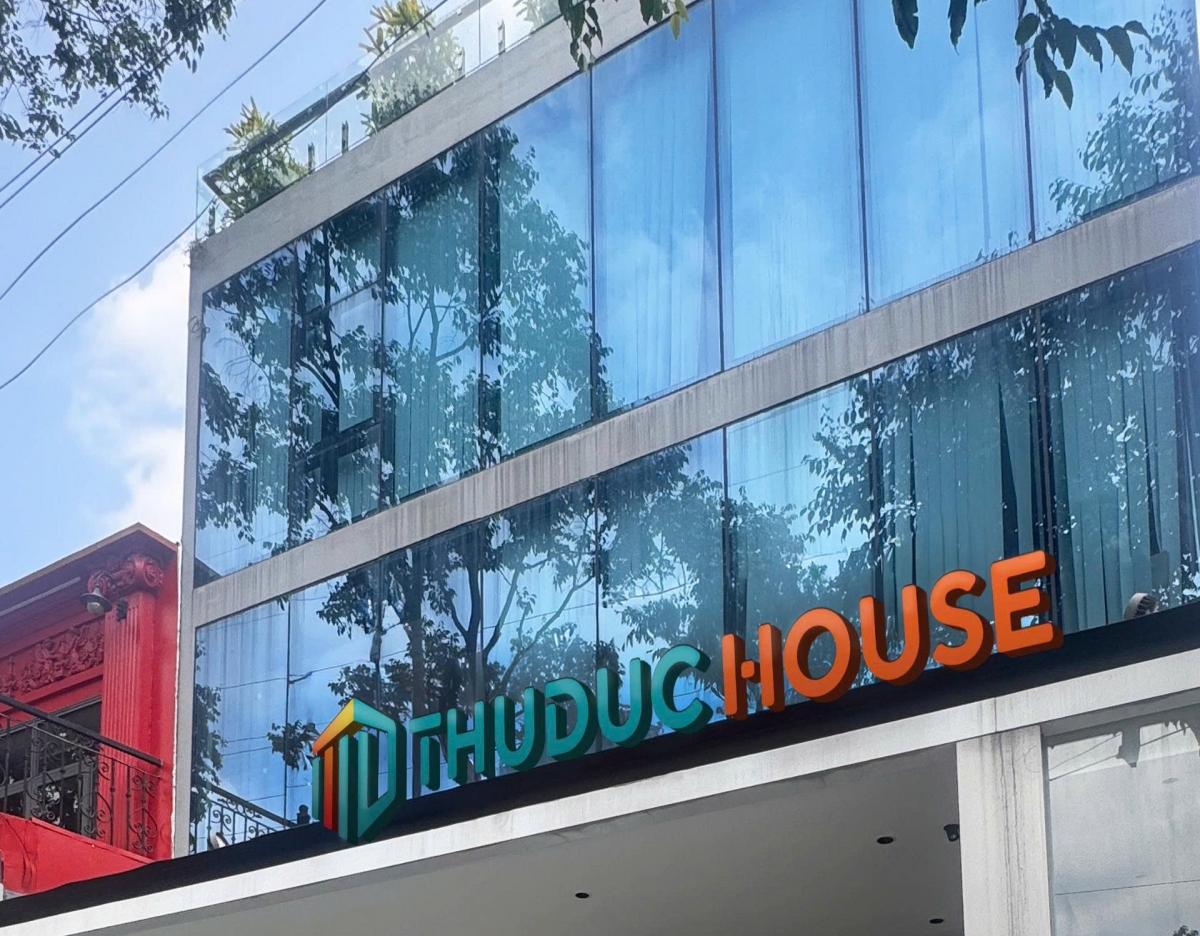 Nhà Thủ Đức (ảnh: kinhtedouong)
Kiểm toán viên lưu ý gì?
EY, đơn vị thực hiện soát xét, không đưa ra ý kiến cho thấy báo cáo tài chính của TDH có sai sót trọng yếu. Kết luận soát xét cho biết kiểm toán viên: “không nhận thấy vấn đề khiến họ cho rằng báo cáo tài chính không phản ánh trung thực”. Do đó, việc lợi nhuận giảm mạnh sau soát xét không đồng nghĩa kiểm toán “bác” báo cáo của doanh nghiệp.
Vấn đề nằm ở các bút toán được điều chỉnh, đáng chú ý nhất là 2,5 tỷ đồng tạm ứng tại Công ty TNHH Khai thác dịch vụ Thuduc House. Do hồ sơ thanh toán, quyết toán chưa hoàn thiện tại thời điểm lập báo cáo, TDH đã trích lập bổ sung dự phòng theo nguyên tắc thận trọng và khuyến nghị của kiểm toán.
Một khoản khác là 8 tỷ đồng hoàn nhập dự phòng phải thu. Đây là khoản do doanh nghiệp đánh giá có khả năng hoàn nhập, song kiểm toán viên khuyến nghị tiếp tục thu thập bằng chứng từ bên ngoài để củng cố cơ sở pháp lý cho việc hoàn nhập.
Đây là chi tiết có ý nghĩa về chất lượng lợi nhuận. Bởi trích lập dự phòng làm giảm lợi nhuận, còn hoàn nhập dự phòng làm tăng lợi nhuận nhưng không đồng nghĩa doanh nghiệp đã thu được tiền. Với một doanh nghiệp đang tái cấu trúc, sự khác biệt giữa lợi nhuận kế toán và dòng tiền thực nhận vì vậy đặc biệt quan trọng.
Một điều chỉnh khác liên quan đến hơn 26 tỷ đồng doanh thu và giá vốn từ hợp đồng hợp tác kinh doanh dự án TDH-Tocontap. Qua rà soát, khoản doanh thu và chi phí này được xác định đã hoàn thành nghĩa vụ nghiệm thu từ năm 2023 nên phải đưa về đúng kỳ phát sinh theo nguyên tắc dồn tích.
Điểm đáng chú ý ở đây không phải doanh nghiệp mất 26 tỷ đồng doanh thu, bởi doanh thu và giá vốn được điều chỉnh song hành, mà là thời điểm ghi nhận giao dịch phải được kiểm soát chặt chẽ.
Đây cũng chính là vấn đề từng được TS Đinh Trọng Thịnh từng đưa ra cảnh báo về sự sai lệch giữa báo cáo tài chính và số liệu sau kiểm toán có thể ảnh hưởng đến tính minh bạch, độ tin cậy của thông tin mà cổ đông và nhà đầu tư sử dụng để ra quyết định.
Không chỉ lợi nhuận, bảng cân đối mới là điểm cần theo dõi
Tại ngày 30/6/2026, TDH có gần 675 tỷ đồng tổng tài sản, trong khi nợ phải trả lên tới gần 482 tỷ đồng. Đáng chú ý, nợ ngắn hạn hơn 408 tỷ đồng, cao hơn tài sản ngắn hạn khoảng 393 tỷ đồng.
Điều đó khiến hệ số thanh toán hiện hành chỉ xấp xỉ 0,96 lần. Đáng chú ý hơn, trong hơn 393 tỷ đồng tài sản ngắn hạn, tiền và tương đương tiền chỉ khoảng gần 13 tỷ đồng, trong khi hàng tồn kho lên tới gần 272 tỷ đồng. Dù vậy, với doanh nghiệp bất động sản, hàng tồn kho lớn không phải bất thường. Nhưng đây là loại tài sản có tốc độ chuyển hóa thành tiền phụ thuộc vào pháp lý dự án, tiến độ triển khai và khả năng bán hàng.
Trong khi đó, chất lượng các khoản phải thu cũng là vấn đề cần quan tâm. TDH ghi nhận khoảng hơn 350 tỷ đồng phải thu dài hạn, nhưng đã trích lập tới gần 228 tỷ đồng dự phòng, khiến giá trị thuần còn khoảng hơn 122 tỷ đồng. Con số này cho thấy một lượng rất lớn tài sản trên sổ sách đang được đánh giá có rủi ro thu hồi. Tương tự, các khoản đầu tư tài chính dài hạn cũng đã phải trích lập dự phòng khoảng gần 18 tỷ đồng.
Như vậy, nếu chỉ nhìn vào lợi nhuận hơn 1,8 tỷ đồng sẽ khó phản ánh đầy đủ sức khỏe tài chính của TDH. Điểm đáng quan tâm hơn là khả năng chuyển tài sản thành tiền và thu hồi các khoản phải thu.
Dòng tiền chưa cho thấy sự cải thiện tương ứng, khi 6 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh hợp nhất âm gần 12 tỷ đồng. Trong khi đó, tiền và tương đương tiền cuối kỳ chỉ còn khoảng gần 13 tỷ đồng. Điều này đặt ra nếu lợi nhuận chưa tạo ra dòng tiền, doanh nghiệp sẽ dựa vào đâu để đáp ứng các nghĩa vụ ngắn hạn và tiếp tục triển khai hoạt động kinh doanh.
Bài toán huy động vốn không chỉ nằm ở “có thêm tiền”
TDH hiện có vốn điều lệ hơn 1.126 tỷ đồng, hình thành qua nhiều giai đoạn tăng vốn, trong đó từng có các đợt phát hành cổ phiếu và trái phiếu chuyển đổi. Năm 2020, doanh nghiệp hoàn tất phát hành cổ phiếu từ nguồn vốn chủ sở hữu, tăng vốn điều lệ từ gần 939 tỷ đồng lên hơn 1.126 tỷ đồng.
Trong lịch sử, TDH cũng từng phát hành trái phiếu chuyển đổi và sử dụng cơ chế chuyển đổi trái phiếu thành cổ phiếu để tăng vốn. Điều đó cho thấy huy động vốn từng là một phần quan trọng trong chiến lược tài chính của doanh nghiệp.
Nhưng ở thời điểm hiện tại, bài toán đã khác, với lỗ lũy kế khoảng 935 tỷ đồng, vốn chủ sở hữu hợp nhất chỉ còn khoảng hơn 193 tỷ đồng, việc tăng vốn nếu có trong tương lai chỉ thực sự tạo ra thay đổi căn bản khi nguồn vốn mới được chuyển hóa thành dòng tiền kinh doanh và lợi nhuận bền vững, thay vì chỉ làm tăng quy mô bảng cân đối.
Đây cũng là điểm cần đặt trong bối cảnh TDH đang tháo gỡ các vướng mắc pháp lý. Việc chấm dứt các biện pháp ngăn chặn chuyển dịch, thế chấp tài sản được xem là một bước tiến quan trọng, mở thêm dư địa cho quá trình phục hồi.
Tuy nhiên, gỡ được nút thắt pháp lý mới là điều kiện cần. Điều kiện đủ vẫn là tài sản phải được khai thác, công nợ phải thu hồi, hàng tồn kho phải chuyển thành doanh thu và dòng tiền kinh doanh phải quay trở lại trạng thái dương.
Vì vậy, báo cáo soát xét bán niên 2026 của TDH nên được đọc không chỉ ở con số lợi nhuận hơn 1,8 tỷ đồng. Điều đáng theo dõi hơn là gần 228 tỷ đồng dự phòng phải thu dài hạn, gần 272 tỷ đồng hàng tồn kho, dòng tiền kinh doanh âm gần 12 tỷ đồng và khoản lỗ lũy kế khoảng 935 tỷ đồng.
Nếu những tài sản này từng bước chuyển hóa thành tiền và hoạt động cốt lõi tạo ra dòng tiền dương, câu chuyện phục hồi của TDH sẽ có cơ sở vững chắc hơn. Ngược lại, nếu lợi nhuận tiếp tục phụ thuộc nhiều vào hoàn nhập dự phòng hoặc các điều chỉnh kế toán, trong khi dòng tiền vẫn âm, thì “có lãi” chưa đồng nghĩa với “khỏe”. Đó mới là phép thử thực sự đối với quá trình tái cấu trúc của Thuduc House.
Phượng Hòa