Những biến động về tỉ giá cập nhật đến ngày 14/11 cho thấy tỷ giá vẫn duy trì ở mặt bằng cao, phản ánh những áp lực nhất định đối với thị trường ngoại hối và công tác điều hành chính sách tiền tệ.
Theo báo cáo của Ngân hàng Nhà nước về diễn biến thị trường ngoại tệ và thị trường liên ngân hàng tuần từ ngày 2–6/11/2026, tỷ giá USD/VND có xu hướng giảm. Cụ thể, ngày 2/11, tỷ giá mua vào và bán ra USD tại Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) được niêm yết ở mức 25.600–25.980 đồng/USD, giảm 10 đồng/USD so với cuối ngày làm việc cuối tuần trước đó.
Đến cuối ngày 6/11, tỷ giá tại ngân hàng này giảm xuống còn 25.400 đồng/USD ở chiều mua vào và 25.780 đồng/USD ở chiều bán ra. Như vậy, chỉ trong vòng một tuần giao dịch, cả hai chiều mua và bán đều giảm 200 đồng/USD. Đây là mức điều chỉnh đáng chú ý, cho thấy áp lực tỷ giá trong nước đã có thời điểm hạ nhiệt.
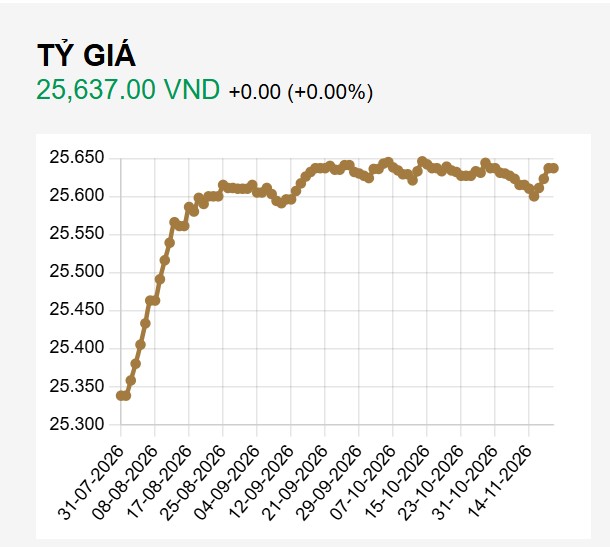 Tỉ giá ngoại tệ
Tuy nhiên, nhìn trên diễn biến dài hơn, tỷ giá vẫn đang neo ở mức tương đối cao. Biểu đồ cập nhật đến ngày 14/11 cho thấy tỷ giá đã tăng từ vùng khoảng 25.340 đồng/USD vào cuối tháng 7 lên vùng 25.600–25.640 đồng/USD trong những tháng tiếp theo. Sau một số nhịp điều chỉnh, tỷ giá tiếp tục dao động quanh vùng này và kết thúc tại mức 25.637 đồng/USD.
Diễn biến trên cho thấy mặc dù tỷ giá có những nhịp giảm trong ngắn hạn, mặt bằng tỷ giá vẫn chưa có sự điều chỉnh đáng kể so với giai đoạn tăng trước đó. Điều này đặt ra yêu cầu tiếp tục theo dõi sát diễn biến thị trường ngoại hối, đặc biệt trong bối cảnh nhu cầu ngoại tệ của nền kinh tế thường có những biến động vào giai đoạn cuối năm.
Thanh khoản liên ngân hàng và diễn biến lãi suất
Bên cạnh diễn biến tỷ giá, thị trường liên ngân hàng trong tuần từ ngày 2–6/11 cũng ghi nhận những thay đổi đáng chú ý về quy mô giao dịch và mặt bằng lãi suất.
Theo số liệu báo cáo của các tổ chức tín dụng và chi nhánh ngân hàng nước ngoài, tổng doanh số giao dịch bằng VND trên thị trường liên ngân hàng đạt xấp xỉ 4.234.150 tỷ đồng, bình quân 846.830 tỷ đồng/ngày, giảm 80.077 tỷ đồng/ngày so với tuần trước.
Ở chiều ngược lại, doanh số giao dịch bằng USD quy đổi ra VND đạt khoảng 973.441 tỷ đồng, bình quân 194.688 tỷ đồng/ngày, tăng 22.079 tỷ đồng/ngày so với tuần trước. Sự trái chiều này cho thấy hoạt động giao dịch giữa hai đồng tiền trên thị trường liên ngân hàng có những chuyển động khác nhau.
Xét theo kỳ hạn, các giao dịch bằng VND chủ yếu tập trung ở kỳ hạn qua đêm, chiếm tới 97% tổng doanh số giao dịch. Kỳ hạn một tuần chiếm khoảng 1%. Đối với giao dịch bằng USD, kỳ hạn qua đêm chiếm 92%, trong khi kỳ hạn một tuần chiếm 4%.
Cơ cấu giao dịch tập trung lớn ở các kỳ hạn ngắn phản ánh đặc điểm vận hành của thị trường liên ngân hàng, nơi các tổ chức tín dụng thường xuyên điều hòa nguồn vốn và thanh khoản trong thời gian ngắn. Đây cũng là một trong những chỉ báo cần được theo dõi trong quá trình đánh giá trạng thái thanh khoản của hệ thống ngân hàng.
Về lãi suất, thị trường liên ngân hàng bằng VND ghi nhận diễn biến trái chiều giữa các kỳ hạn. Cụ thể, lãi suất bình quân qua đêm tăng 0,19 điểm phần trăm so với tuần trước, lên mức 4,82%/năm. Trong khi đó, lãi suất kỳ hạn một tuần giảm 0,09 điểm phần trăm, xuống còn 5,18%/năm.
 Thị trường liên ngân hàng ghi nhận diễn biến trái chiều giữa các kỳ hạn - Ảnh minh họa
Đối với các giao dịch bằng USD, lãi suất bình quân qua đêm giữ nguyên ở mức 3,82%/năm; kỳ hạn một tuần giảm 0,02 điểm phần trăm, xuống 3,83%/năm. Riêng kỳ hạn ba tháng tăng 0,04 điểm phần trăm, lên mức 4,50%/năm.
Nhìn chung, diễn biến lãi suất liên ngân hàng cho thấy mặt bằng chi phí vốn giữa các kỳ hạn chưa đồng nhất. Đặc biệt, mức tăng của lãi suất VND qua đêm trong khi lãi suất một tuần giảm phản ánh sự khác biệt về nhu cầu vốn ngắn hạn tại từng thời điểm, dù chưa đủ để có kết luận về xu hướng thanh khoản dài hạn của toàn hệ thống.
Bài toán điều hành tỷ giá những tháng cuối năm
Trong bối cảnh tỷ giá vẫn duy trì ở mặt bằng cao và có những nhịp điều chỉnh đáng kể, công tác điều hành thị trường ngoại hối tiếp tục đặt ra nhiều yêu cầu đối với Ngân hàng Nhà nước.
Thực tế cho thấy, tỷ giá không chỉ chịu tác động từ cung cầu ngoại tệ trong nước mà còn liên quan đến nhiều yếu tố như diễn biến đồng USD trên thị trường quốc tế, chính sách lãi suất của các ngân hàng trung ương lớn, dòng vốn đầu tư, hoạt động xuất nhập khẩu và nhu cầu thanh toán ngoại tệ của doanh nghiệp.
Đối với nền kinh tế có độ mở lớn như Việt Nam, biến động tỷ giá có tác động trực tiếp đến hoạt động sản xuất, kinh doanh. Khi USD tăng giá, các doanh nghiệp nhập khẩu nguyên liệu, máy móc và hàng hóa phải đối mặt với nguy cơ gia tăng chi phí đầu vào. Những doanh nghiệp có dư nợ vay bằng ngoại tệ cũng có thể chịu áp lực lớn hơn về nghĩa vụ trả nợ khi quy đổi sang VND.
Ngược lại, doanh nghiệp xuất khẩu có nguồn thu bằng USD có thể được hưởng lợi khi quy đổi doanh thu ngoại tệ sang đồng Việt Nam. Tuy nhiên, mức độ hưởng lợi còn phụ thuộc vào cơ cấu chi phí, tỷ trọng nguyên liệu nhập khẩu và khả năng chủ động phòng ngừa rủi ro tỷ giá.
Do đó, yêu cầu đặt ra đối với cơ quan điều hành là phải duy trì sự linh hoạt, phối hợp đồng bộ giữa chính sách tỷ giá, lãi suất và điều tiết thanh khoản VND. Việc điều hành cần bảo đảm hài hòa các mục tiêu ổn định kinh tế vĩ mô, kiểm soát lạm phát, hỗ trợ tăng trưởng và duy trì niềm tin đối với đồng nội tệ.
Về phía doanh nghiệp, việc chủ động xây dựng phương án quản trị rủi ro ngoại hối, cân đối nguồn thu và chi bằng ngoại tệ, cũng như sử dụng các công cụ phòng ngừa rủi ro tỷ giá sẽ có ý nghĩa ngày càng quan trọng.
Có thể thấy, nhịp giảm tỷ giá trong tuần đầu tháng 11 là tín hiệu tích cực đối với thị trường ngoại hối. Tuy nhiên, diễn biến trên biểu đồ đến ngày 14/11 cho thấy tỷ giá vẫn dao động quanh vùng cao. Trong những tháng cuối năm, việc theo dõi sát cung cầu ngoại tệ, thanh khoản hệ thống và diễn biến thị trường quốc tế sẽ tiếp tục là yếu tố quan trọng để bảo đảm ổn định thị trường tiền tệ, hạn chế những cú sốc tỷ giá và tạo môi trường thuận lợi cho hoạt động sản xuất, kinh doanh.
Phượng Hòa