Chiết khấu giá bán, hỗ trợ lãi suất và giãn tiến độ thanh toán giúp người mua nhà giảm áp lực tài chính ban đầu. Tuy nhiên, khi giá nhà còn cao và lãi vay sau ưu đãi tăng, số tiền phải trả trong những năm tiếp theo mới là phép thử đối với khả năng sở hữu nhà của nhiều gia đình.
Chiết khấu mạnh để kích thích giao dịch
Thị trường bất động sản bước vào những tháng cuối năm 2026 trong bối cảnh sức mua chưa phục hồi đồng đều. Nhiều doanh nghiệp tiếp tục duy trì chính sách chiết khấu, chia nhỏ tiến độ thanh toán, hỗ trợ lãi suất hoặc ân hạn nợ gốc nhằm thu hút khách hàng.
Số liệu của Bộ Xây dựng cho thấy, trong quý III/2026, cả nước ghi nhận khoảng 92.000 giao dịch bất động sản thành công, bằng 92% so với quý trước. Lượng bất động sản tồn kho do chủ đầu tư báo cáo tại 27/34 địa phương vào khoảng 51.950 căn, nền.
Những con số trên cho thấy áp lực tiêu thụ sản phẩm vẫn hiện hữu. Trong khi đó, giá nhà tại các đô thị lớn còn cao so với khả năng tài chính của nhiều người có nhu cầu ở thực. Chính sách bán hàng vì vậy trở thành một yếu tố quan trọng trong cuộc cạnh tranh thu hút khách mua.
Khảo sát được công bố trong tháng 10 cho thấy, trên thị trường sơ cấp, 48% môi giới được hỏi đánh giá chiết khấu giá bán có tác động lớn đến quyết định mua; tỷ lệ lựa chọn chính sách hỗ trợ lãi suất là 39%, còn ân hạn gốc, lãi là 35%.
Trên thực tế, nhiều chủ đầu tư đưa ra các phương án khác nhau cho cùng một sản phẩm. Người có sẵn tiền và thanh toán nhanh có thể được chiết khấu cao hơn; người chọn vay ngân hàng được hỗ trợ lãi suất, ân hạn nợ gốc hoặc chia nhỏ khoản thanh toán trong thời gian dài.
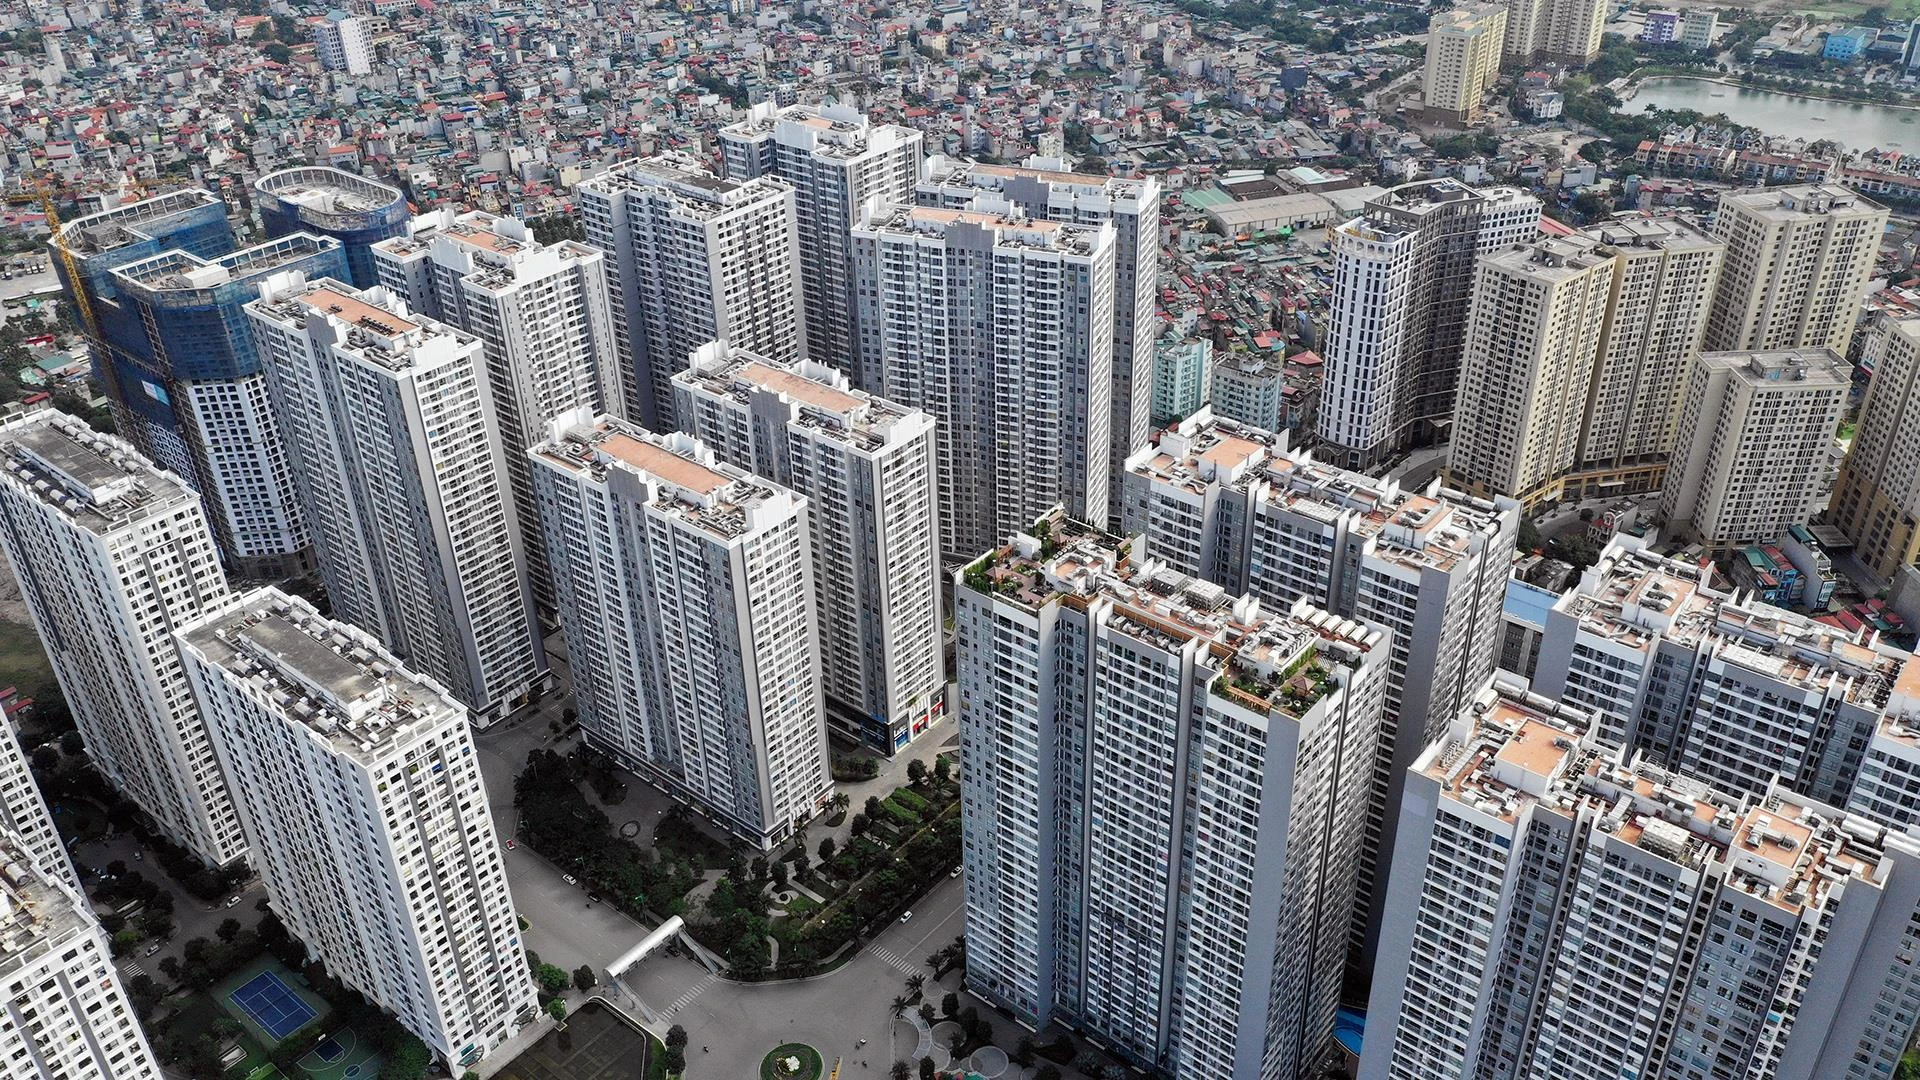 Chiết khấu giá bán, hỗ trợ lãi suất và giãn tiến độ thanh toán giúp người mua nhà giảm áp lực tài chính ban đầu.
Các chính sách này có thể tạo thuận lợi cho người mua có thu nhập ổn định nhưng chưa tích lũy đủ tiền. Thay vì phải thanh toán một khoản lớn ngay từ đầu, họ có thêm thời gian để thu xếp nguồn vốn. Đối với doanh nghiệp, việc kéo dài lịch thanh toán cũng giúp mở rộng nhóm khách hàng có thể tiếp cận sản phẩm.
Tuy nhiên, theo chuyên gia bất động sản Lê Quốc Kiên, các ưu đãi không có giá trị giống nhau. Chiết khấu trực tiếp có thể làm giảm số tiền mua nhà, trong khi hỗ trợ lãi suất hoặc giãn tiến độ chủ yếu giúp giảm áp lực dòng tiền trong một khoảng thời gian. Quà tặng, nội thất hay các ưu đãi đi kèm cũng cần được xem xét theo nhu cầu thực tế của từng khách hàng.
Với phương án thanh toán nhanh để nhận chiết khấu cao, ông Kiên lưu ý người mua cần cân nhắc cả lợi ích giảm giá và chi phí cơ hội khi phải bỏ ra phần lớn giá trị căn nhà trước thời điểm bàn giao. Trong trường hợp dự án còn xây dựng, thời gian chờ nhận nhà có thể kéo dài, đồng nghĩa khoản tiền đã thanh toán không thể sử dụng cho mục đích khác.
Điều quan trọng là xác định giá thực trả sau chiết khấu, thay vì chỉ nhìn vào tỷ lệ giảm giá được quảng bá. Một sản phẩm được công bố chiết khấu cao nhưng giá ban đầu đã ở mức lớn chưa chắc có lợi thế khi so với căn nhà tương đương về vị trí, chất lượng, tiến độ và pháp lý.
Áp lực lớn nằm ở thời điểm hết hỗ trợ
Bên cạnh giá bán, lãi suất là yếu tố quyết định khả năng chi trả của người mua nhà sử dụng vốn vay. Khoản vay có thể trở nên dễ tiếp cận trong một hoặc hai năm đầu, nhưng nghĩa vụ tài chính sẽ thay đổi khi chính sách hỗ trợ kết thúc.
Theo khảo sát của DKRA Consulting tại 11 ngân hàng thương mại, trong tháng 8/2026, lãi suất vay mua nhà cố định trong 12 đến 24 tháng phổ biến ở mức khoảng 10,9%/năm. Sau thời gian ưu đãi, lãi suất thả nổi được ghi nhận ở mức khoảng 12 đến 15%/năm, tùy ngân hàng và điều kiện vay.
Gần đây, một số ngân hàng tiếp tục đưa ra chương trình cho vay với lãi suất cố định trong giai đoạn đầu. Ngày 15/10, Vietcombank công bố sản phẩm “Nhà Mới An Cư”, với lãi suất từ 9%/năm trong 12 tháng đầu, dành cho khách hàng đáp ứng điều kiện vay và mua nhà đã có giấy chứng nhận tại các dự án do ngân hàng lựa chọn. Mức lãi suất này chỉ áp dụng trong thời gian ưu đãi; người vay cần làm rõ cách tính lãi cho thời gian còn lại.
Để hình dung áp lực sau ưu đãi, có thể tính với một căn hộ giá 5 tỷ đồng, trong đó người mua vay ngân hàng 3 tỷ đồng. Nếu đến thời điểm hết hỗ trợ, dư nợ vẫn còn 3 tỷ đồng và lãi suất áp dụng là 12 đến 15%/năm, tiền lãi tạm tính tương đương 30 đến 37,5 triệu đồng mỗi tháng. Đây mới là tiền lãi, chưa bao gồm khoản trả nợ gốc; số tiền thực tế sẽ phụ thuộc vào dư nợ và lịch trả nợ cụ thể.
Trường hợp được ân hạn nợ gốc, người vay có thể chưa phải trả phần gốc trong thời gian đầu. Nhưng khi thời gian ân hạn kết thúc, khoản trả hằng tháng có thể tăng lên do phải thanh toán cả gốc lẫn lãi. Nếu không dự tính từ trước, nhiều gia đình dễ rơi vào thế bị động, nhất là khi thu nhập giảm hoặc phát sinh các khoản chi ngoài kế hoạch.
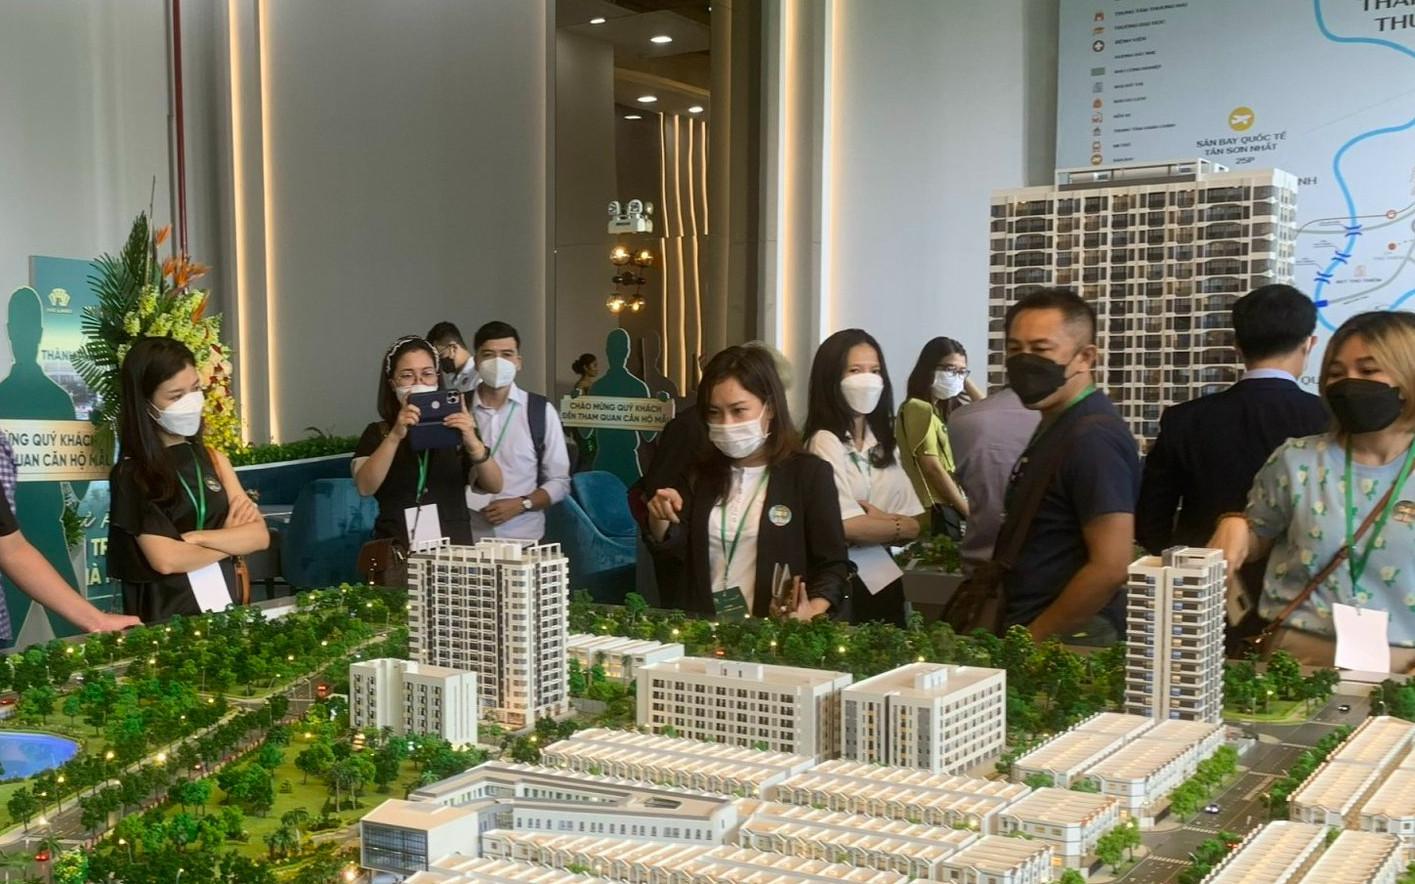 Khi giá nhà còn cao và lãi vay sau ưu đãi tăng, số tiền phải trả trong những năm tiếp theo mới là phép thử đối với khả năng sở hữu nhà của nhiều gia đình.
Ông Lê Quốc Kiên cho rằng, giá nhà dù có điều chỉnh vẫn còn cao so với khả năng chi trả của nhiều khách hàng. Chính sách chiết khấu, hỗ trợ lãi suất hay giãn tiến độ giúp người mua giảm sức ép trước mắt, nhưng chưa giải quyết được khoảng cách giữa giá nhà và thu nhập. Một căn nhà giảm vài trăm triệu đồng vẫn có thể vượt sức mua nếu gia đình phải vay quá lớn.
Từ góc nhìn quản lý tài chính cá nhân, ông Nguyễn Quang Sơn, Giám đốc Trung tâm Quản lý Gia sản Hub North Star thuộc FIDT, cũng lưu ý rằng khi lãi suất tăng, nghĩa vụ trả nợ tăng theo, làm thu hẹp phần tiền tích lũy của gia đình. Với người có vốn tự có hạn chế, việc giá tài sản đã giảm hoặc được chiết khấu chưa đồng nghĩa với khả năng sở hữu trở nên dễ dàng.
Trước khi ký hợp đồng, người mua cần yêu cầu ngân hàng cung cấp lịch trả nợ dự kiến theo từng giai đoạn; làm rõ lãi suất sau ưu đãi được tính theo công thức nào, thời gian điều chỉnh, phí trả nợ trước hạn và thời điểm bắt đầu trả gốc. Đồng thời, cần tính đến tình huống lãi suất tăng, thu nhập giảm hoặc căn nhà chưa thể cho thuê như dự kiến.
Ngoài chi phí vay, khách hàng cũng cần rà soát pháp lý dự án, tiến độ xây dựng, điều kiện bàn giao và các khoản phí phát sinh. Nội dung chiết khấu, hỗ trợ lãi suất và trách nhiệm của các bên cần được thể hiện rõ trong hợp đồng hoặc văn bản có giá trị pháp lý.
Một chính sách ưu đãi chỉ thực sự có ý nghĩa khi giúp người mua tiếp cận căn nhà phù hợp, với mức giá và nghĩa vụ trả nợ nằm trong khả năng tài chính. Nếu phải dựa quá nhiều vào vốn vay hoặc kỳ vọng giá nhà tiếp tục tăng để xoay xở khoản nợ, mức chiết khấu lớn trước mắt vẫn có thể đi kèm áp lực kéo dài nhiều năm.
Bình Minh