Lãi suất huy động giảm tạo điều kiện hạ chi phí vay vốn. Tuy nhiên, áp lực cân đối nguồn tiền, cạnh tranh huy động và nợ xấu khiến lãi suất cho vay khó giảm nhanh. Muốn vốn rẻ hơn đến người vay, ngân hàng cần giảm chi phí đầu vào và cải thiện chất lượng tín dụng.
Lãi suất đầu vào giảm, chi phí vốn vẫn có độ trễ
Việc giảm lãi suất đang được triển khai trên toàn hệ thống khi 46/46 ngân hàng thương mại đồng thuận hạ ít nhất 0,5 điểm phần trăm lãi suất huy động kỳ hạn từ 6 tháng trở lên. Lãi suất bình quân đối với các khoản vay mới cũng giảm từ 0,2 đến 0,5 điểm phần trăm so với đầu tháng 10.
Tuy nhiên, SSI Research nhận định sự chênh lệch giữa tốc độ tăng trưởng tín dụng và huy động đang gây sức ép lên nguồn vốn. Khi nhu cầu giải ngân tăng, ngân hàng phải duy trì sức hấp dẫn của tiền gửi để bảo đảm khả năng cung ứng vốn và thanh khoản.
Diễn biến này cho thấy hạ biểu lãi suất mới là một bước trong quá trình giảm chi phí tín dụng. Muốn giảm lãi suất cho vay bền vững, ngân hàng cần có nguồn tiền ổn định, cơ cấu kỳ hạn phù hợp và khả năng thu hồi vốn đúng kế hoạch.
Trước hết, chi phí huy động không giảm ngay khi ngân hàng công bố biểu lãi suất mới. Các khoản tiền gửi được huy động trước đó vẫn hưởng mức lãi theo thỏa thuận cho đến khi đáo hạn. Nguồn vốn mới có chi phí thấp hơn chỉ từng bước thay thế nguồn vốn cũ, khiến tác động đến chi phí bình quân cần thời gian.
Do đó, cùng một thời điểm điều chỉnh, ngân hàng có cơ cấu tiền gửi khác nhau sẽ có dư địa giảm lãi suất khác nhau. Đơn vị sở hữu nguồn tiền gửi ổn định, chi phí thấp có điều kiện thuận lợi hơn. Ngược lại, ngân hàng phụ thuộc nhiều vào tiền gửi có kỳ hạn và phải cạnh tranh để giữ khách hàng sẽ chịu sức ép lớn hơn trong việc hạ giá vốn.
Cân đối kỳ hạn cũng là yếu tố cần tính đến. Người gửi tiền có thể lựa chọn kỳ hạn ngắn để linh hoạt sử dụng tiền, trong khi doanh nghiệp cần khoản vay dài hơn để đầu tư nhà xưởng, máy móc hoặc mở rộng hoạt động. Ngân hàng phải quản lý khoảng cách này để vừa đáp ứng nhu cầu tín dụng, vừa bảo đảm khả năng chi trả.
Bởi vậy, giảm lãi suất huy động quá nhanh trong khi nhu cầu vốn còn lớn có thể khiến việc cân đối nguồn tiền khó khăn hơn. Nếu phải bổ sung nguồn vốn thay thế với chi phí cao, lợi ích từ việc hạ lãi suất niêm yết có thể bị thu hẹp.
Ở phía người vay, cần phân biệt lãi suất khoản vay mới với lãi suất của khoản vay đang còn dư nợ. Khách hàng hiện hữu có thể phải chờ đến kỳ điều chỉnh theo hợp đồng. Mức lãi thực trả còn phụ thuộc vào lãi suất tham chiếu, biên độ cộng thêm và các điều kiện đã thỏa thuận.
Điều này lý giải vì sao thông tin giảm lãi suất chưa lập tức chuyển thành mức giảm tương ứng trên mọi khoản vay. Với doanh nghiệp đang có dư nợ lớn, thời điểm được điều chỉnh và thời gian duy trì mức lãi mới có ảnh hưởng trực tiếp đến kế hoạch dòng tiền.
Một khoản vay ưu đãi trong thời gian đầu có thể giúp giảm áp lực trước mắt, nhưng hiệu quả tài chính cần được tính trên cả thời hạn vay. Nếu chỉ nhìn vào mức lãi ban đầu mà chưa tính chi phí sau ưu đãi, doanh nghiệp có thể đánh giá thấp nghĩa vụ trả nợ trong những năm tiếp theo.
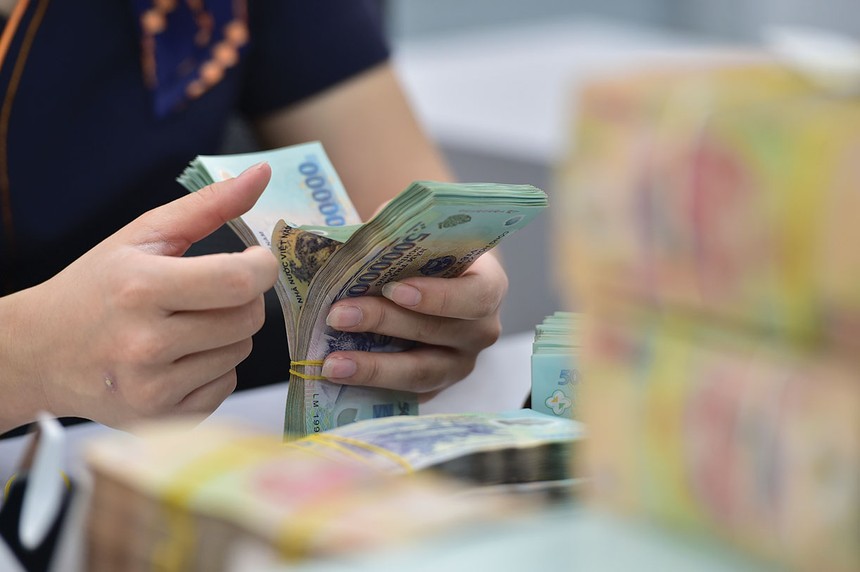 Muốn vốn rẻ hơn đến người vay, ngân hàng cần giảm chi phí đầu vào và cải thiện chất lượng tín dụng.
Nợ xấu làm thu hẹp dư địa hạ lãi suất
Tại tọa đàm chiều 9/11, TS. Nguyễn Tú Anh chỉ ra rằng lãi suất cho vay được cấu thành từ chi phí vốn, chi phí vận hành, chi phí rủi ro và lợi nhuận kỳ vọng. Trong khi đó, ông Trần Trung Dũng, Chủ tịch Hội đồng thành viên VAMC, lưu ý nợ xấu khiến vốn bị đọng nhưng ngân hàng vẫn phải trả lãi tiền gửi. Ông Đào Minh Tú, Phó Chủ tịch kiêm Tổng Thư ký Hiệp hội Ngân hàng Việt Nam, nhấn mạnh yêu cầu hài hòa lợi ích giữa người gửi tiền, người vay và ngân hàng.
Từ cấu trúc chi phí này, có thể thấy việc tiết giảm chi phí hoạt động chưa đủ để tạo ra dư địa hạ lãi suất lớn nếu rủi ro tín dụng vẫn cao. Một khoản nợ không thu hồi đúng hạn gây sức ép lên cả khả năng quay vòng vốn lẫn kết quả kinh doanh.
Tiền đã giải ngân chưa trở về để tiếp tục cho vay, trong khi nghĩa vụ với người gửi tiền vẫn phải thực hiện. Ngân hàng đồng thời phải dành nguồn lực cho việc thu hồi, xử lý tài sản bảo đảm và trích lập dự phòng theo quy định. Những chi phí này có thể kéo dài, tùy thuộc vào tình trạng khoản nợ và khả năng phục hồi của khách hàng.
Vì vậy, nợ xấu không chỉ là câu chuyện của khoản vay đã phát sinh vấn đề. Chất lượng tài sản suy giảm còn ảnh hưởng đến khả năng định giá những khoản vay mới và mức độ sẵn sàng mở rộng tín dụng của ngân hàng.
Số hóa và tự động hóa có thể giúp giảm thao tác, rút ngắn quy trình và nâng hiệu quả phục vụ. Tuy nhiên, công nghệ không thể thay thế nguồn trả nợ của doanh nghiệp. Nếu hoạt động kinh doanh không tạo được dòng tiền, ngân hàng vẫn phải đối diện với nguy cơ chậm thu hồi vốn, dù chi phí vận hành đã được tối ưu.
Muốn giảm chi phí rủi ro, việc kiểm soát chất lượng khoản vay cần bắt đầu ngay từ khâu thẩm định. Phương án kinh doanh phải được đánh giá trên khả năng tạo doanh thu, dòng tiền và sức chịu đựng khi thị trường biến động. Giá trị tài sản bảo đảm là một căn cứ quan trọng, nhưng không thể thay thế hoàn toàn năng lực trả nợ.
Ở phía doanh nghiệp, nhu cầu vay cũng cần gắn với tiến độ sử dụng vốn. Vay quá sớm khi dự án chưa sẵn sàng triển khai có thể khiến chi phí lãi phát sinh trong lúc chưa có nguồn thu. Vay ngắn hạn cho nhu cầu đầu tư dài hạn lại tạo áp lực thanh toán trước khi tài sản kịp phát huy hiệu quả.
Giảm lãi suất vì thế cần đi cùng cải thiện khả năng hấp thụ vốn. Khi doanh nghiệp có đơn hàng, đầu ra và phương án đầu tư khả thi, chi phí vay thấp hơn có thể hỗ trợ mở rộng sản xuất. Nếu sức mua yếu, hàng tồn kho chậm luân chuyển hoặc công nợ kéo dài, tăng vay vẫn có thể làm nghĩa vụ tài chính vượt quá sức chịu đựng.
Ngược lại, lãi suất duy trì quá cao cũng có thể khiến những phương án kinh doanh có triển vọng phải trì hoãn. Doanh nghiệp sẽ thận trọng hơn khi phần lợi nhuận dự kiến không đủ bù chi phí tài chính. Sự thu hẹp đầu tư và sản xuất có thể tiếp tục ảnh hưởng đến dòng tiền, từ đó làm tăng khó khăn trong trả nợ.
Đây là mối quan hệ cần được xử lý đồng thời. Hạ chi phí vay giúp khách hàng giảm áp lực và cải thiện khả năng trả nợ; chất lượng tín dụng tốt hơn lại tạo thêm điều kiện để ngân hàng giảm chi phí rủi ro. Tuy nhiên, quá trình này đòi hỏi khoản vốn được đưa vào hoạt động có hiệu quả, thay vì chỉ làm tăng quy mô dư nợ.
Với người gửi tiền, mức sinh lời và sự an toàn vẫn là những yếu tố quan trọng. Với doanh nghiệp, điều cần thiết là nguồn vốn có chi phí phù hợp, thời hạn đủ dài và điều kiện rõ ràng. Ngân hàng phải cân đối các nhu cầu ấy trong giới hạn thanh khoản và năng lực tài chính của mình.
Bởi vậy, kết quả hạ lãi suất cần được đánh giá bằng mức lãi thực trả, phạm vi khách hàng được hưởng và thời gian duy trì. Khi nguồn huy động ổn định hơn, nợ xấu được xử lý hiệu quả và doanh nghiệp phục hồi dòng tiền, việc giảm lãi suất mới có nền tảng để duy trì lâu dài, giúp người vay chủ động hơn trong kế hoạch sản xuất, kinh doanh.
Bình Minh