Xuất khẩu hồ tiêu Việt Nam tiếp tục tăng trưởng tích cực, với kim ngạch đạt khoảng 1,5 tỷ USD tính đến ngày 15/10/2026, mở ra khả năng thiết lập kỷ lục mới trong năm nay. Tuy nhiên, giá bán chưa phục hồi tương xứng khi nguồn cung từ Brazil, Campuchia gia tăng, trong khi nhu cầu nhập khẩu và những bất ổn địa chính trị tiếp tục chi phối thị trường.
Xuất khẩu tăng trưởng, thị trường ngày càng phân hóa
Theo số liệu của Cục Hải quan Việt Nam, tính từ đầu năm đến ngày 15/10/2026, Việt Nam xuất khẩu 228.589 tấn hồ tiêu, thu về 1,5 tỷ USD, tăng 16,7% về lượng và 12,2% về kim ngạch so với cùng kỳ năm 2025. Với kết quả này, kim ngạch xuất khẩu hồ tiêu đang tiến gần tới khả năng vượt mức 1,66 tỷ USD của cả năm ngoái.
Đáng chú ý, tốc độ tăng về lượng cao hơn tốc độ tăng về giá trị cho thấy giá xuất khẩu bình quân đang chịu áp lực. Đây cũng là nghịch lý của thị trường hồ tiêu trong năm nay: lượng hàng tiêu thụ tăng, kim ngạch mở rộng nhưng giá bán chưa tạo được đà tăng tương ứng.
Số liệu sơ bộ của Hiệp hội Hồ tiêu và cây gia vị Việt Nam (VPSA) cho thấy, trong 15 ngày đầu tháng 10, Việt Nam xuất khẩu 10.417 tấn hồ tiêu, đạt kim ngạch 69,1 triệu USD, tăng khoảng 15% về lượng và 15,4% về trị giá so với cùng kỳ năm trước. Mỹ và Trung Quốc tiếp tục là hai thị trường nhập khẩu lớn nhất trong giai đoạn này, lần lượt đạt 2.666 tấn và 1.534 tấn.
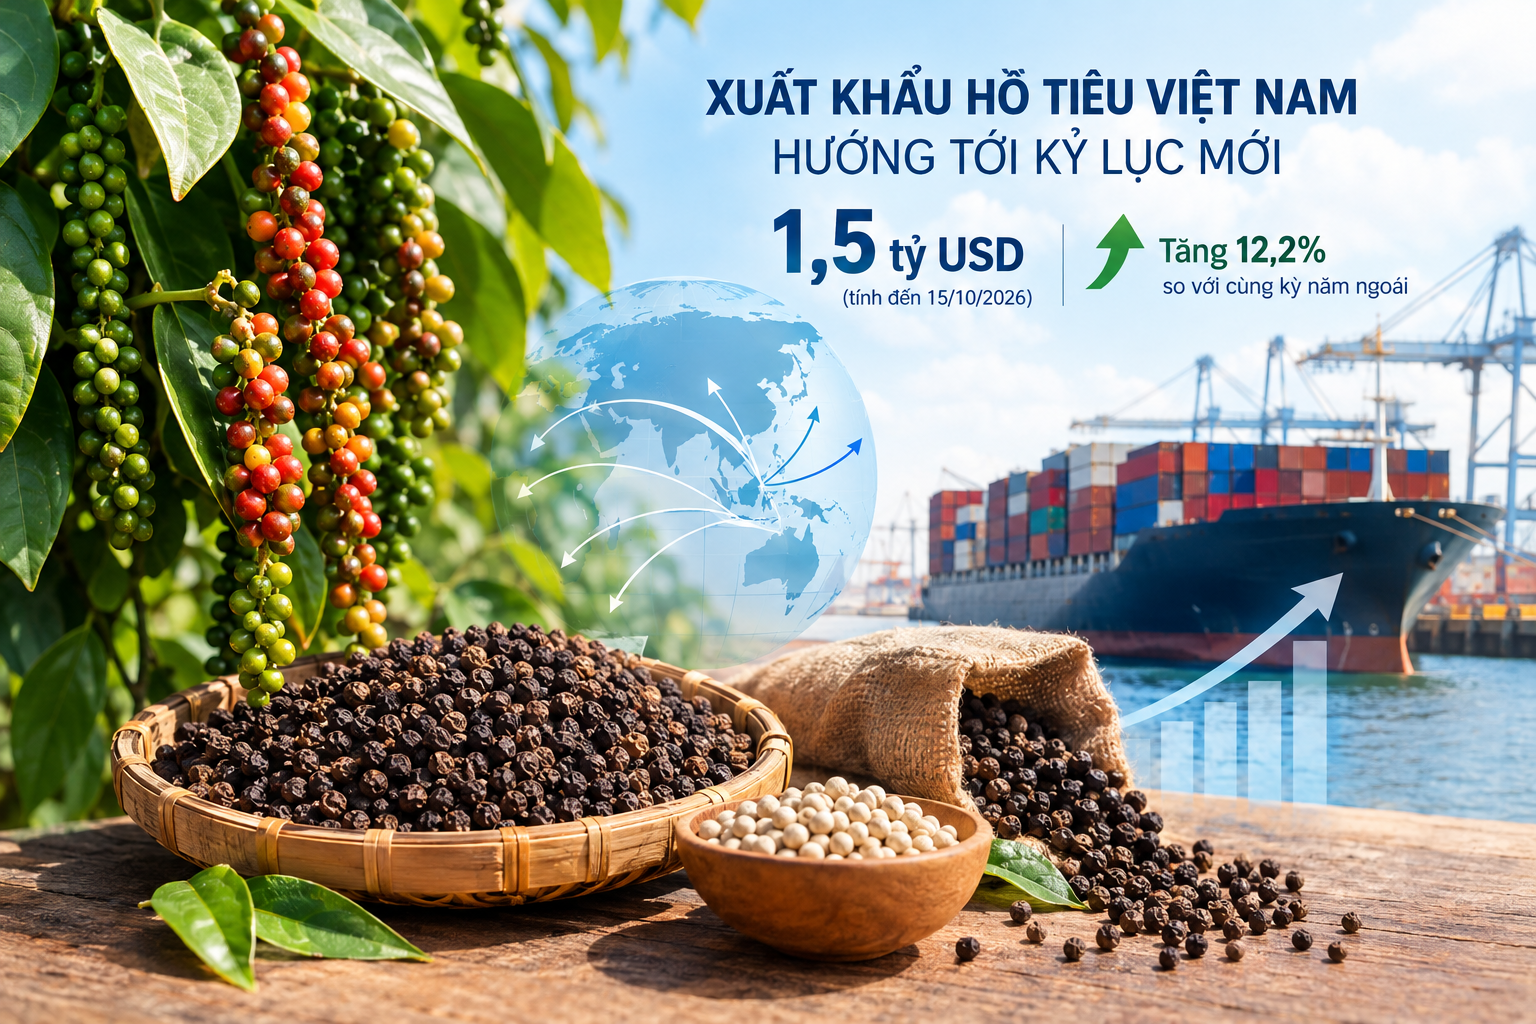 Tính đến ngày 15/10/2026, kim ngạch xuất khẩu hồ tiêu đạt 1,5 tỷ USD, tăng 12,2% so với cùng kỳ.
Tính chung từ đầu năm đến ngày 15/10, Mỹ nhập khẩu 53.449 tấn hồ tiêu Việt Nam, tăng khoảng 27,4% so với cùng kỳ và chiếm 23,6% tổng lượng xuất khẩu. Trung Quốc đứng thứ hai với 26.438 tấn, tăng 68,6%, chiếm khoảng 11,7% thị phần.
Bên cạnh hai thị trường chủ lực này, xuất khẩu sang Thái Lan đạt 9.011 tấn, tăng 55%; trong khi UAE đạt 15.231 tấn, giảm 3,7% và Ấn Độ đạt 8.639 tấn, giảm 22,8%. Diễn biến trái chiều giữa các thị trường cho thấy nhu cầu đối với hồ tiêu Việt Nam vẫn có sự phân hóa, thay vì tăng đồng đều trên diện rộng.
Việc Mỹ duy trì vị trí thị trường lớn nhất, còn Trung Quốc tăng nhập khẩu mạnh, tiếp tục tạo điểm tựa cho xuất khẩu. Tuy nhiên, mức độ tập trung vào một số thị trường cũng khiến hoạt động kinh doanh nhạy cảm hơn với thay đổi về chính sách nhập khẩu, sức mua và kế hoạch dự trữ của các đối tác.
Ở chiều ngược lại, nhập khẩu hồ tiêu của Việt Nam tăng đáng kể. Tính đến ngày 15/10, lượng hồ tiêu nhập khẩu đạt 49.313 tấn, tăng khoảng 35% so với cùng kỳ và là mức cao nhất được ghi nhận từ trước đến nay theo số liệu được cung cấp. Trong đó, Campuchia chiếm 56,8% với 27.989 tấn; Brazil đạt 12.870 tấn, chiếm 26,1%; Indonesia đạt 5.237 tấn, chiếm 10,6%.
Lượng nhập khẩu tăng phản ánh nhu cầu bổ sung nguyên liệu cho chế biến và xuất khẩu, đồng thời cho thấy nguồn cung hồ tiêu trong nước đang gắn kết ngày càng rõ với thị trường khu vực và quốc tế. Tuy nhiên, khi nguồn hàng từ các nước sản xuất lớn được đưa vào thị trường với khối lượng đáng kể, áp lực cạnh tranh về giá cũng có thể gia tăng.
Giá hồ tiêu chưa bật tăng dù nguồn cung trong nước giảm
Trái với đà tăng của kim ngạch xuất khẩu, giá hồ tiêu vẫn chưa phục hồi như kỳ vọng. Giá xuất khẩu bình quân của Việt Nam từ đầu năm đến ngày 15/10 đạt 6.519 USD/tấn, giảm khoảng 3,9% so với cùng kỳ năm 2025.
Theo VPSA, vụ thu hoạch hồ tiêu năm 2026 kết thúc với sản lượng giảm so với năm trước, trong khi lượng tồn kho ở mức thấp. Những yếu tố này vốn được kỳ vọng sẽ hỗ trợ giá vào giai đoạn cuối năm. Tuy nhiên, diễn biến thực tế còn chịu tác động từ nguồn cung quốc tế, nhu cầu nhập khẩu và chi phí thương mại.
Trong quý III/2026, giá tiêu đen bình quân đạt khoảng 137.333 đồng/kg, giảm 1,7% so với quý II và 6,6% so với quý I; thấp hơn 5,3% so với cùng kỳ năm ngoái. Giá tiêu trắng bình quân đạt 217.667 đồng/kg, giảm lần lượt 2,1%, 8,2% và 7,5% so với các kỳ so sánh tương ứng.
Dù giá có nhích lên trong từng tháng của quý III, mức phục hồi vẫn khá hạn chế. Giá tiêu đen tăng từ khoảng 136.000 đồng/kg trong tháng 7 lên 138.000 đồng/kg trong tháng 8 và tháng 9. Giá tiêu trắng tăng từ 215.000 đồng/kg lên 219.000 đồng/kg. Như vậy, thị trường đã xuất hiện dấu hiệu ổn định hơn vào cuối quý nhưng chưa đủ để đảo ngược xu hướng giảm so với những tháng đầu năm.
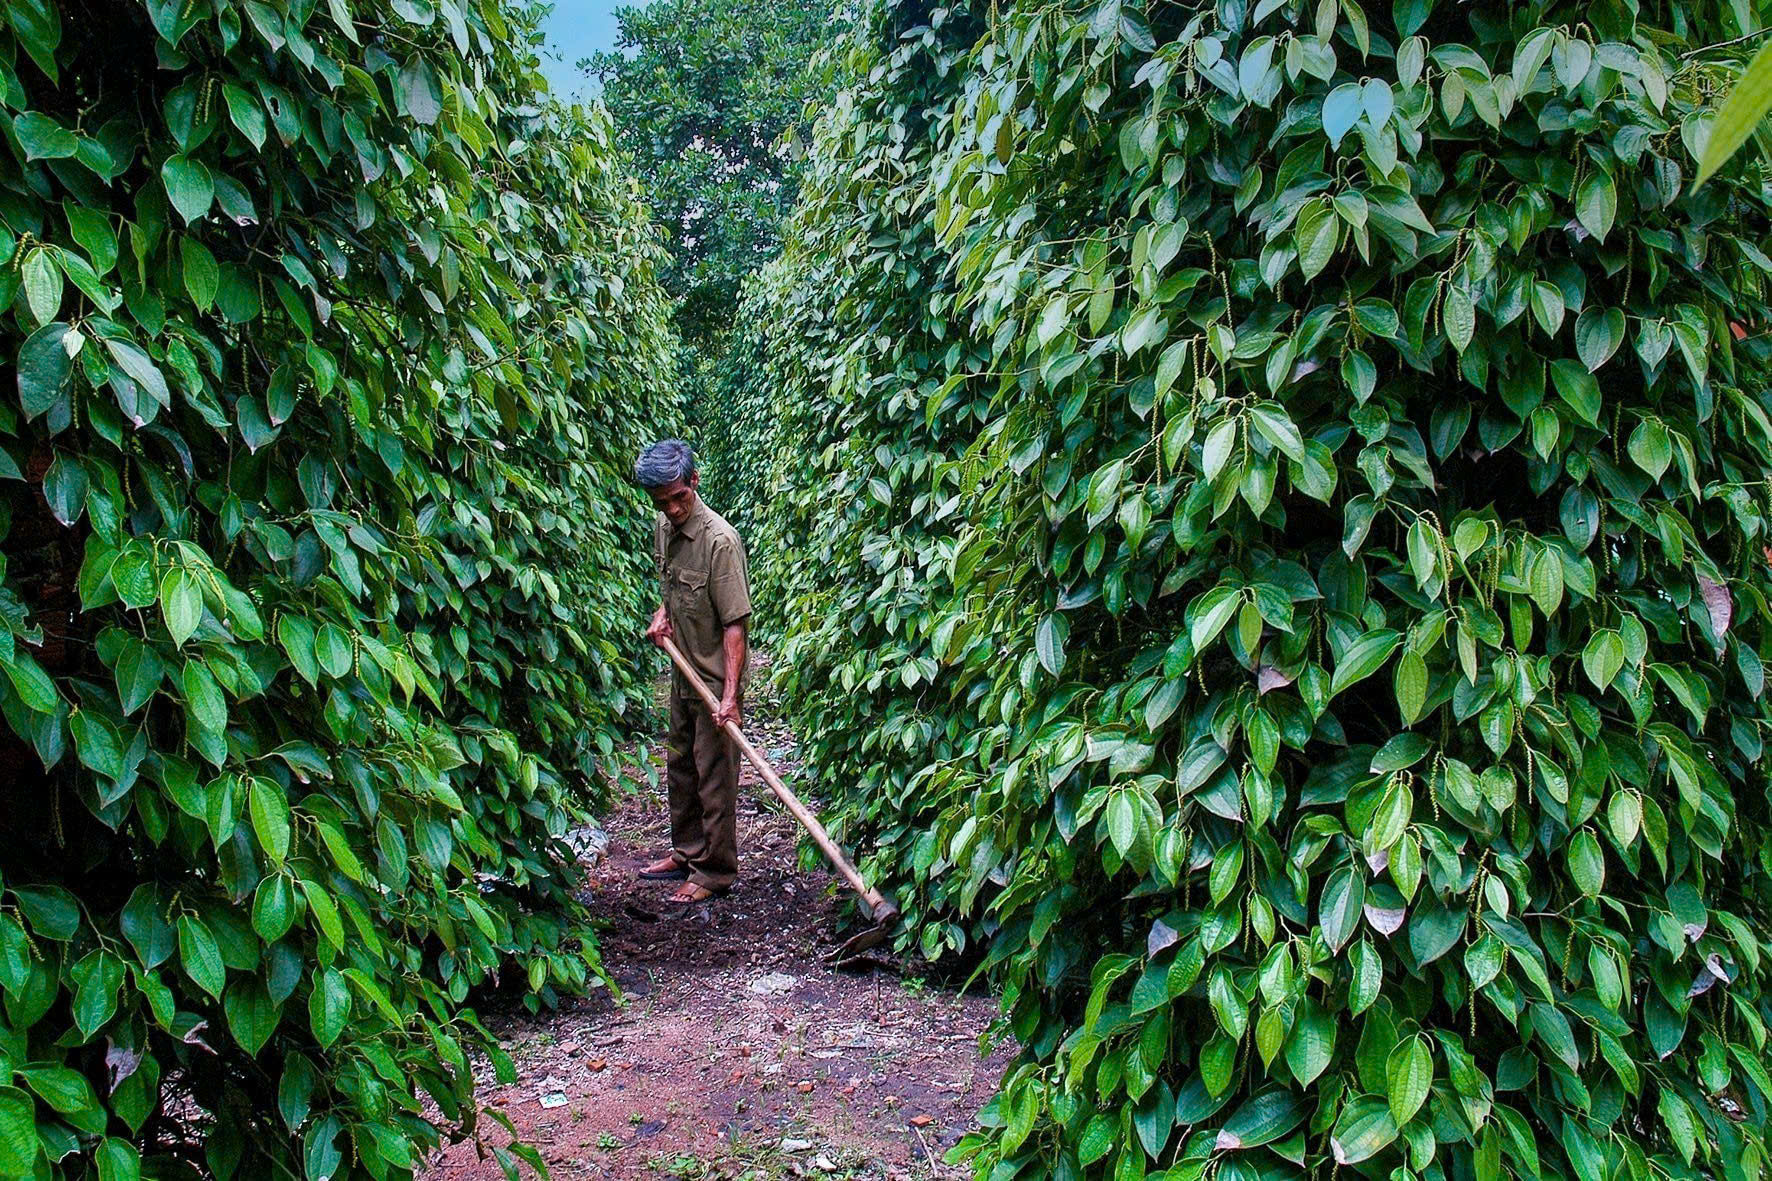 Nguồn cung thế giới và biến động thị trường tiếp tục tác động đến giá hồ tiêu trong nước.
Bước sang quý IV, giá hồ tiêu trong nước tiếp tục dao động trong biên độ tương đối hẹp. Tính đến ngày 28/10, giá phổ biến ở mức 137.000 - 140.000 đồng/kg, không chênh lệch đáng kể so với vùng 136.500 - 140.500 đồng/kg ghi nhận vào cuối quý III.
Theo đánh giá của VPSA, nguồn cung từ Brazil là một trong những yếu tố quan trọng kìm hãm khả năng tăng giá. Sản lượng được mùa khiến lượng hàng chào bán tăng, tạo thêm áp lực cạnh tranh đối với hồ tiêu Việt Nam, nhất là tại các thị trường nhạy cảm về giá. Bên cạnh đó, lượng hàng từ Campuchia được đưa ra thị trường nhiều cũng góp phần làm nguồn cung trở nên dồi dào hơn.
Những bất ổn kéo dài tại Trung Đông cũng gây thêm sức ép thông qua hoạt động vận tải và chi phí logistics. Khi tuyến vận chuyển có nguy cơ bị gián đoạn hoặc thời gian giao hàng kéo dài, nhà nhập khẩu có thể thận trọng hơn trong việc ký hợp đồng mới, từ đó ảnh hưởng đến nhịp giao dịch trên thị trường.
Như vậy, nguồn cung trong nước giảm chưa đủ để tạo ra một chu kỳ tăng giá rõ rệt, bởi giá hồ tiêu còn chịu ảnh hưởng từ cán cân cung cầu toàn cầu. Khi các nước sản xuất lớn có hàng để chào bán, người mua có thêm lựa chọn và khả năng thương lượng giá cũng tăng lên.
Sức mua và rủi ro nguồn cung định hình triển vọng cuối năm
Trong những tháng cuối năm, triển vọng giá hồ tiêu được dự báo tiếp tục đan xen giữa các yếu tố hỗ trợ và gây sức ép. Theo VPSA, thị trường có thể duy trì mặt bằng giá tương đối ổn định trong ngắn và trung hạn, trong khi khả năng tăng mạnh sẽ phụ thuộc vào mức độ cải thiện của nhu cầu nhập khẩu và lượng hàng thực tế được đưa ra thị trường.
Mỹ và Trung Quốc tiếp tục là hai thị trường cần theo dõi sát. Nếu các nhà nhập khẩu tăng mua để phục vụ sản xuất, tiêu dùng hoặc bổ sung tồn kho, lực cầu có thể cải thiện, qua đó hỗ trợ giá. Ngược lại, nếu doanh nghiệp tiếp tục duy trì chiến lược mua hàng theo nhu cầu trước mắt, giao dịch khó tạo được đột biến.
Tại châu Âu, nhu cầu nhập khẩu được dự báo thấp hơn năm trước, có thể hạn chế khả năng mở rộng đầu ra. Trong khi đó, nguồn cung từ Brazil gia tăng tạo sức ép cạnh tranh đối với hồ tiêu Việt Nam. Sự kết hợp giữa lực cầu chưa thực sự mạnh và nguồn cung quốc tế dồi dào khiến thị trường khó hình thành xu hướng tăng giá bền vững trong thời gian ngắn.
Về phía doanh nghiệp xuất khẩu, bối cảnh này đặt ra yêu cầu linh hoạt hơn trong quản trị nguồn hàng, tiến độ giao hàng và chiến lược bán hàng. Việc theo dõi sát nhu cầu của từng thị trường, đa dạng hóa khách hàng và nâng cao chất lượng sản phẩm có thể giúp doanh nghiệp giảm sự phụ thuộc vào biến động giá ngắn hạn.
Bên cạnh đó, chất lượng và khả năng đáp ứng yêu cầu của khách hàng sẽ tiếp tục là yếu tố quan trọng để duy trì lợi thế cạnh tranh. Khi nguồn cung giữa các nước sản xuất có sự cạnh tranh, doanh nghiệp khó chỉ dựa vào sản lượng xuất khẩu mà cần chú trọng hơn đến chất lượng, tính ổn định của nguồn hàng và khả năng thực hiện hợp đồng.
 Hồ tiêu Việt Nam hướng tới vượt kỷ lục xuất khẩu 1,66 tỷ USD của năm 2025.
Ngoài các yếu tố ngắn hạn, triển vọng nguồn cung hồ tiêu trong năm 2027 cũng cần được theo dõi trong bối cảnh rủi ro thời tiết gia tăng. Theo VPSA, nếu hiện tượng El Niño phát triển từ cuối năm 2026, tình trạng nắng nóng, thiếu mưa và thay đổi chế độ gió mùa có thể ảnh hưởng đến sinh trưởng, quá trình ra hoa và phát triển quả tại các vùng sản xuất chính ở Việt Nam, Indonesia và miền Bắc Brazil.
Tác động thực tế còn phụ thuộc vào cường độ, thời gian kéo dài của hiện tượng thời tiết và điều kiện canh tác tại từng khu vực. Nếu thời tiết bất lợi làm giảm sản lượng ở các vùng trồng trọng điểm, cán cân cung cầu toàn cầu có thể thay đổi, qua đó tác động đến giá trong vụ tiếp theo. Tuy nhiên, đây vẫn là yếu tố rủi ro cần theo dõi, chưa đủ cơ sở để khẳng định giá sẽ tăng trong năm 2027.
Trong khi đó, diễn biến địa chính trị tại Trung Đông tiếp tục có thể ảnh hưởng đến tuyến vận tải, thời gian giao hàng và chi phí logistics. Những biến động này không chỉ làm tăng chi phí của doanh nghiệp xuất khẩu mà còn có thể khiến nhà nhập khẩu điều chỉnh kế hoạch mua hàng, từ đó tác động đến tốc độ giao dịch.
Với kim ngạch xuất khẩu đã đạt khoảng 1,5 tỷ USD tính đến ngày 15/10, hồ tiêu Việt Nam đang có cơ hội hướng tới một năm tăng trưởng cao về giá trị thương mại. Dù vậy, triển vọng lập kỷ lục mới về kim ngạch không đồng nghĩa giá bán sẽ tăng tương ứng. Trong giai đoạn còn lại của năm, sức mua từ các thị trường chủ lực, lượng hàng từ Brazil và Campuchia, cùng chi phí vận chuyển sẽ tiếp tục là những biến số quan trọng đối với diễn biến giá.
Về dài hạn, khả năng duy trì tăng trưởng không chỉ phụ thuộc vào lượng hồ tiêu xuất khẩu mà còn ở năng lực nâng cao giá trị sản phẩm, đa dạng hóa thị trường và quản trị rủi ro nguồn cung. Đây sẽ là những yếu tố quyết định để ngành hồ tiêu tận dụng cơ hội thương mại mà vẫn hạn chế tác động từ các chu kỳ biến động giá trên thị trường thế giới.
Đinh Toàn